


※本記事にはプロモーションが含まれます。
こんにちは。リアライ社会保険労務士法人 代表の島田雄太です。
「債務整理 弁護士 選び方」と調べながら、「そもそも弁護士と司法書士のどちらに頼むべきなのか」「費用はいくらが適正なのか」「宣伝の『安い』は信じていいのか」——疑問が増えるばかりで、電話の一歩手前で止まっている方は多いのではないでしょうか。
じつは、債務整理の依頼先選びには、順番があります。最初に決めるのは「どの事務所か」ではなく、「弁護士と司法書士のどちらのタイプか」。そしてそれは、1社あたりの借金額が140万円を超えるかどうかと、考えられる手続きの種類で、ほぼ機械的に決まります。タイプが決まってから、事務所を比べる。この順番なら迷いません。
なぜそう言えるかというと、司法書士が代理できる範囲は法律(司法書士法)で明確に線引きされており、さらに弁護士会・司法書士会には報酬の上限や受任の仕方を定めた公式ルールがあるからです。「選び方」の大部分は、感覚ではなく基準で判定できるのです。私たちは社会保険労務士・経営心理士として、お金の不安に向き合う現場で、この「基準を知った人から順に、落ち着いて動き出す」場面を数多く見てきました。
この記事では、依頼先タイプの判定方法、失敗しない7つの確認点、適正費用の物差し、見積書と初回相談のチェックリスト、そして費用が払えないときの公的な道まで、第三者の立場から順にお伝えします。読み終えるころには、安心して見積りを比べられる状態になっているはずです。
 社会保険労務士 島田雄太
【結論】依頼先は「1社140万円」と「手続きの種類」で決まる
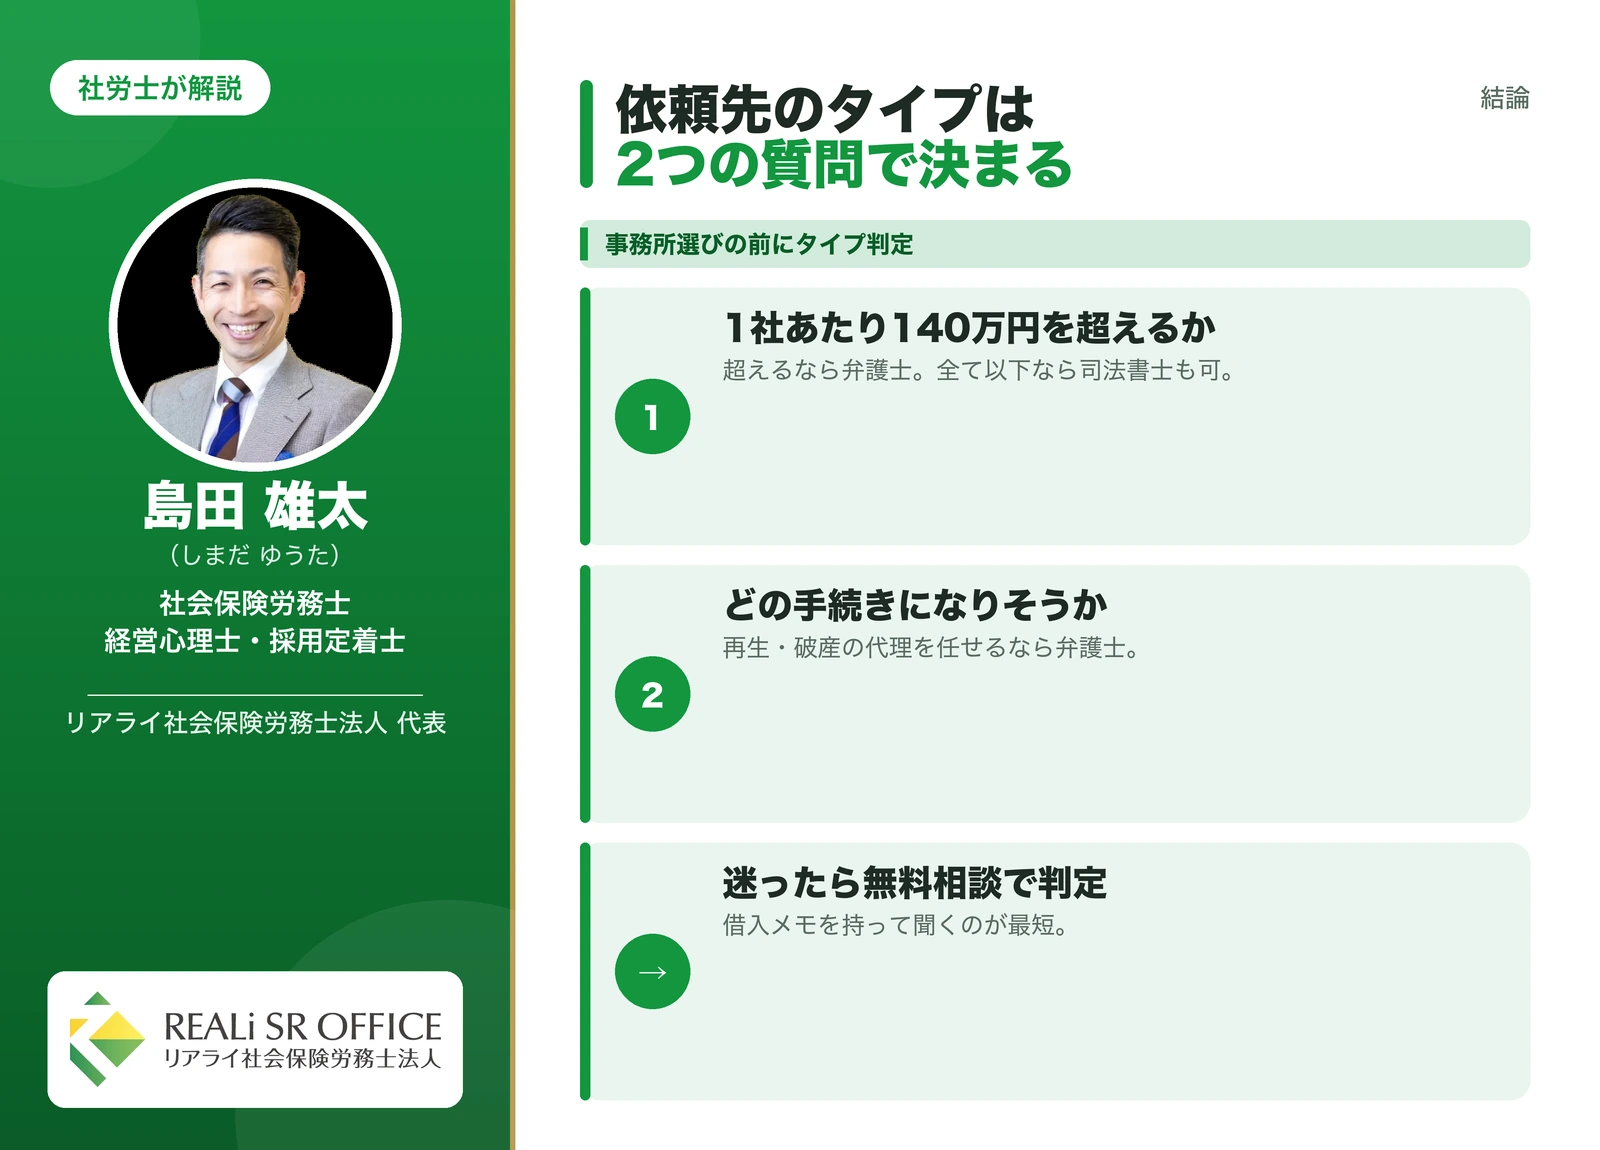
先に結論です。依頼先のタイプは、次の2つの質問で判定できます。
質問1|1社あたりの借金額は、すべて140万円以下ですか?
→ すべて140万円以下なら、司法書士(認定司法書士)にも弁護士にも頼めます。1社でも超えるなら、その債権者への対応は弁護士だけです。
質問2|任意整理で済みそうですか? それとも個人再生・自己破産ですか?
→ 任意整理なら司法書士でも完結しやすい。個人再生・自己破産を代理人に任せたいなら弁護士です(司法書士は書類作成の支援という形になります)。
「自分がどちらのケースか分からない」——それが普通です。借入の内訳と家計を見ないと確定できないからです。そこで現実的な動き方は、まず無料相談で自分のタイプを確認すること。相談料無料で受付時間の長い窓口(たとえば司法書士法人 中央事務所=7〜22時・年中無休)なら、仕事の合間でも切り分けを聞けます。
このあと、タイプ判定の根拠と、事務所単位での選び方・費用の物差しを順に説明します。
弁護士と司法書士の違い|費用・権限・向くケース
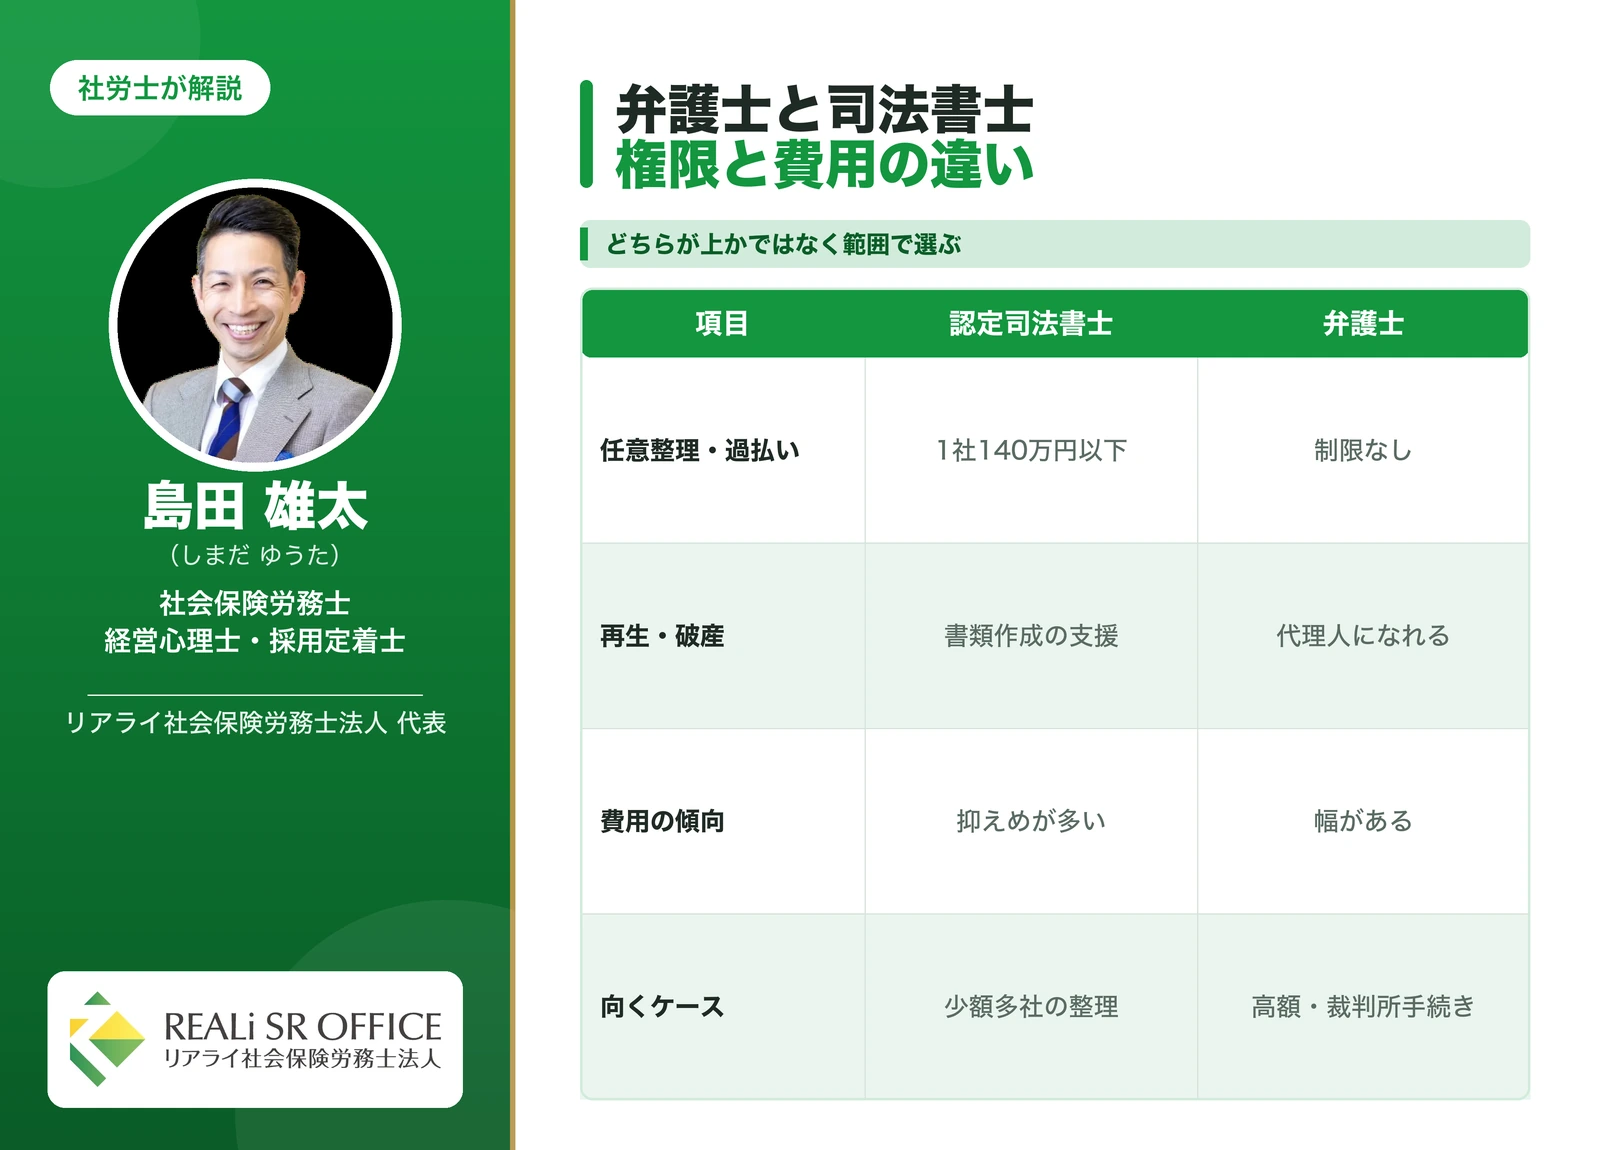
司法書士のうち法務大臣の認定を受けた「認定司法書士」は、簡易裁判所で扱える範囲——紛争の目的の価額が140万円を超えない事件——に限って交渉・訴訟の代理ができます(司法書士法3条)。140万円の線は、事務所の方針ではなく法律の線引きです。
一方、弁護士には金額の制限がなく、地方裁判所で行う個人再生・自己破産の代理人にもなれます。整理すると次のとおりです。
| 項目 | 認定司法書士 | 弁護士 |
|---|---|---|
| 任意整理・過払い金の代理 | 1社140万円以下のみ | 制限なし |
| 個人再生・自己破産 | 書類作成の支援 | 代理人として手続き |
| 費用の傾向 | 抑えめの事務所が多い | 事務所により幅がある |
| 向くケース | 少額多社の任意整理・過払い | 高額債務・裁判所手続き・訴訟対応 |
大切なのは、どちらが上かではなく、自分の借金の形がどちらの範囲かで選ぶことです。少額の借入が数社に分かれている方は司法書士で費用を抑えられることが多く、1社で大きく借りている方や持ち家を守る個人再生を考えている方は、最初から弁護士に相談するほうが二度手間になりません。手続きそのものへの不安は債務整理のデメリットと対処法の記事で整理しています。
弁護士・司法書士選びで失敗しない7つの確認点
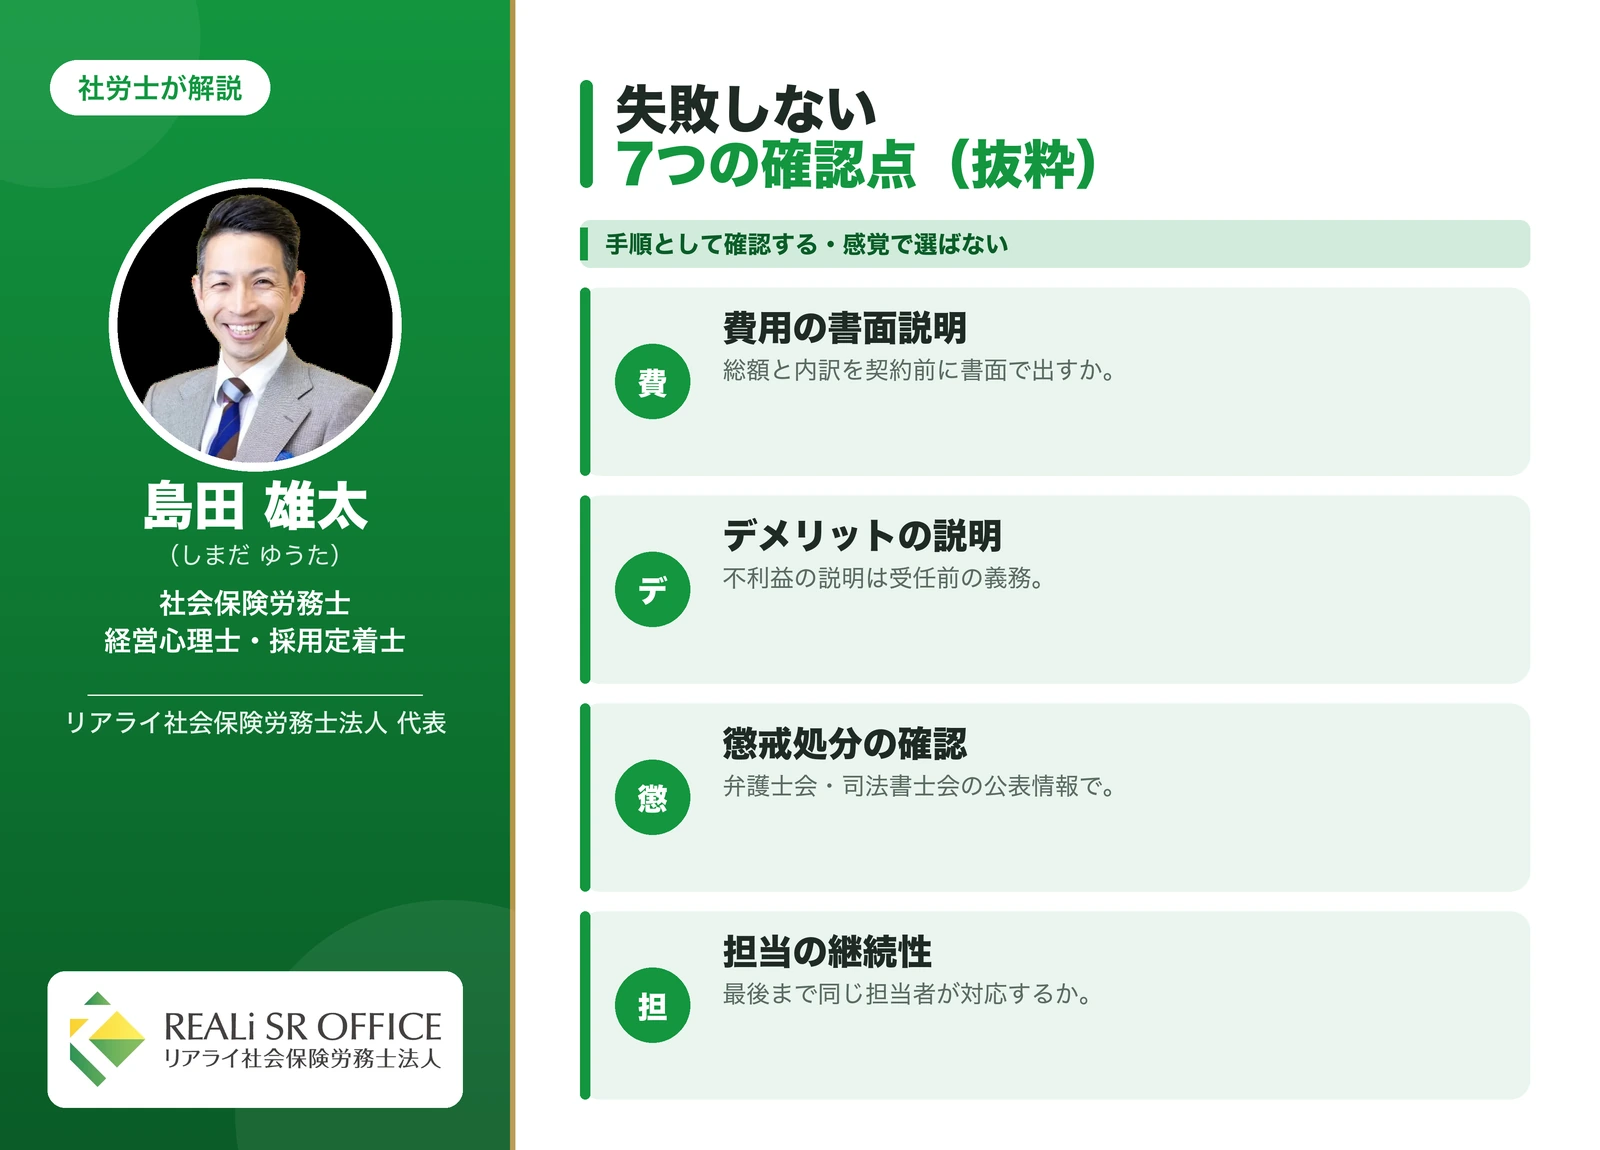
タイプが決まったら、事務所単位の見極めです。「実績豊富な事務所を選びましょう」という抽象論ではなく、確認の手順としてお伝えします。
①債務整理を日常的に扱っているか
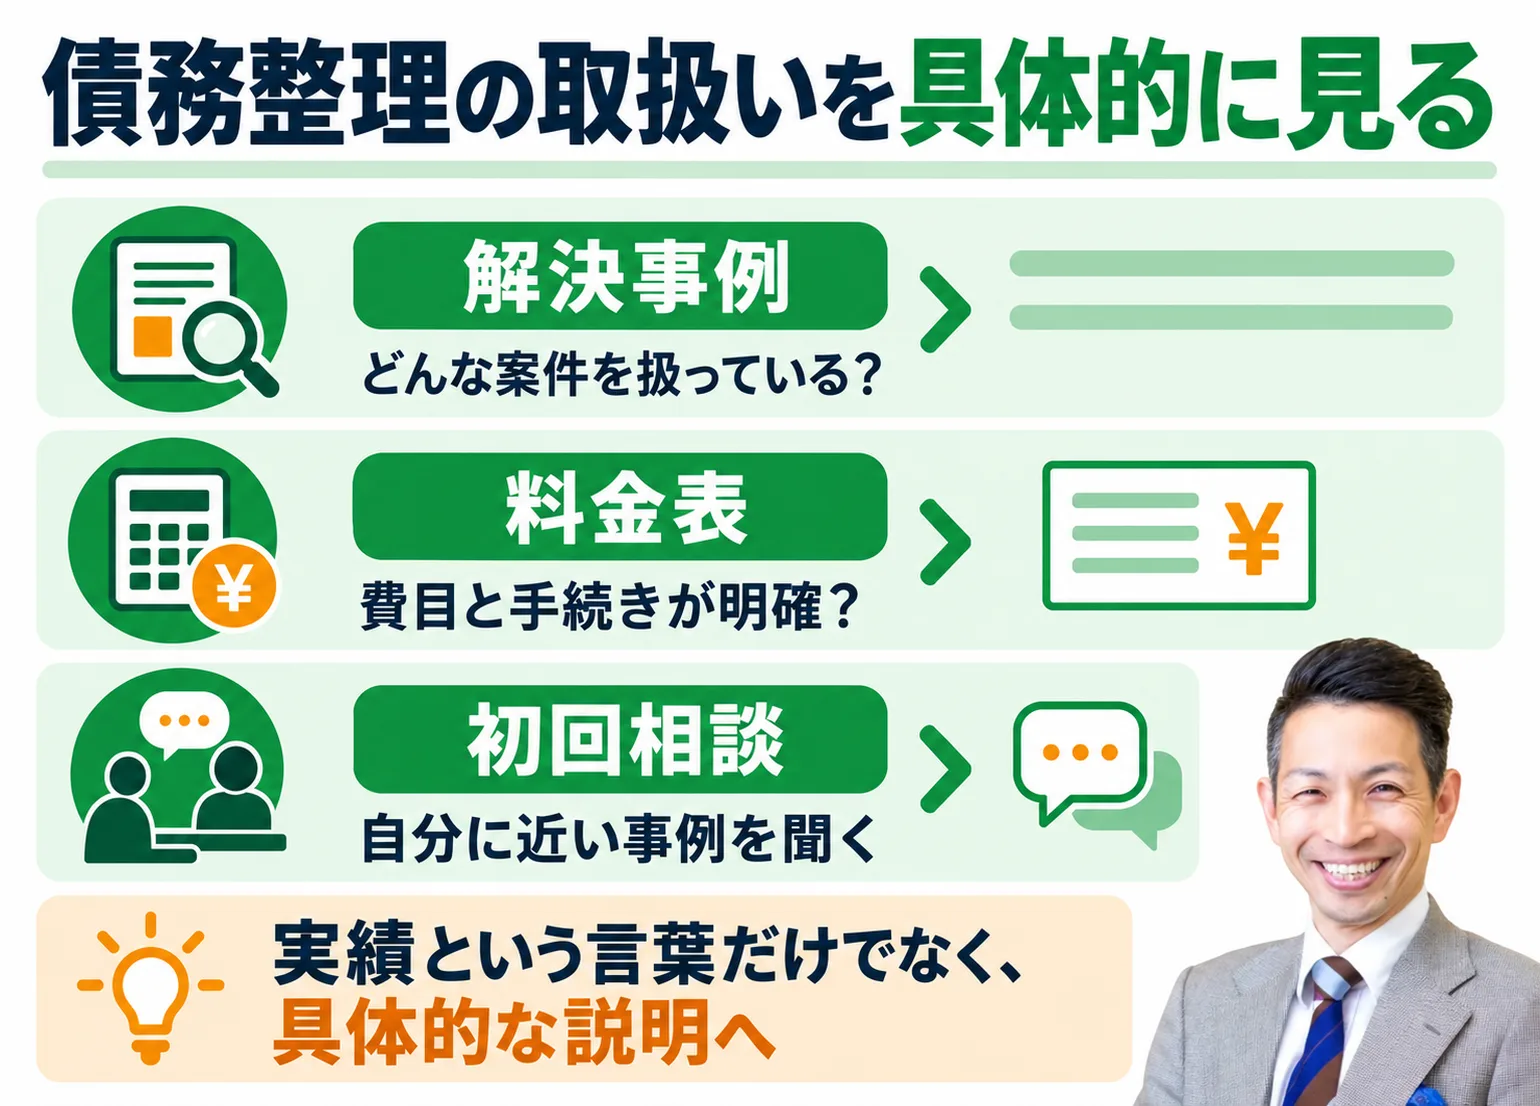
公式サイトの解決事例や料金表に、債務整理の具体的な記載があるかを見ます。離婚や相続がメインで債務整理は「取扱分野の一つ」という事務所より、日常的に扱う事務所のほうが債権者との交渉に慣れています。
②費用の説明が書面で明確か
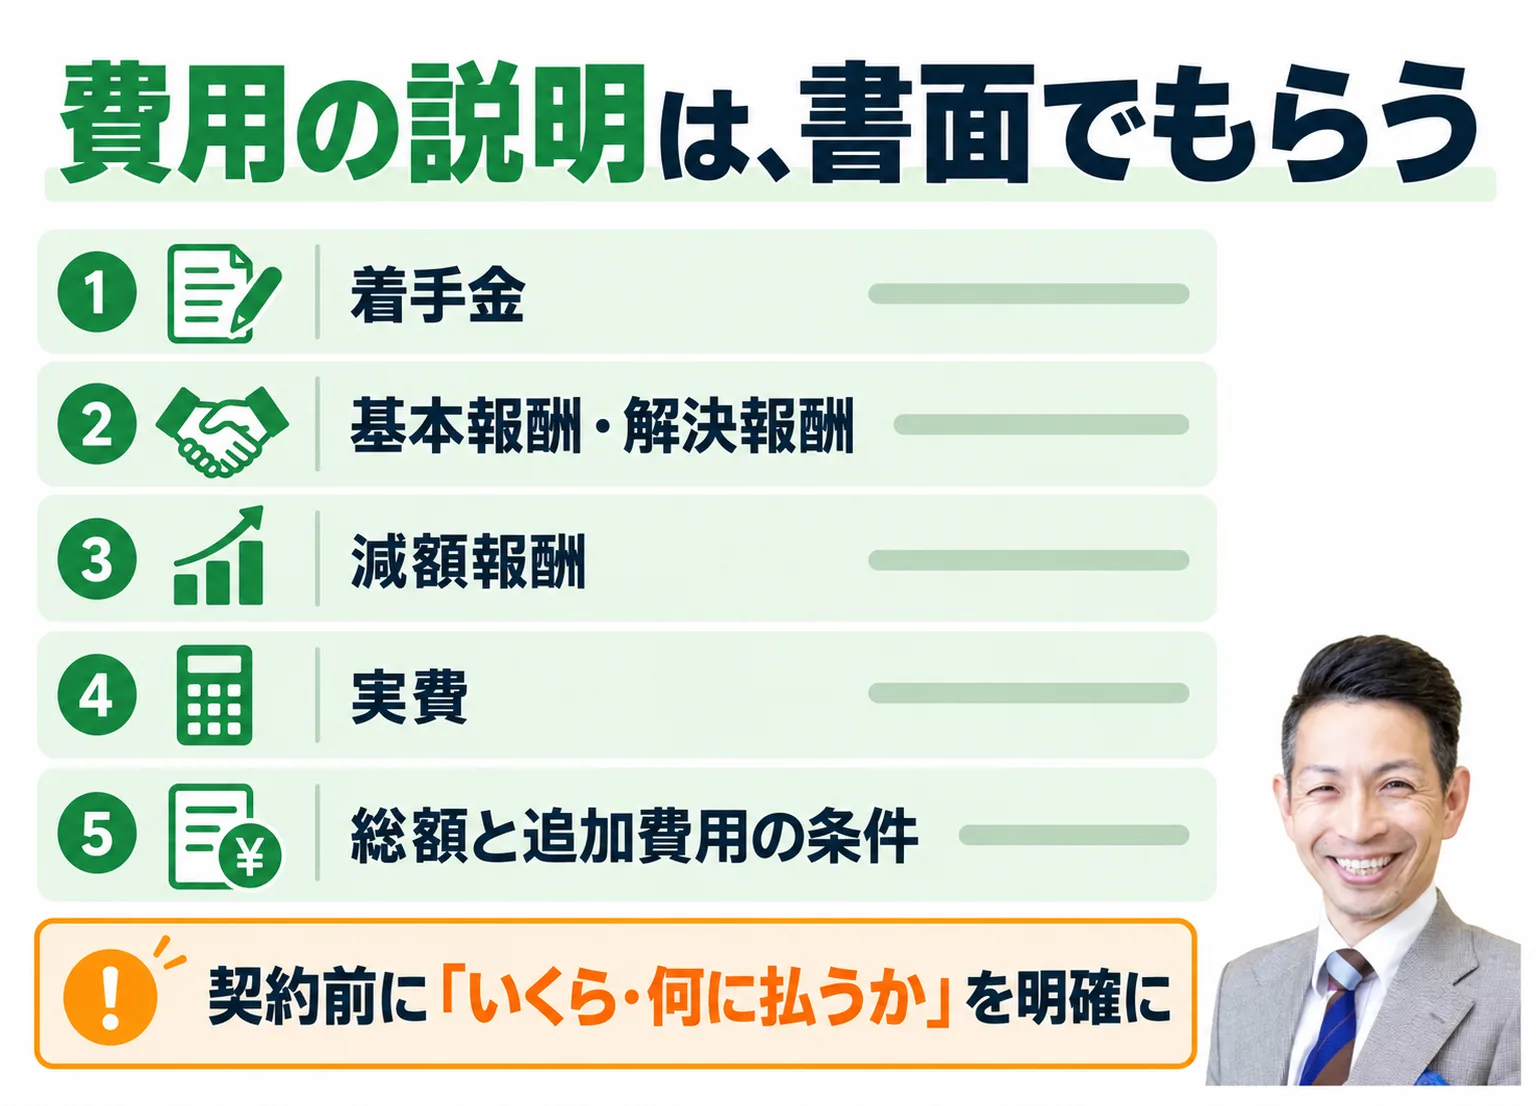
着手金・報酬・減額報酬・実費の内訳と総額を、契約前に書面で出してくれるか。ここを曖昧にする事務所は、この後の章の「ハズレの兆候」の筆頭です。
③担当者が最後まで変わらないか
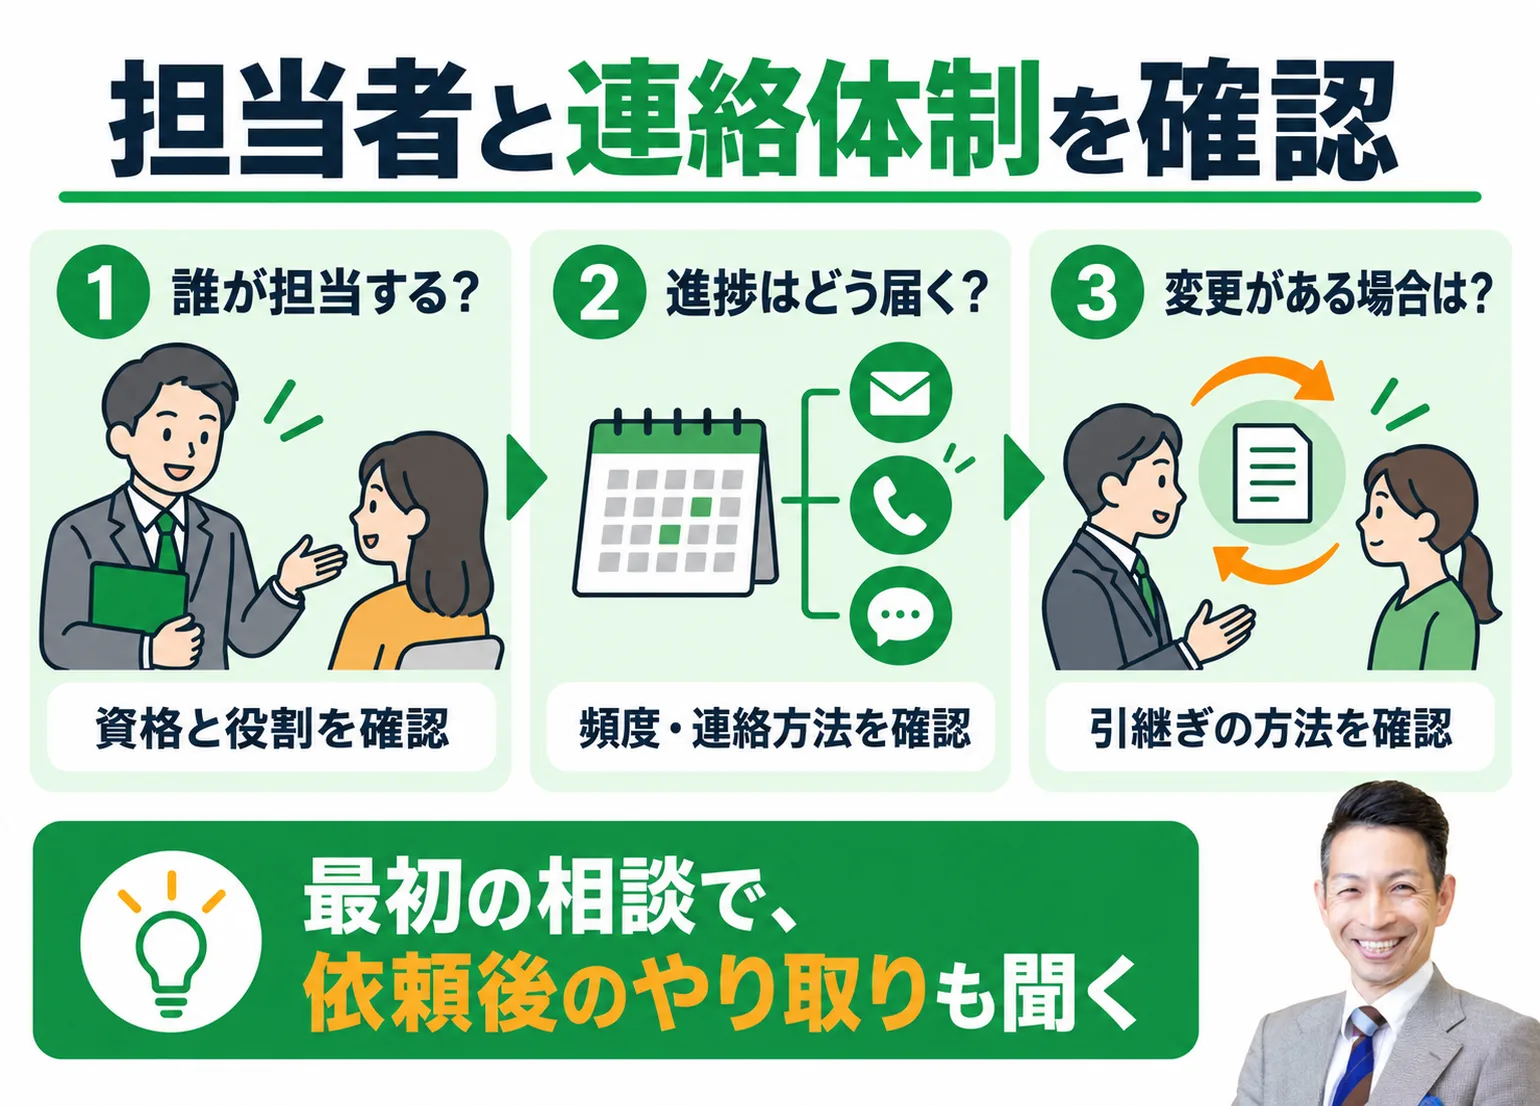
受任だけ有資格者で、あとは事務員任せ——という体制だと、交渉の質も連絡の速さも落ちます。「どなたが担当し、進捗はどう知らせてもらえますか」と最初に聞いてください。
④対応が早く、質問に正面から答えるか
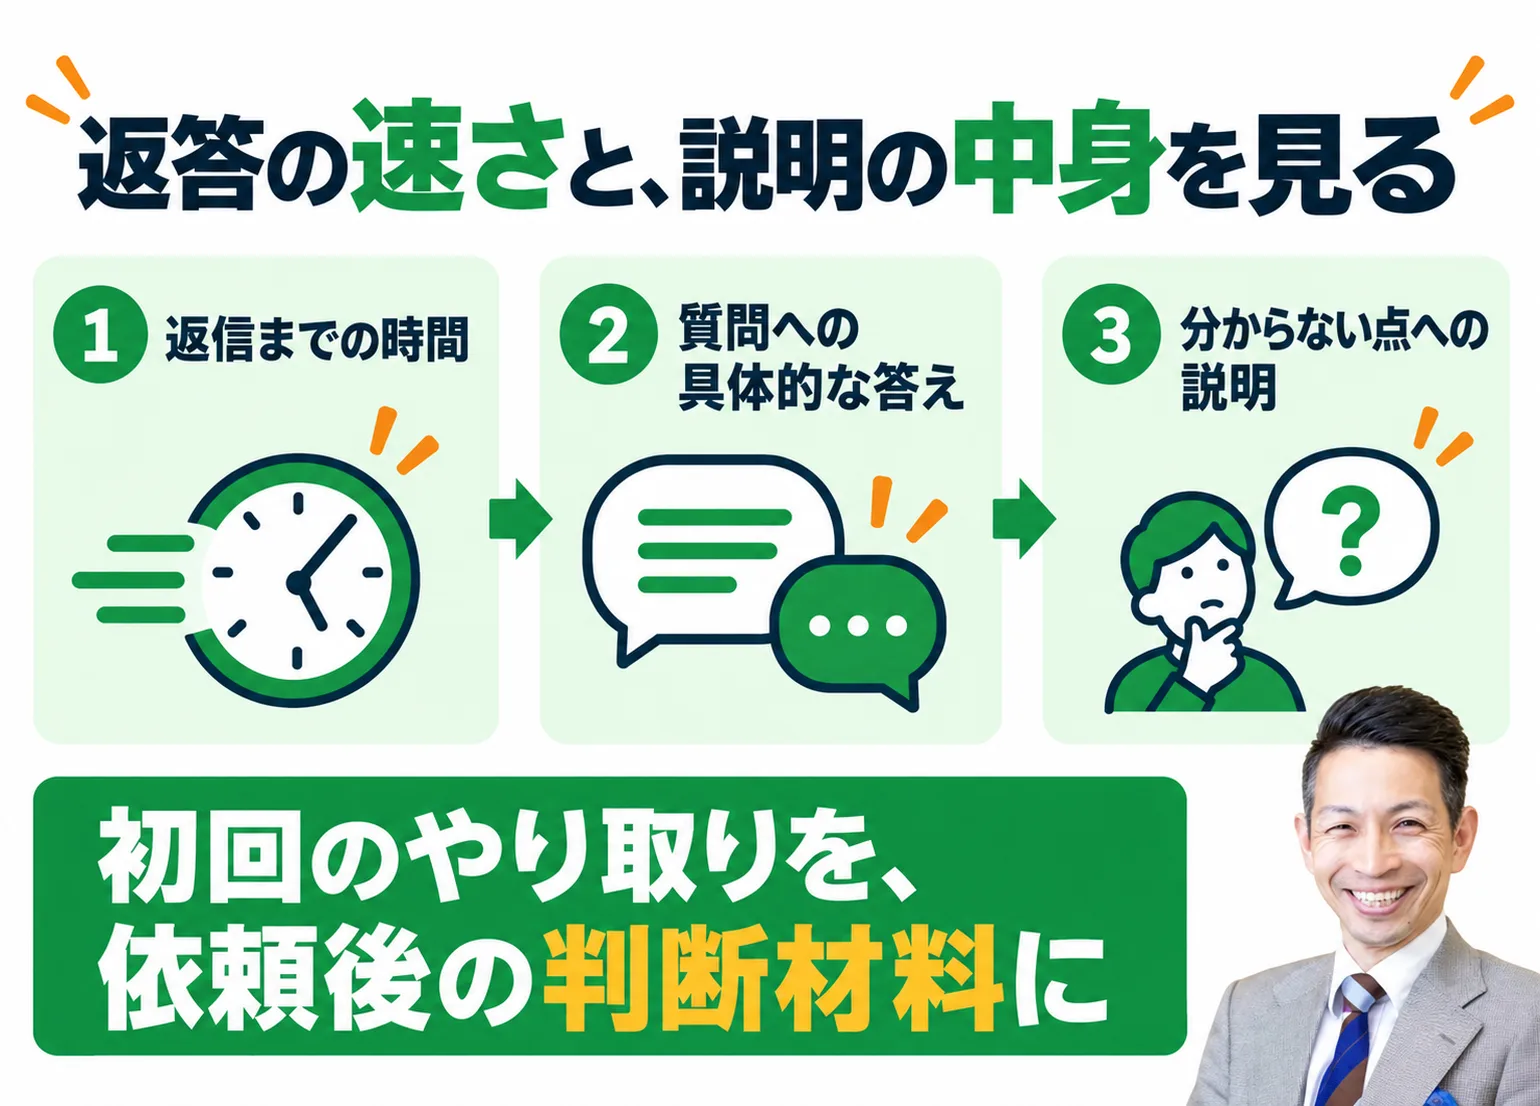
初回の問い合わせへの返信速度と、質問へのかわし方は、依頼後の対応の予告編です。
⑤デメリットも説明してくれるか
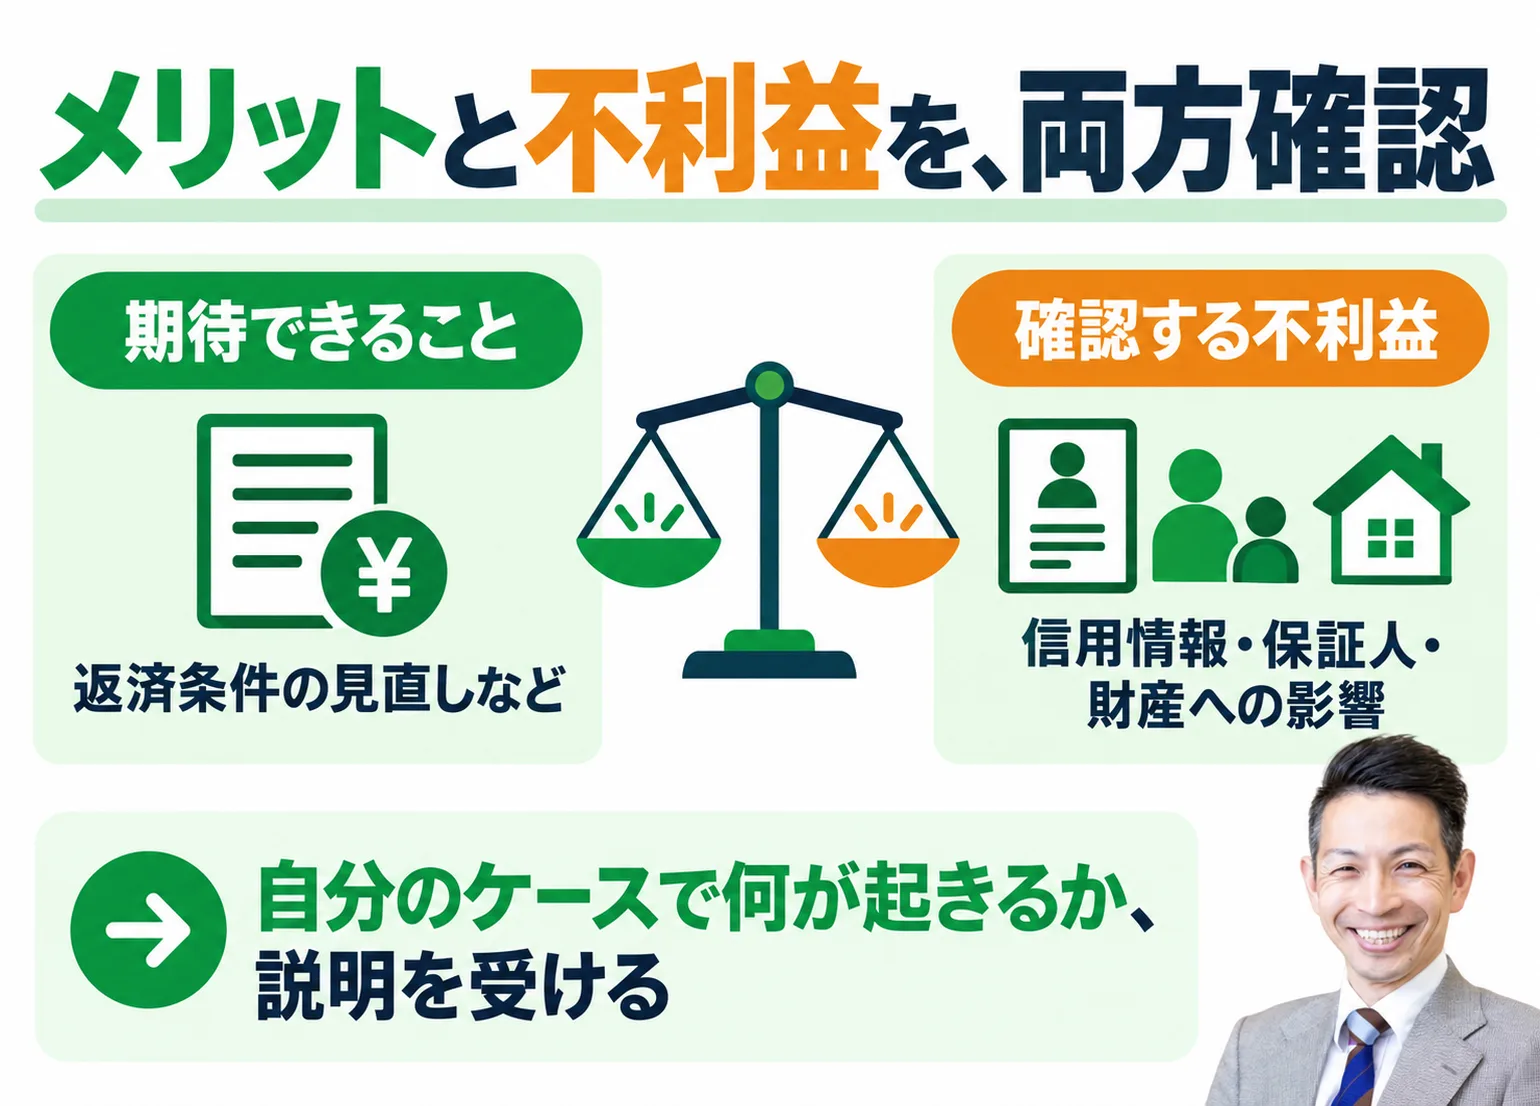
信用情報への登録、保証人への影響など、不利益の説明は受任前の義務とされています(司法書士の指針では明文化)。良いことしか言わない事務所は、基準に照らして疑ってください。
⑥懲戒処分の履歴を確認したか
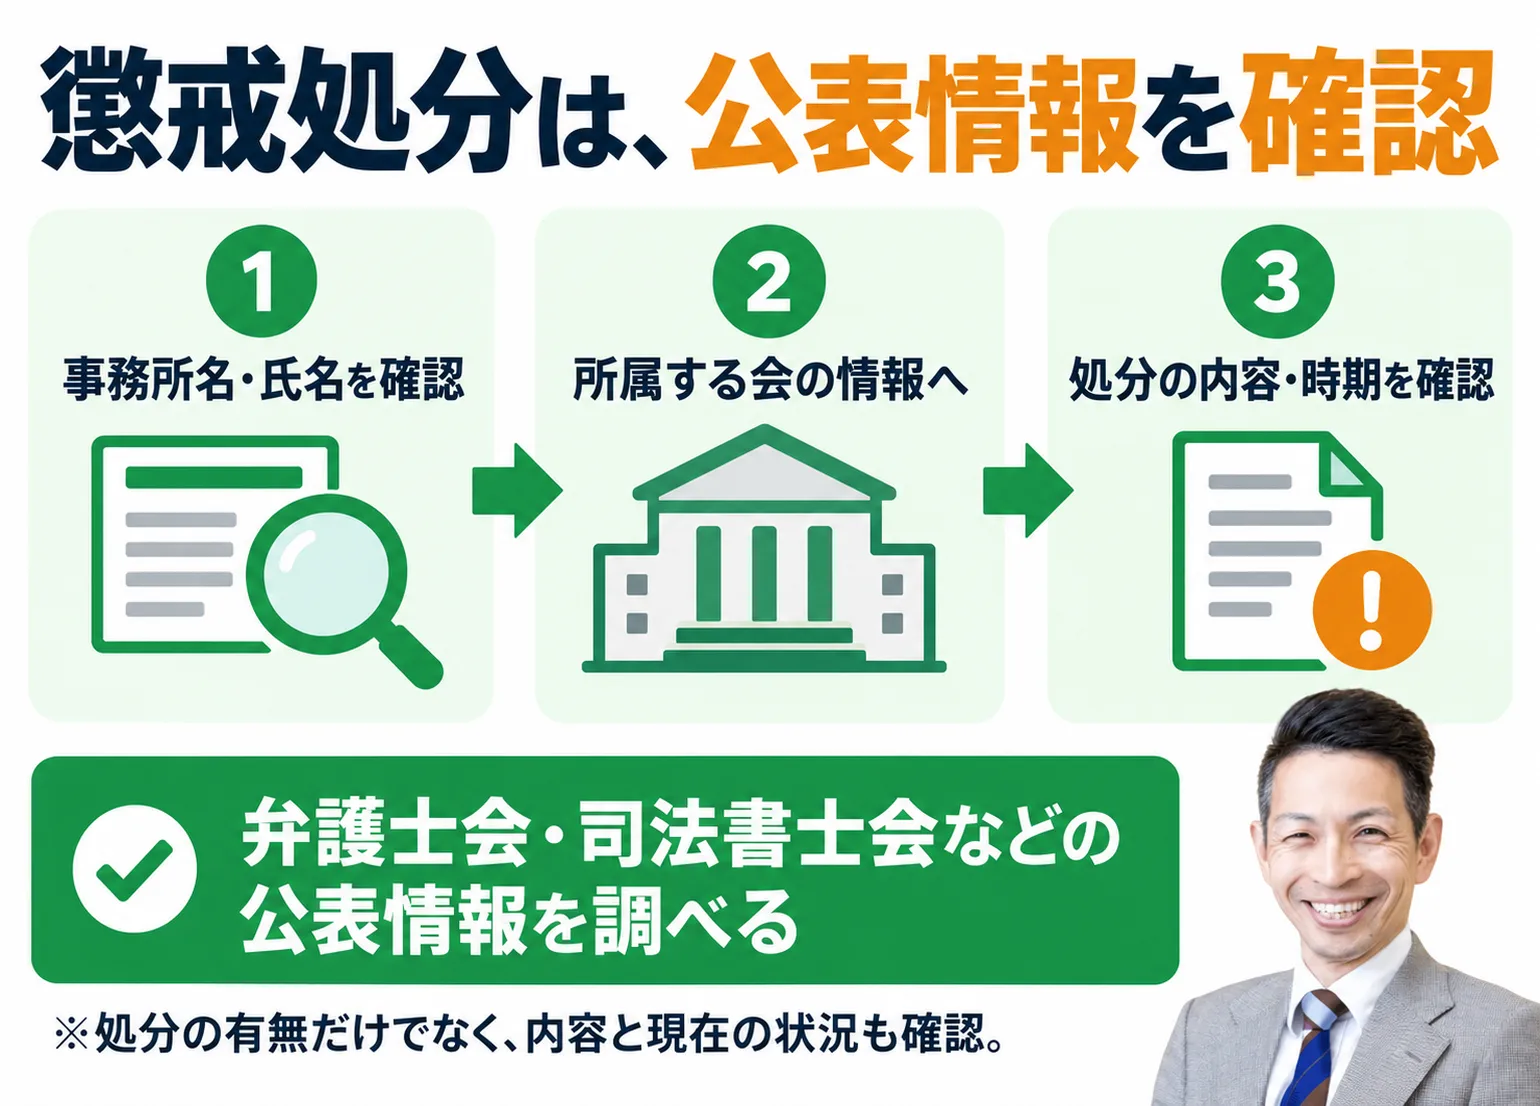
弁護士・司法書士の懲戒処分は公表されています。弁護士は日本弁護士連合会や所属弁護士会の公表情報で、司法書士は所属の司法書士会・日本司法書士会連合会への照会や公表情報で確認できます。事務所名と代表者名で検索をかけ、処分歴が出てこないかを依頼前に一度見ておく。これだけで大きな失敗をかなり避けられます。
⑦話しやすいか(相性)
債務整理は数か月〜数年の付き合いです。お金の話を正直に話せる相手かどうかは、手続きの成否に直結します。無料相談は、この相性を測る場でもあります。
社会保険労務士 島田雄太
債務整理の費用相場と「適正」の物差し
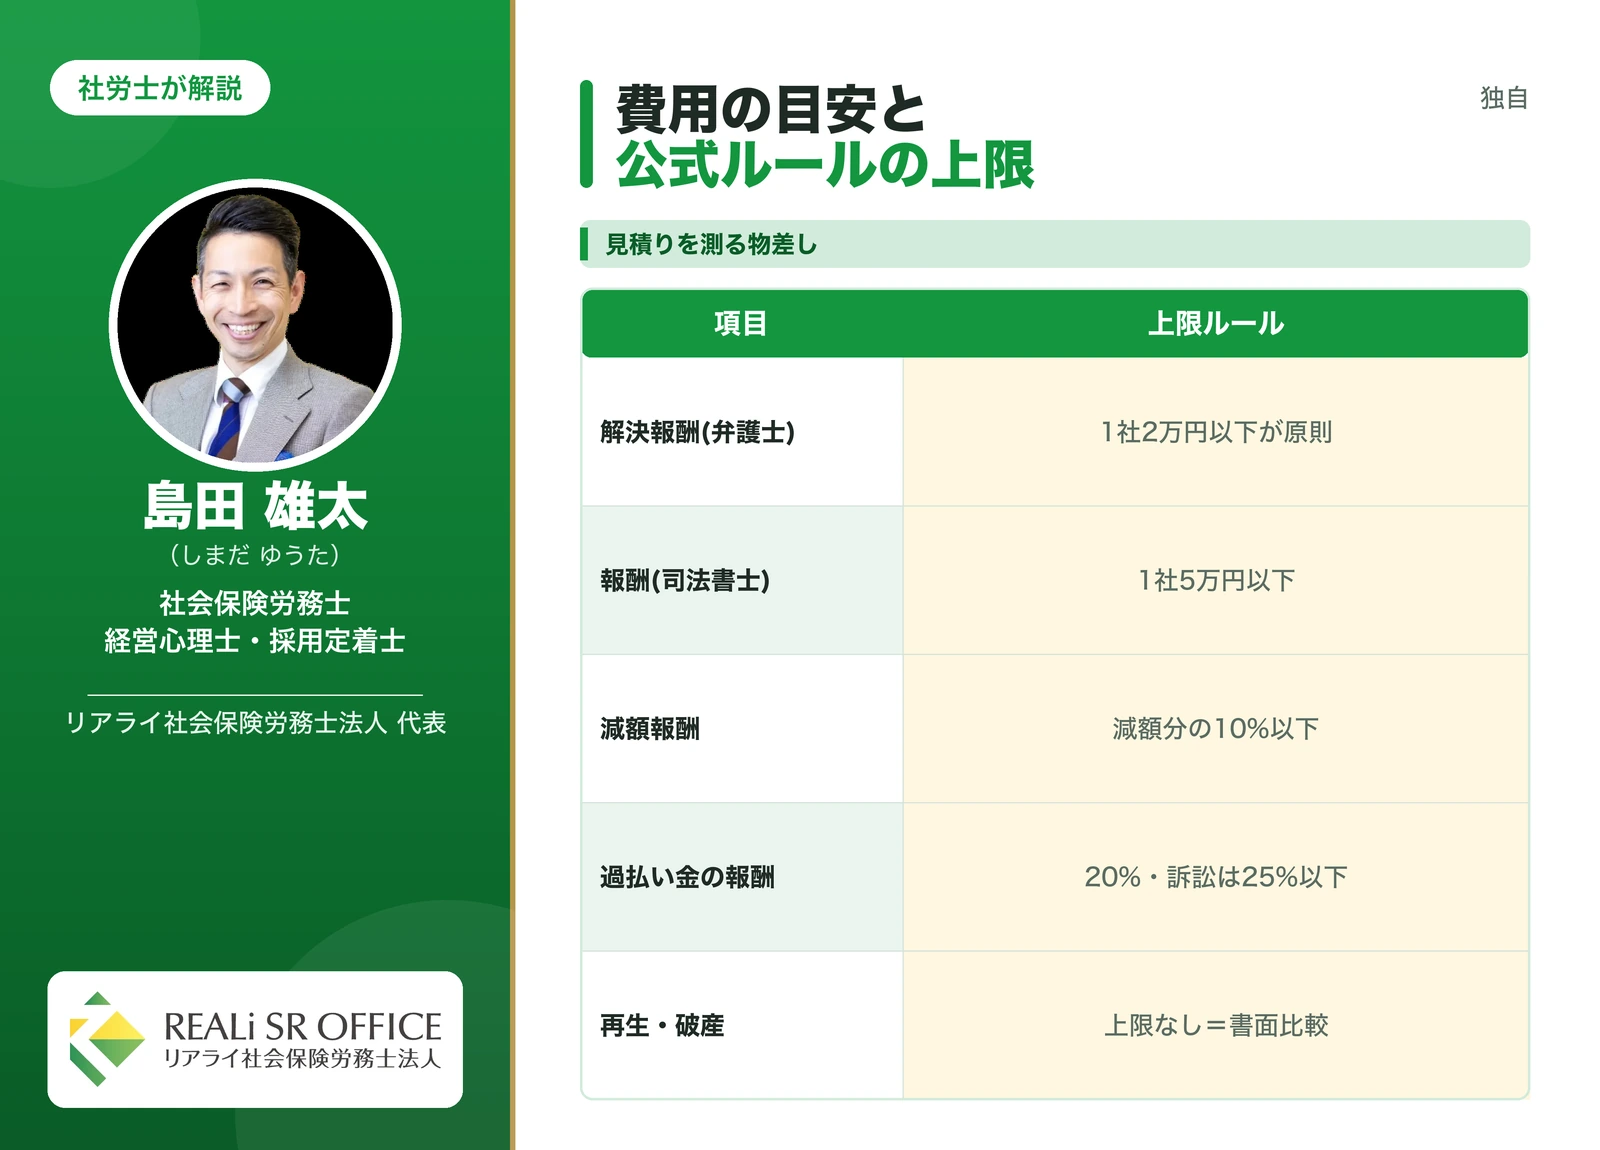
費用の目安と、それが適正かを測る物差しです。あまり知られていませんが、債務整理の報酬には弁護士会・司法書士会の公式な上限ルールがあります。
| 手続き | 費用の目安 | 公式ルールの上限 |
|---|---|---|
| 任意整理(弁護士) | 1社あたり着手金+報酬で数万円 | 解決報酬は1社2万円以下が原則・減額報酬10%以下 |
| 任意整理(司法書士) | 同上(抑えめの傾向) | 1社5万円以下(着手金含む合計)・請求額を超えない |
| 過払い金請求 | 回収額の2割前後 | 訴訟によらない場合20%・訴訟の場合25%以下 |
| 個人再生 | 数十万円規模(裁判所費用別) | 一律の上限なし=総額の書面確認が必須 |
| 自己破産 | 数十万円規模(裁判所費用別) | 同上 |
出典は、日本弁護士連合会「債務整理事件処理の規律を定める規程」と、日本司法書士会連合会「債務整理事件の処理に関する指針」です。さらに司法書士の指針では、顧客管理費・通信費など名目を変えた別途請求の禁止、和解後の支払代行の手数料は月1,000円まで、受任時の対面での面談原則、破産・再生が適切なのに安易に任意整理を選ぶことの禁止まで定められています。
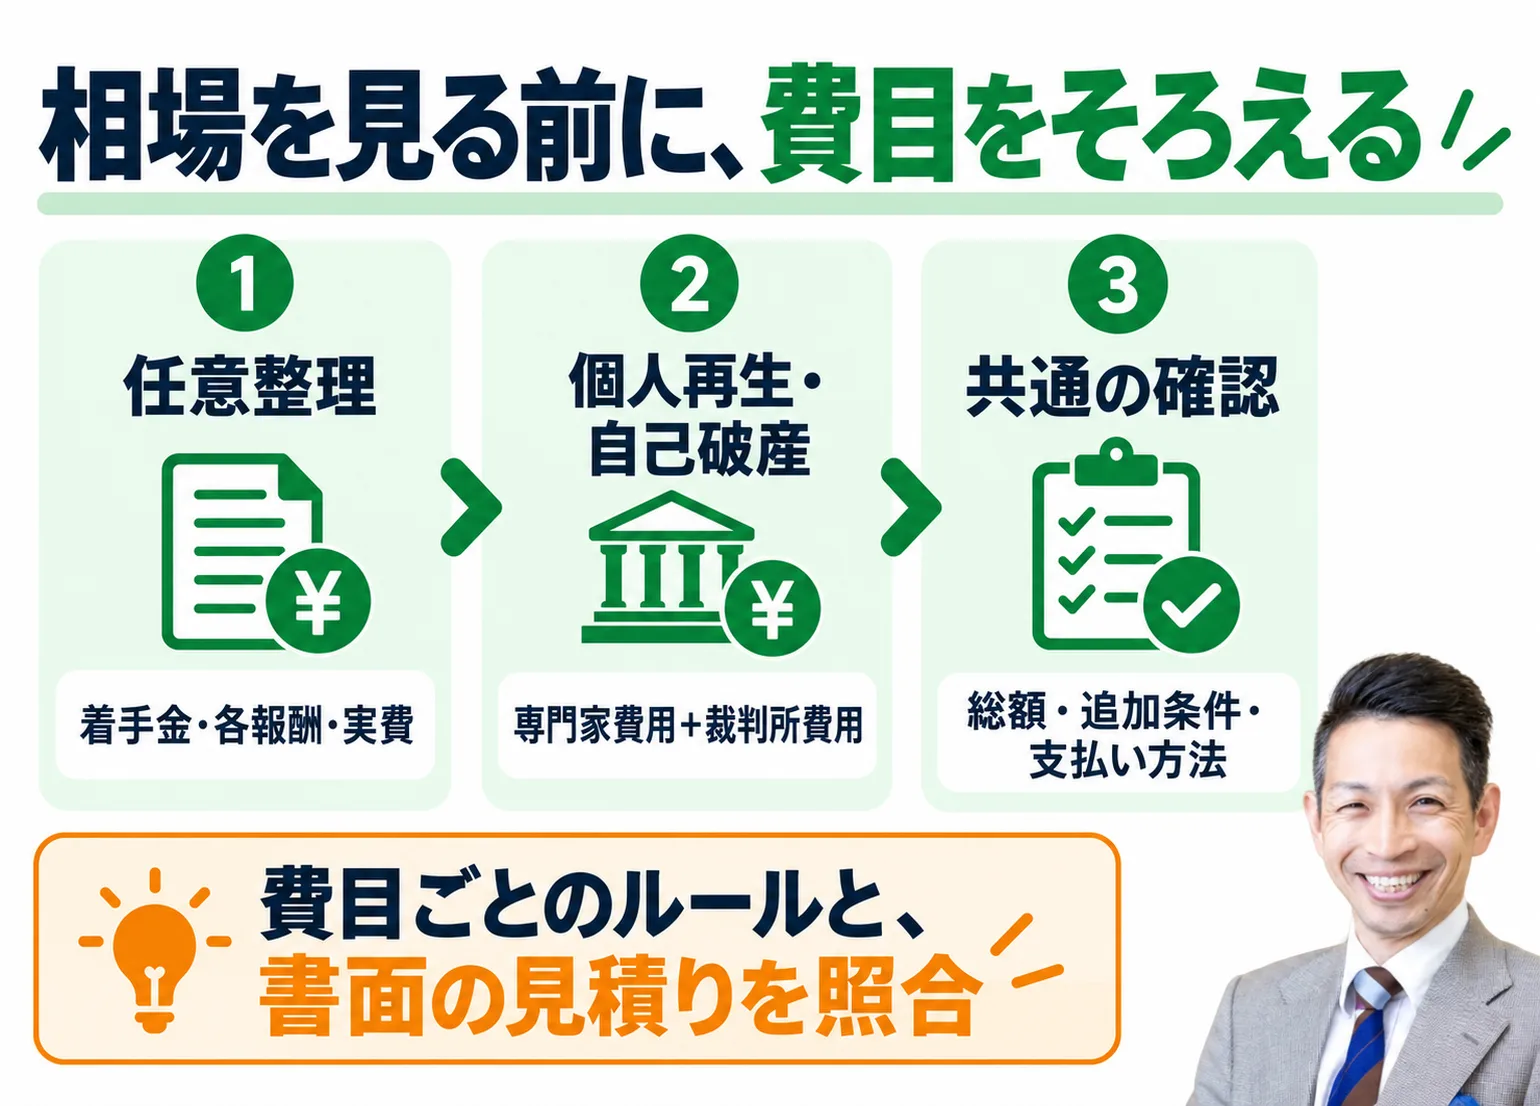
つまり、「見積りがこの物差しに収まっているか」「ルールにない名目が紛れていないか」を見るだけで、費用面の失敗はほぼ防げます。個人再生・自己破産は上限の決まりがないぶん、総額を書面で確認して2社で比べるのが物差しの代わりになります。
見積書でチェックする5項目と、初回相談で聞く質問
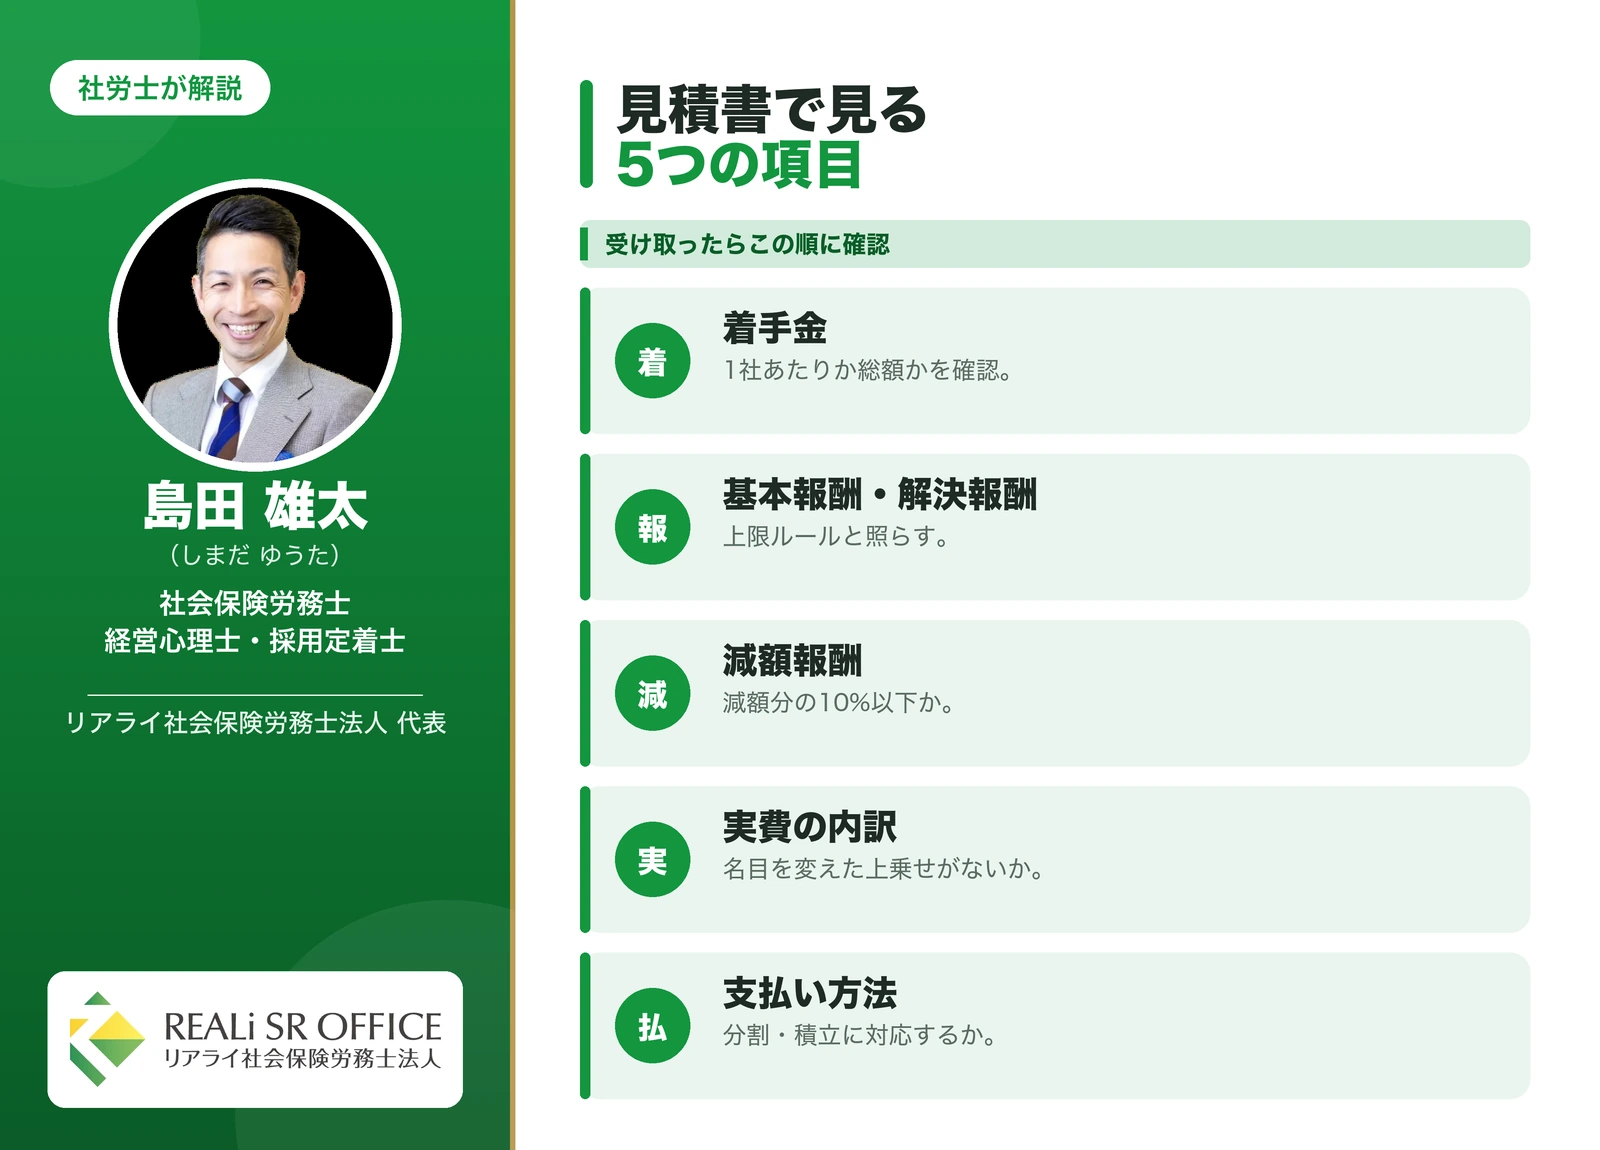
見積書を受け取ったら、次の5項目を確認してください。①着手金(1社あたりか総額か)、②基本報酬・解決報酬(上の物差しと照合)、③減額報酬(減額分の10%以下か)、④実費(通信費・印紙代などの内訳。名目を変えた上乗せがないか)、⑤支払い方法(分割可否・積立方式の有無)。
初回相談で聞く質問は3つで足ります。「私の場合、どの手続きが現実的ですか」「費用の総額と内訳を書面でいただけますか」「毎月の支払いはいくらになりますか」。この3つに正面から答えてくれるかどうかが、そのまま事務所の判定になります。
こんな事務所は避ける|ハズレの兆候
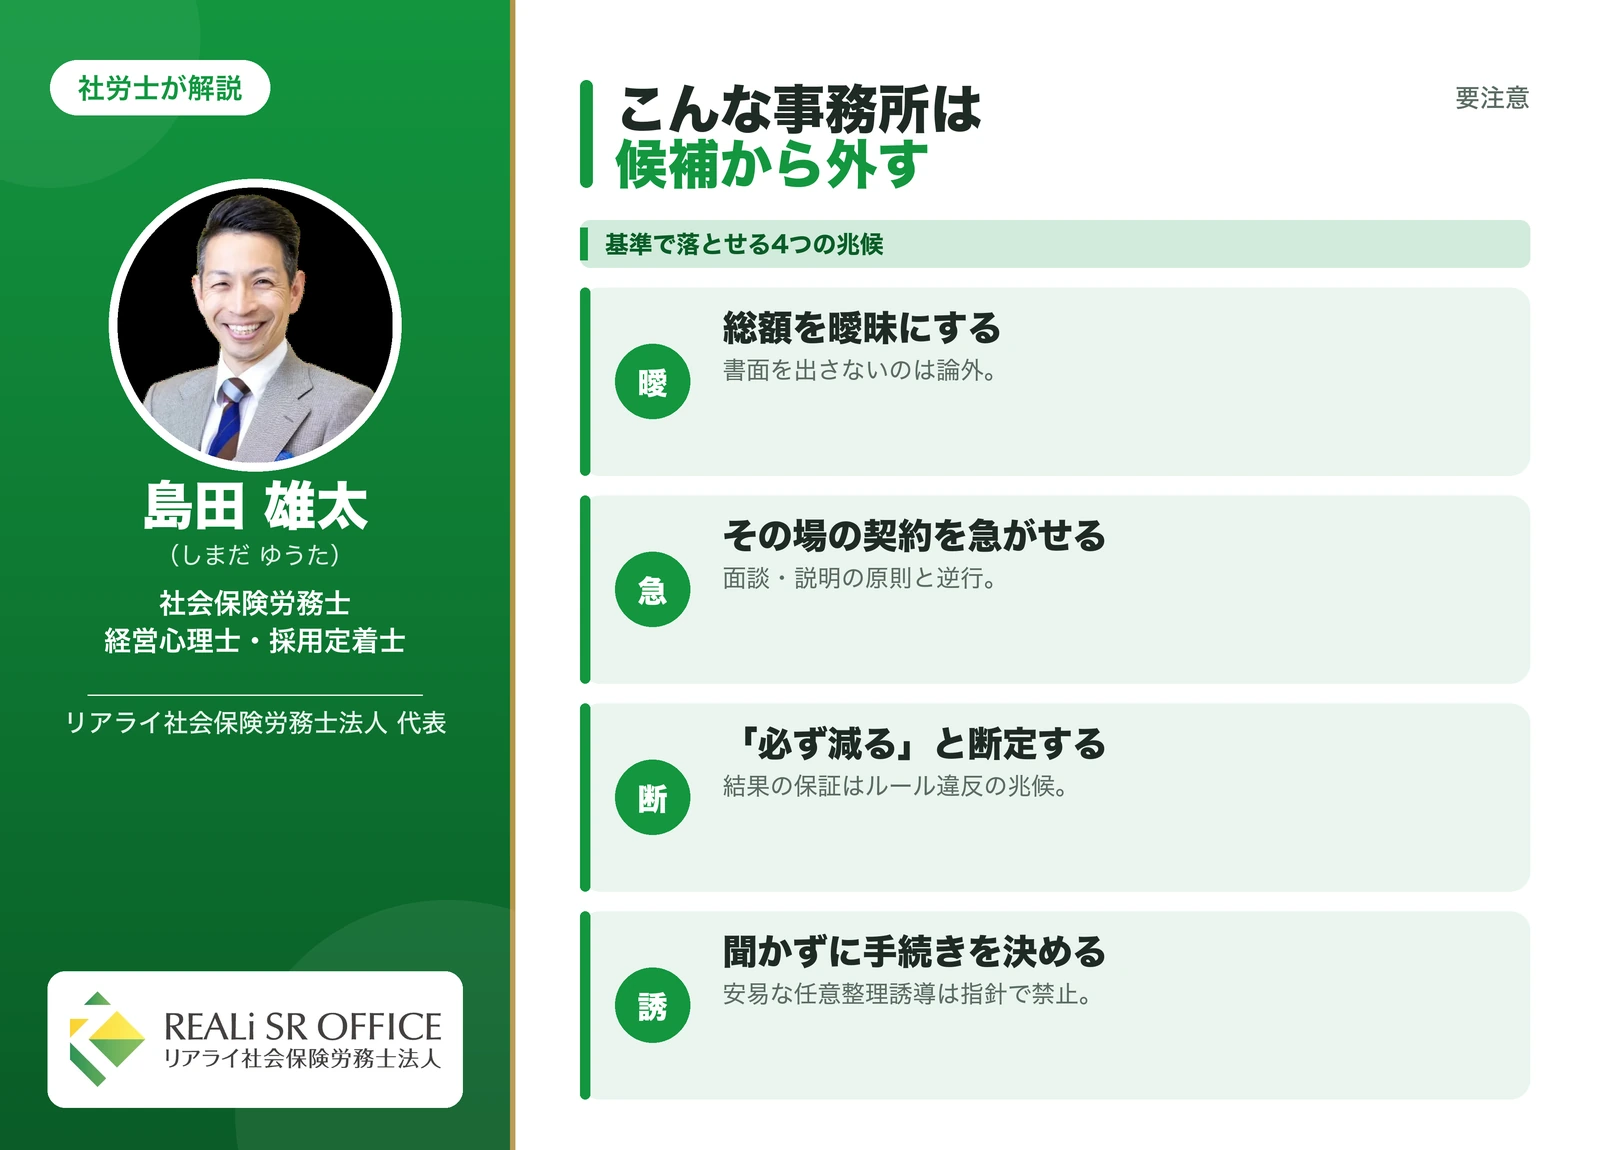
逆に、次の兆候が見えたら候補から外してください。
①費用の総額を曖昧にする——「やってみないと分からない」で書面を出さないのは論外です。②その場での契約を急がせる——面談もそこそこに「今日契約すれば割引」などと迫るのは、受任の原則(面談・説明義務)と逆行しています。③「借金が必ず減ります」と断定する——結果を保証する言い方は、むしろ規律違反の兆候です。④状況を聞かずに手続きを決めてくる——他の借金を聞かずに過払い金請求だけ受けようとする、破産が適切なのに任意整理に誘導する、といった対応は司法書士の指針で明確に禁じられています。
どれも「公式ルールに照らしておかしい」という判定です。感覚で嫌な感じがする、ではなく、基準で落とせるようになれば、選び方はもう失敗しません。
状況別のおすすめ相談先
依頼先タイプの判定と物差しを踏まえたうえで、入口になる相談先を状況別に挙げます。
| こんな方 | 相談先の例 | 資格 |
|---|---|---|
| まずタイプ判定から・夜しか時間がない | 司法書士法人 中央事務所(相談・着手金無料/7〜22時・年中無休) | 司法書士 |
| 140万円超・裁判所手続きを任せたい | ひばり法律事務所・ライズ綜合法律事務所 | 弁護士 |
| 費用を抑えた任意整理・過払い | はたの法務事務所・グリーン司法書士法人 | 司法書士 |
各事務所の確認済みの特徴・比較のしかたは、債務整理のおすすめ相談先と失敗しない選び方で詳しく整理しています。大阪で対面相談したい方は大阪の相談先まとめをどうぞ。
費用が払えないときの道|法テラス・分割・積立
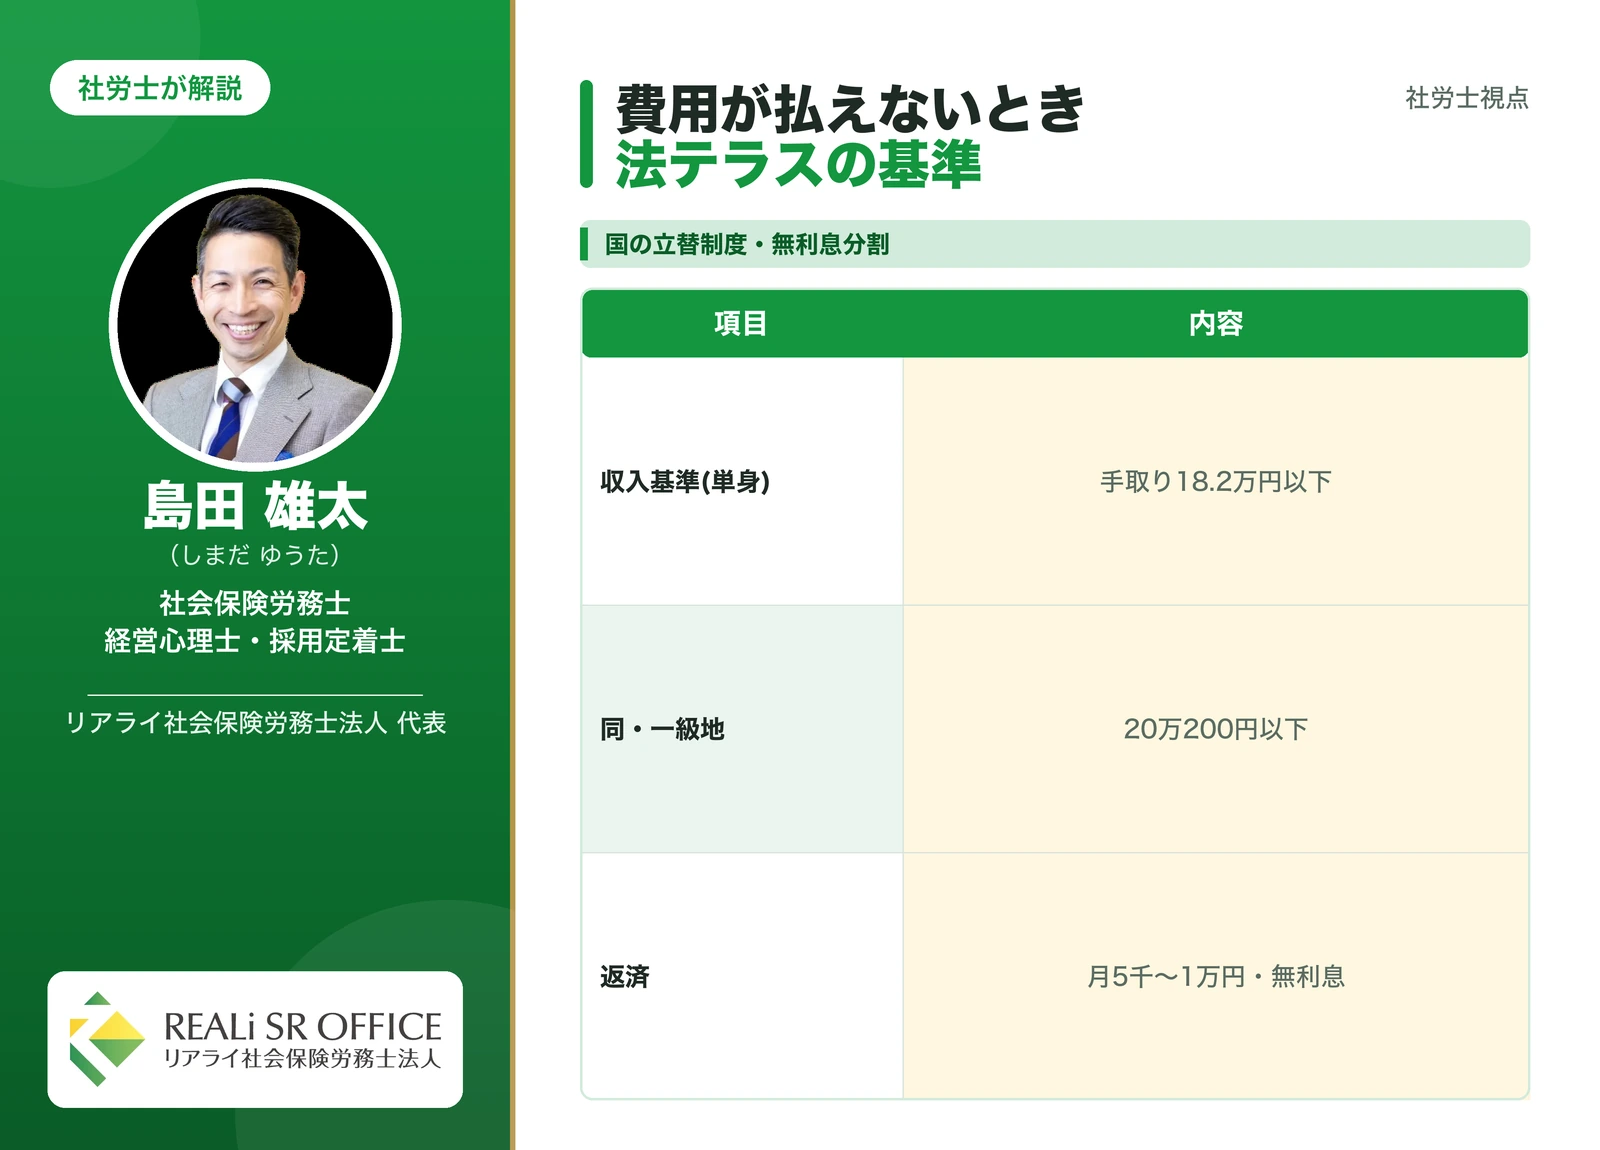
「選び方以前に、費用が払えない」という方へ。道は3つあります。
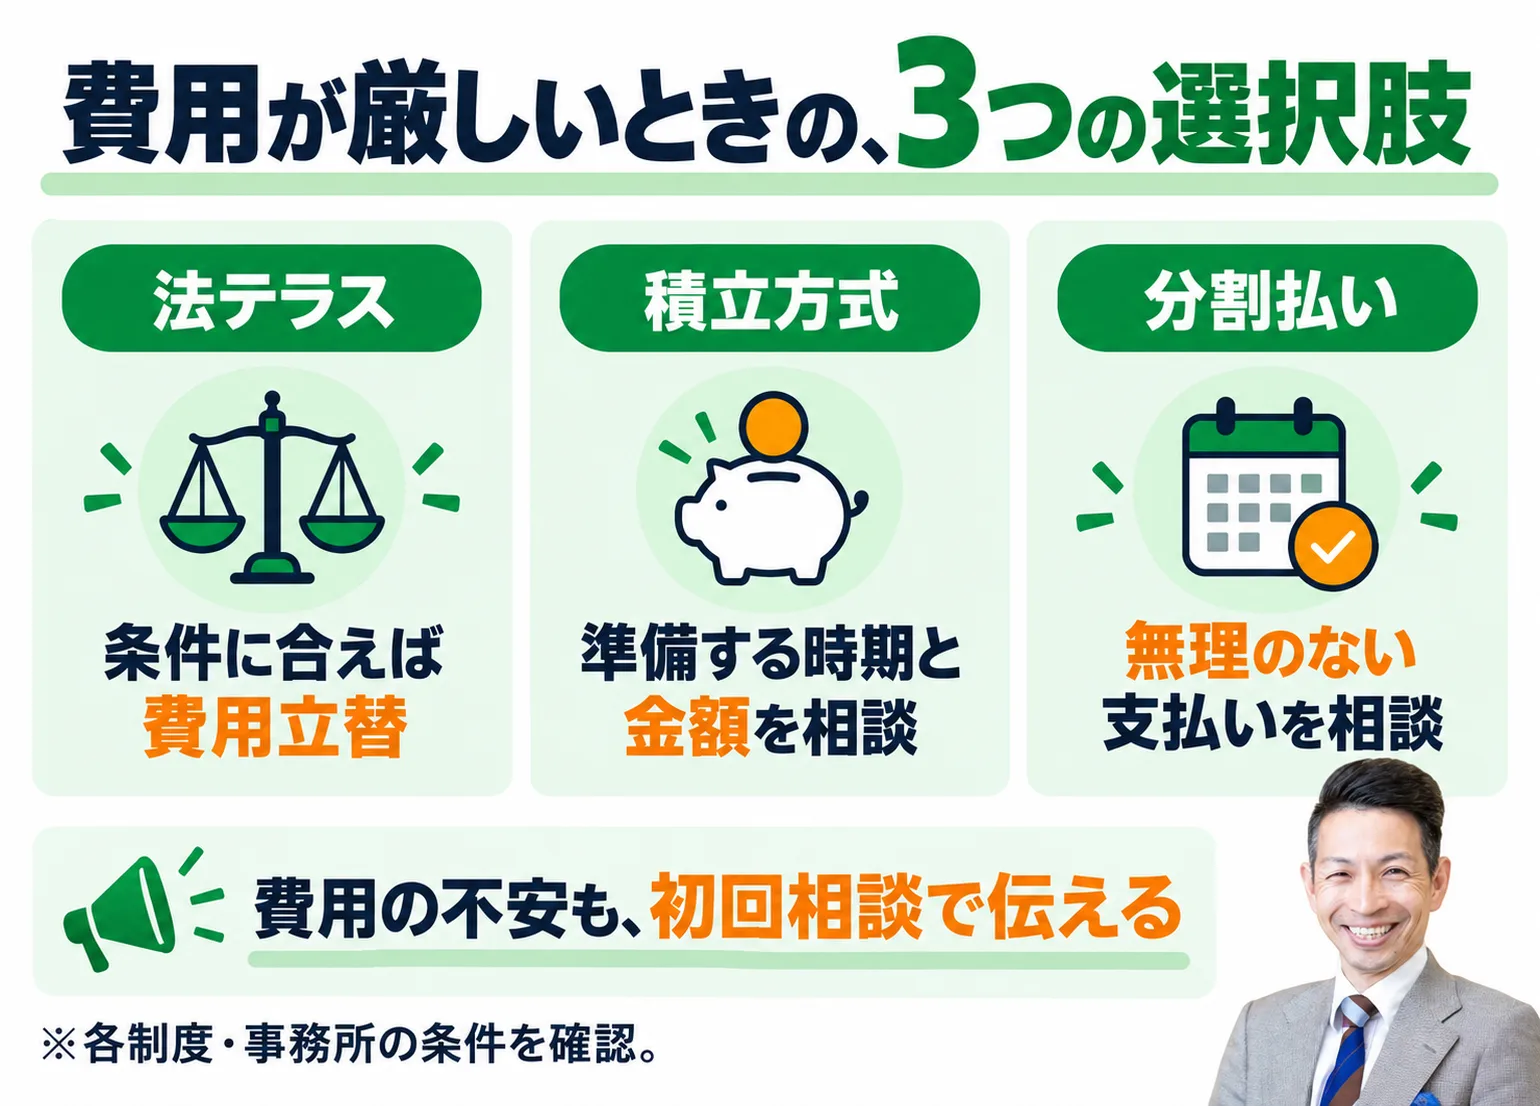
①法テラス(日本司法支援センター)——収入と資産が基準以下なら、国の制度で弁護士・司法書士費用の立替を受けられます。収入基準の目安は単身で手取り月収18万2,000円以下(東京都特別区など一級地は20万200円以下・家族数で変動・2026年3月現在)。返済は月5,000〜10,000円程度の無利息分割です。②積立方式——受任通知で返済が止まっている間に、毎月の返済額相当を費用として積み立てる方式。多くの事務所が対応しています。③分割払い——見積り時に「分割は可能ですか」と聞くだけです。費用を理由に相談をあきらめる必要はありません。
なお、収入が落ちた背景に病気やけががあるなら、傷病手当金や障害年金など「入ってくるお金」を立て直す公的制度の総点検も忘れずに。社労士として、ここは必ず添えておきたい視点です。制度の全体像は借金救済制度のからくりと注意点でも整理しています。
依頼した後の流れ|受任通知から解決まで
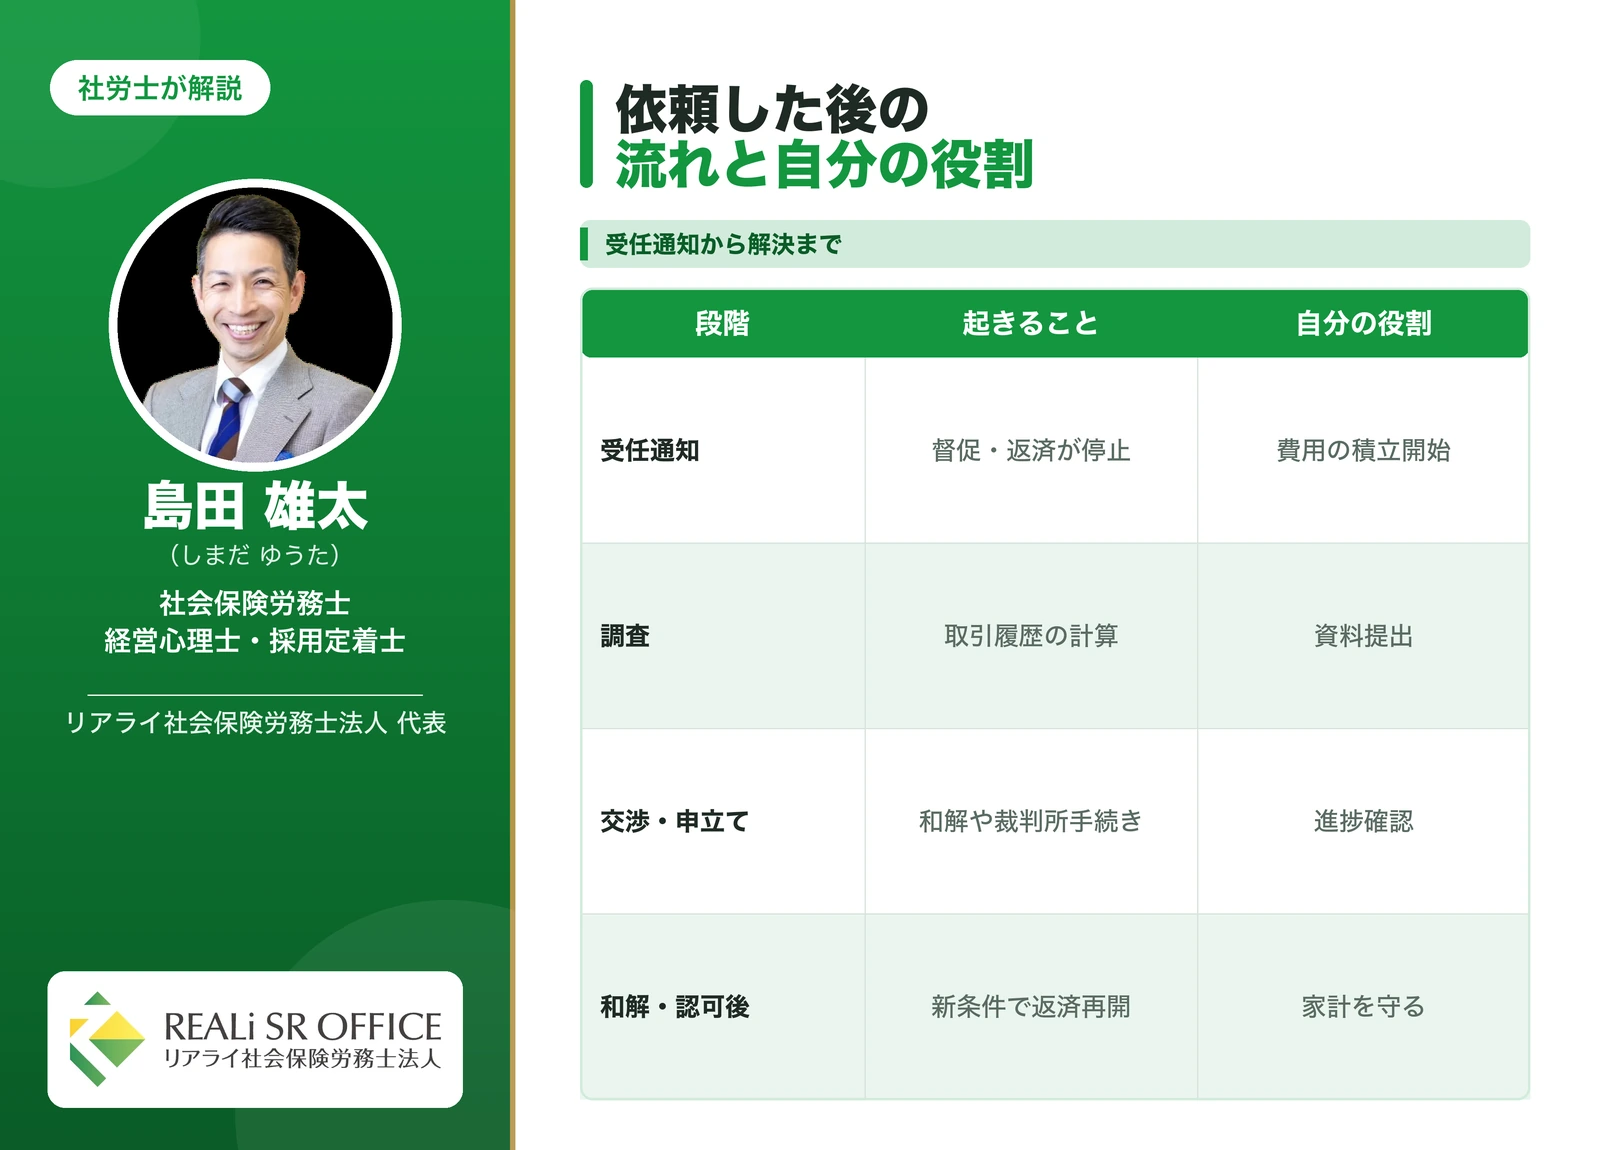
依頼後の流れも知っておくと、不安なく任せられます。
| 段階 | 何が起きるか | 自分がやること |
|---|---|---|
| 受任通知の発送 | 督促と返済が一時停止 | 費用の積立開始 |
| 調査・方針決定 | 取引履歴の開示・引き直し計算 | 資料提出・正直な申告 |
| 交渉・申立て | 和解交渉または裁判所手続き | 進捗確認・追加資料 |
| 和解・認可後 | 新しい条件で返済再開 | 完済まで家計を守る |
受任通知で督促が止まってから和解・認可までは、任意整理でおおむね数か月です。この「静かになった期間」に家計の立て直しを進めておくことが、完済まで走り切る土台になります。
今日からの手順書|まとめに代えて
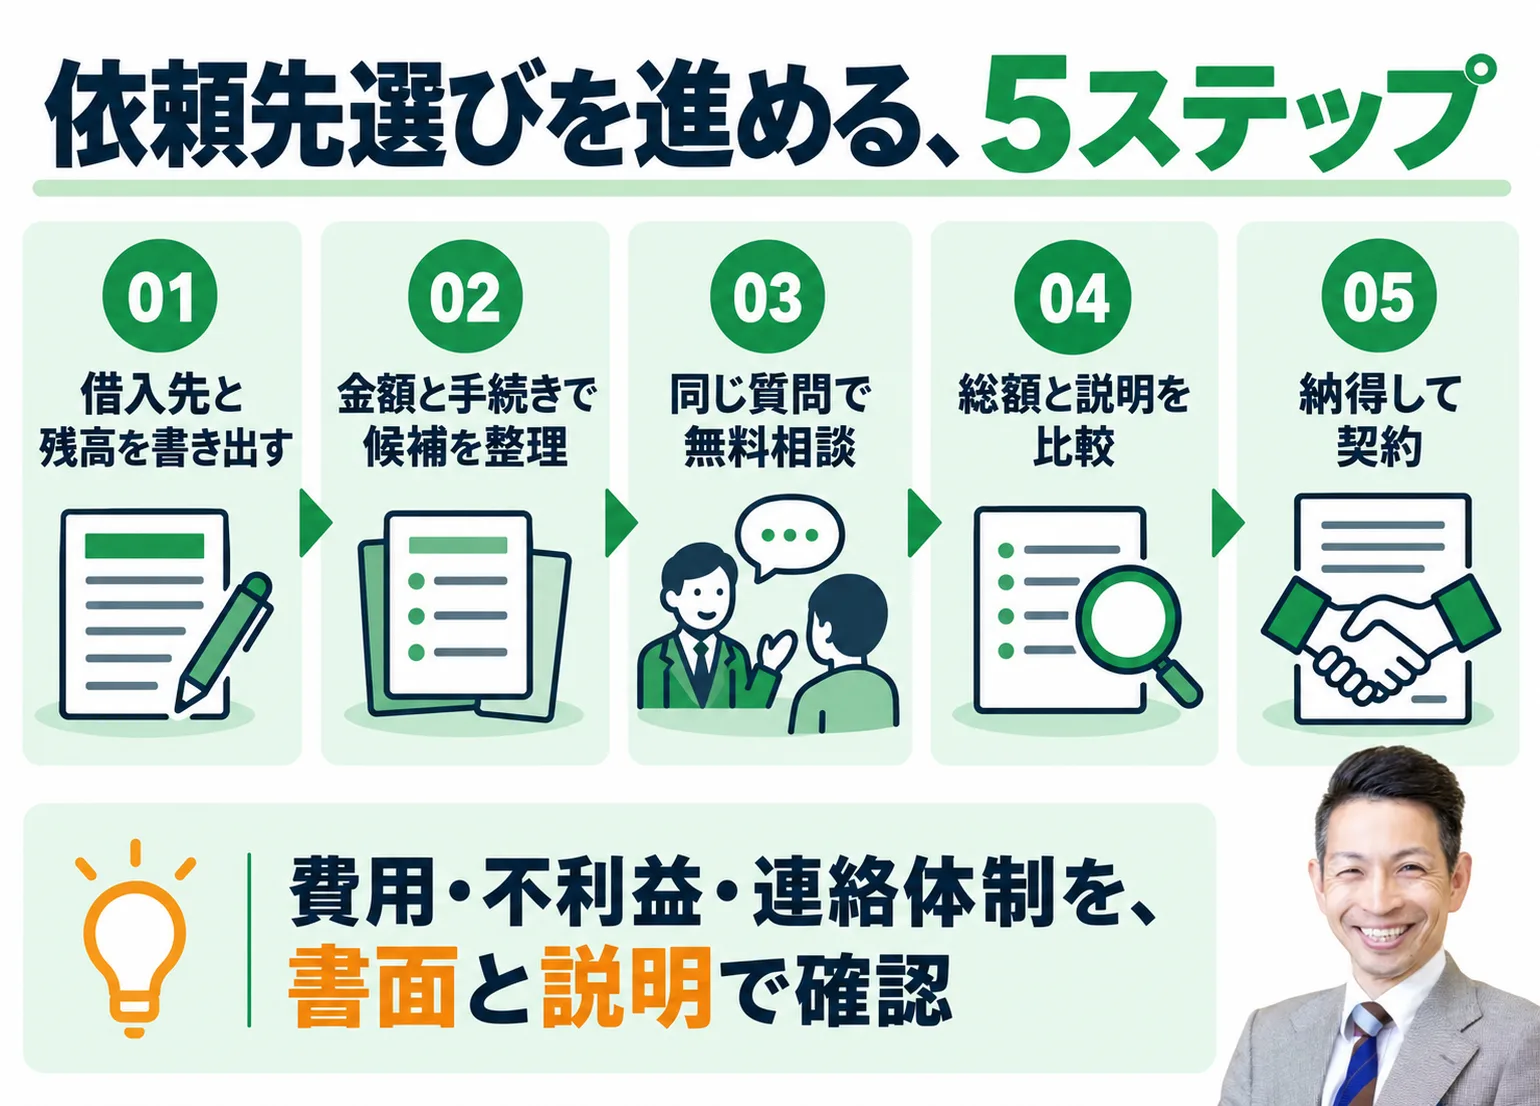
最後に、この記事を閉じたあとの手順をまとめます。
手順1|借入先・1社ごとの金額・借入時期を1枚のメモに書き出す。
手順2|「1社140万円」と「手続きの種類」で、弁護士か司法書士かのタイプを判定する。迷うなら無料相談でタイプ判定から。
手順3|候補を2つ選び、無料相談で同じ質問を3つ聞く(現実的な手続き・費用総額の書面・毎月の支払い)。
手順4|見積りを5項目でチェックし、報酬の上限ルールと照らす。懲戒処分の公表情報も一度確認する。
手順5|説明が明確で、デメリットまで話してくれた事務所に依頼する。費用が厳しければ法テラス・積立を相談する。
「どこに頼むか」で止まっていた時間が、この手順ならそのまま前進に変わります。
債務整理の弁護士の選び方に関するよくある質問
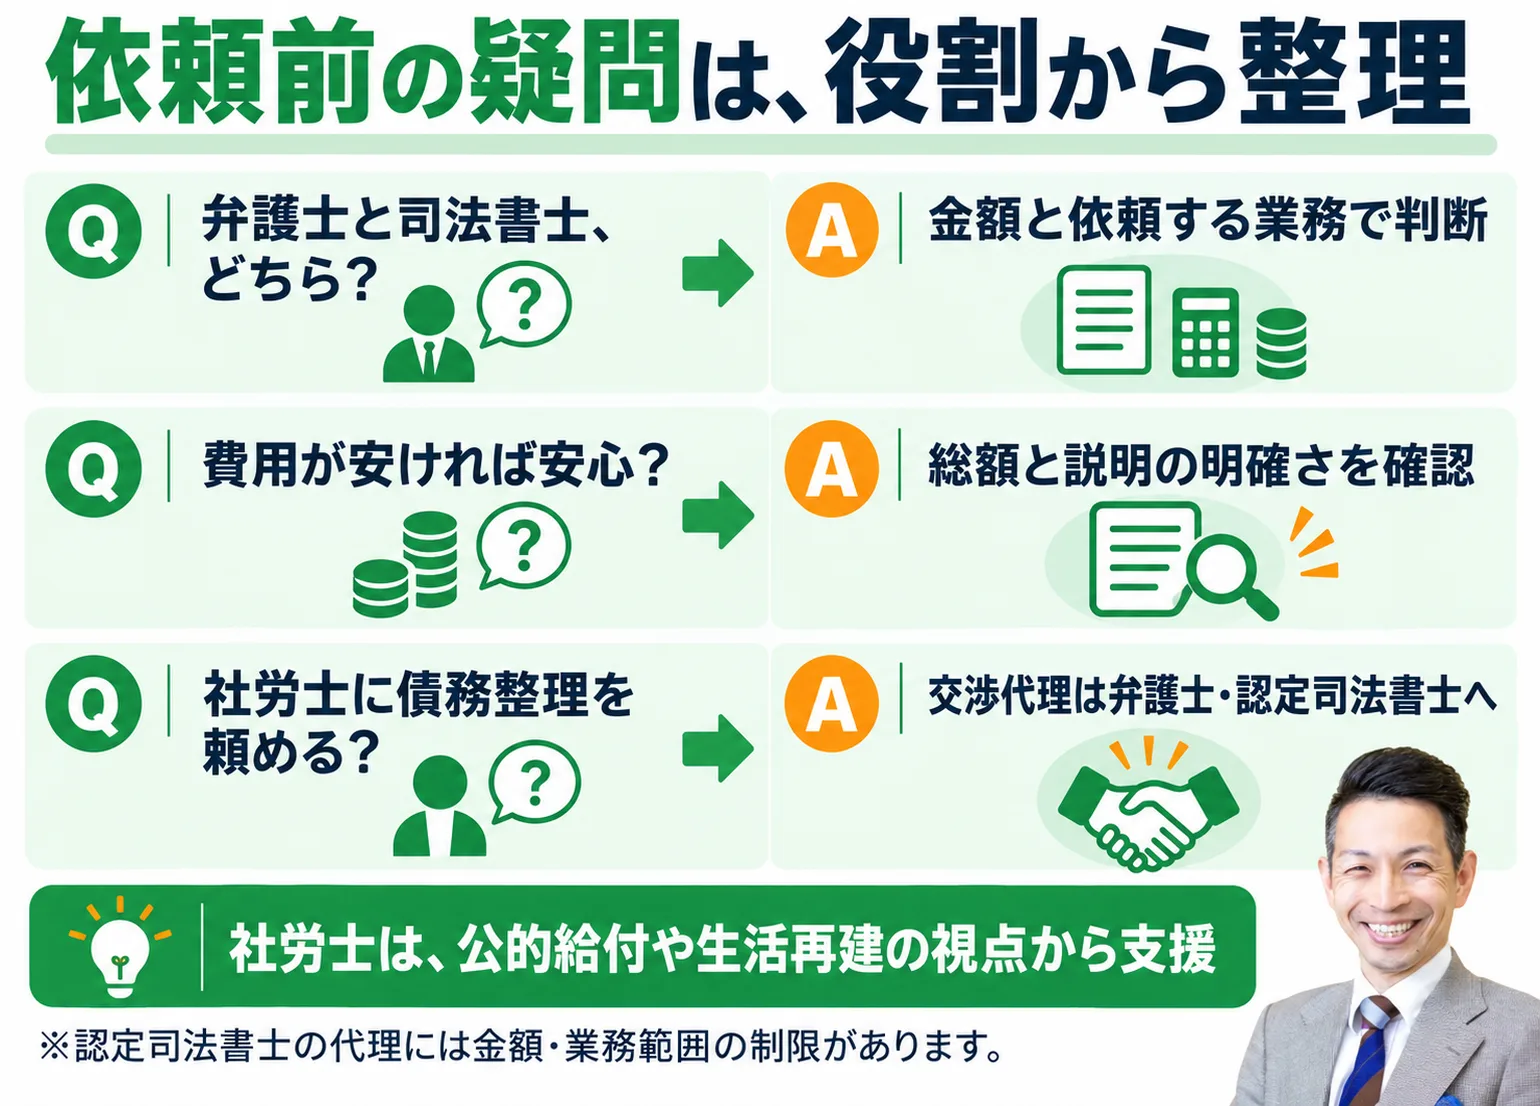
Q. 債務整理を弁護士に依頼するメリットは何ですか?
社会保険労務士 島田雄太
Q. 弁護士と司法書士で、同じ任意整理でも結果は変わりますか?
社会保険労務士 島田雄太
Q. 費用が安すぎる事務所は大丈夫でしょうか?
社会保険労務士 島田雄太
Q. 無料相談では何を聞かれますか?準備は必要ですか?
社会保険労務士 島田雄太
Q. 複数の事務所に相談してから決めてもいいですか?
社会保険労務士 島田雄太
Q. 地元の事務所と全国対応の大手、どちらがいいですか?
社会保険労務士 島田雄太
Q. 依頼を断られることはありますか?
社会保険労務士 島田雄太
Q. 社労士や行政書士にも債務整理を頼めますか?
社会保険労務士 島田雄太
島田からのひとこと
社会保険労務士 島田雄太


