


※本記事にはプロモーションが含まれます。
こんにちは。リアライ社会保険労務士法人 代表の島田雄太です。
「債務整理 デメリット」と検索しては、「ブラックリストに載る」「家や車を失う」という言葉に立ちすくみ、結局何週間もそのまま——。返済は苦しいのに、デメリットの怖さで動けなくなっている方は本当に多いです。
じつは、債務整理のデメリットで悩むときにいちばん大切なのは、デメリットの一覧を眺めることではなく、「自分のケースでの実害の大きさ」を測り、「放置した場合に起きること」と並べて比べることです。比べてみると、多くの場合、答えは自然に見えてきます。
なぜそう言えるかというと、デメリットの多く——たとえば信用情報への登録——は、実は返済を2〜3か月滞納した時点でも同じように起きるからです。つまり「債務整理をしなければデメリットを避けられる」とは限らない。この事実を知らないまま、怖さだけで固まってしまうのは、あまりにもったいないのです。
この記事では、3大デメリット(ブラックリスト・家や車・周囲に知られる)の実害を正直にお伝えしたうえで、手続き別の重さの違い、放置した場合との比較、そしてデメリット期間中の家計の立て直しと公的支援まで、社労士の視点で順にお伝えします。読み終えるころには、やるか・やめるか・どの手続きかを、ご自身で落ち着いて判断できるはずです。
 社会保険労務士 島田雄太
【即答】債務整理の3大デメリット、実害はどのくらいか
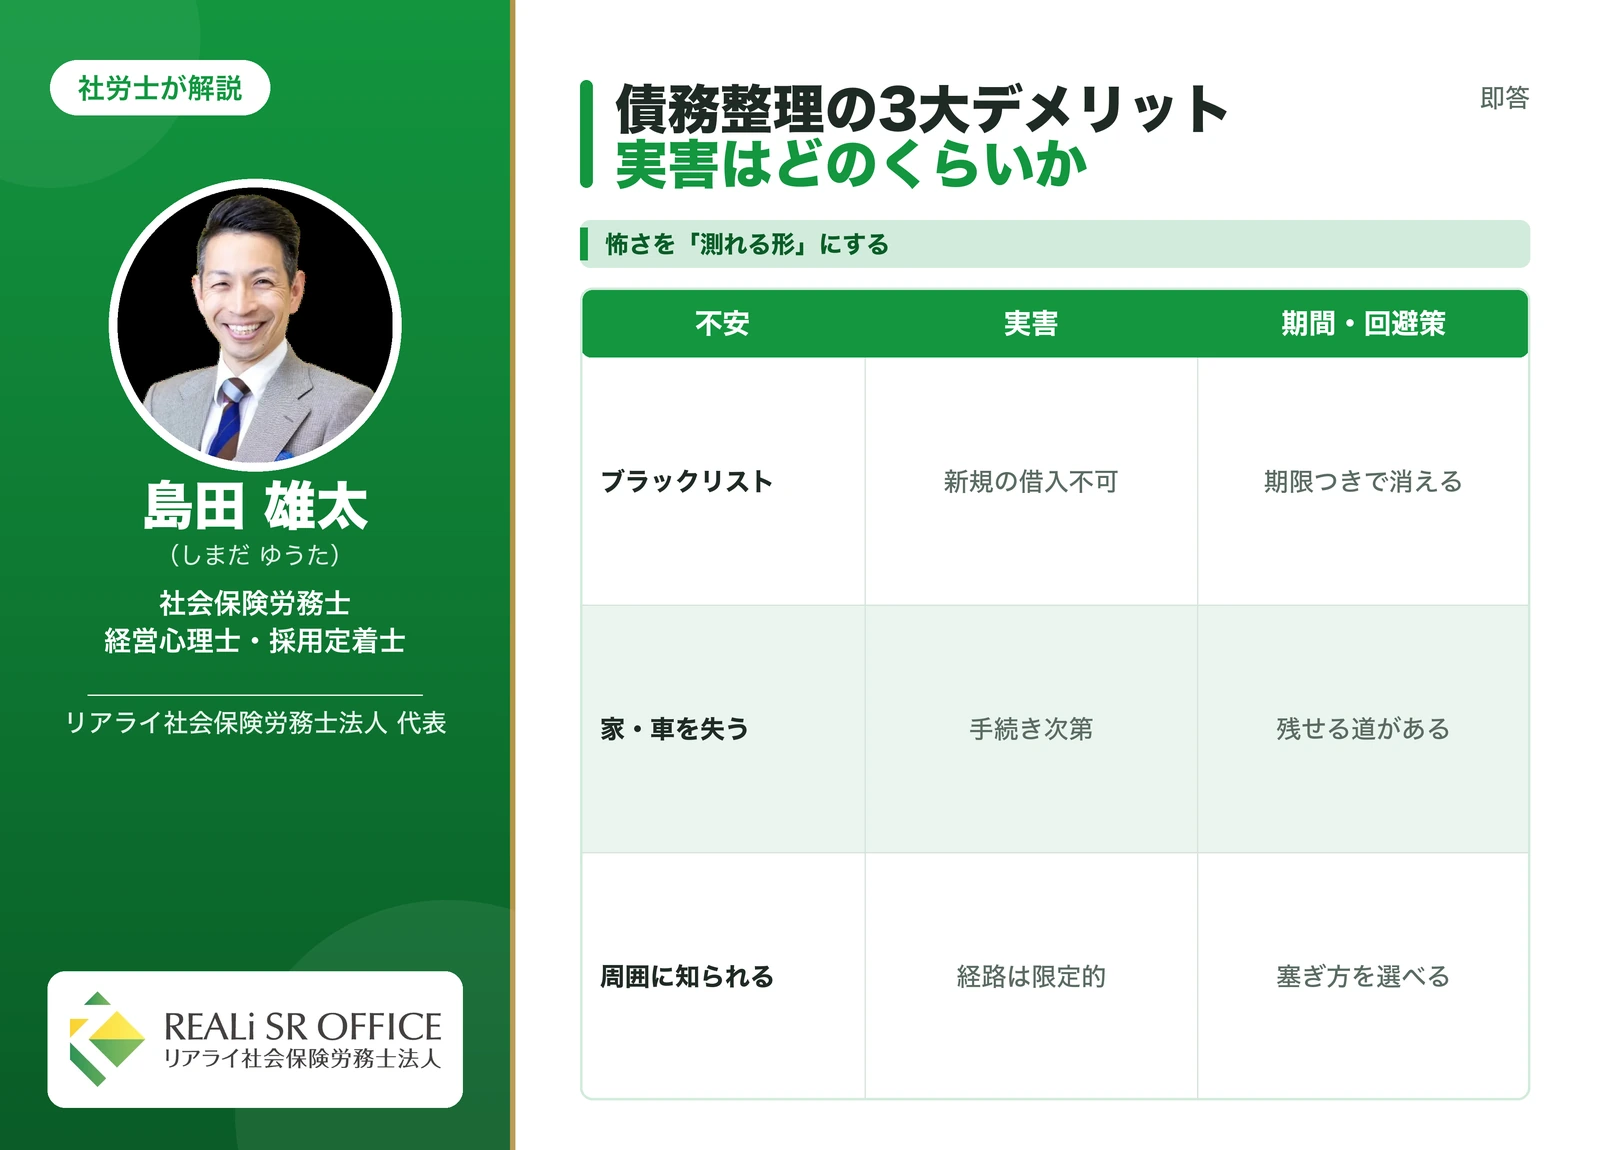
先に、皆さんがいちばん不安な3つに即答します。
| 不安 | 実害の大きさ | 期間・回避策 |
|---|---|---|
| ブラックリスト | 新規のカード・ローンが組めない。日常の支払いは工夫で回る | 任意整理で完済から約5年、個人再生・自己破産で5〜7年が目安。期間が過ぎれば消える |
| 家・車を失う | 手続きの選び方で大きく変わる | 任意整理・個人再生なら残せる道がある。失うのは主に自己破産の場合 |
| 周囲に知られる | 自然に知られる経路は限られる | 任意整理は知られにくい。保証人付きの借金だけは影響が避けられない |
まとめると、「一生もののデメリット」は一つもなく、「手続きの選び方で軽くできるもの」がほとんどです。ここから一つずつ、正直に中身を見ていきます。
ブラックリストの本当の不便と、意外と困らないこと
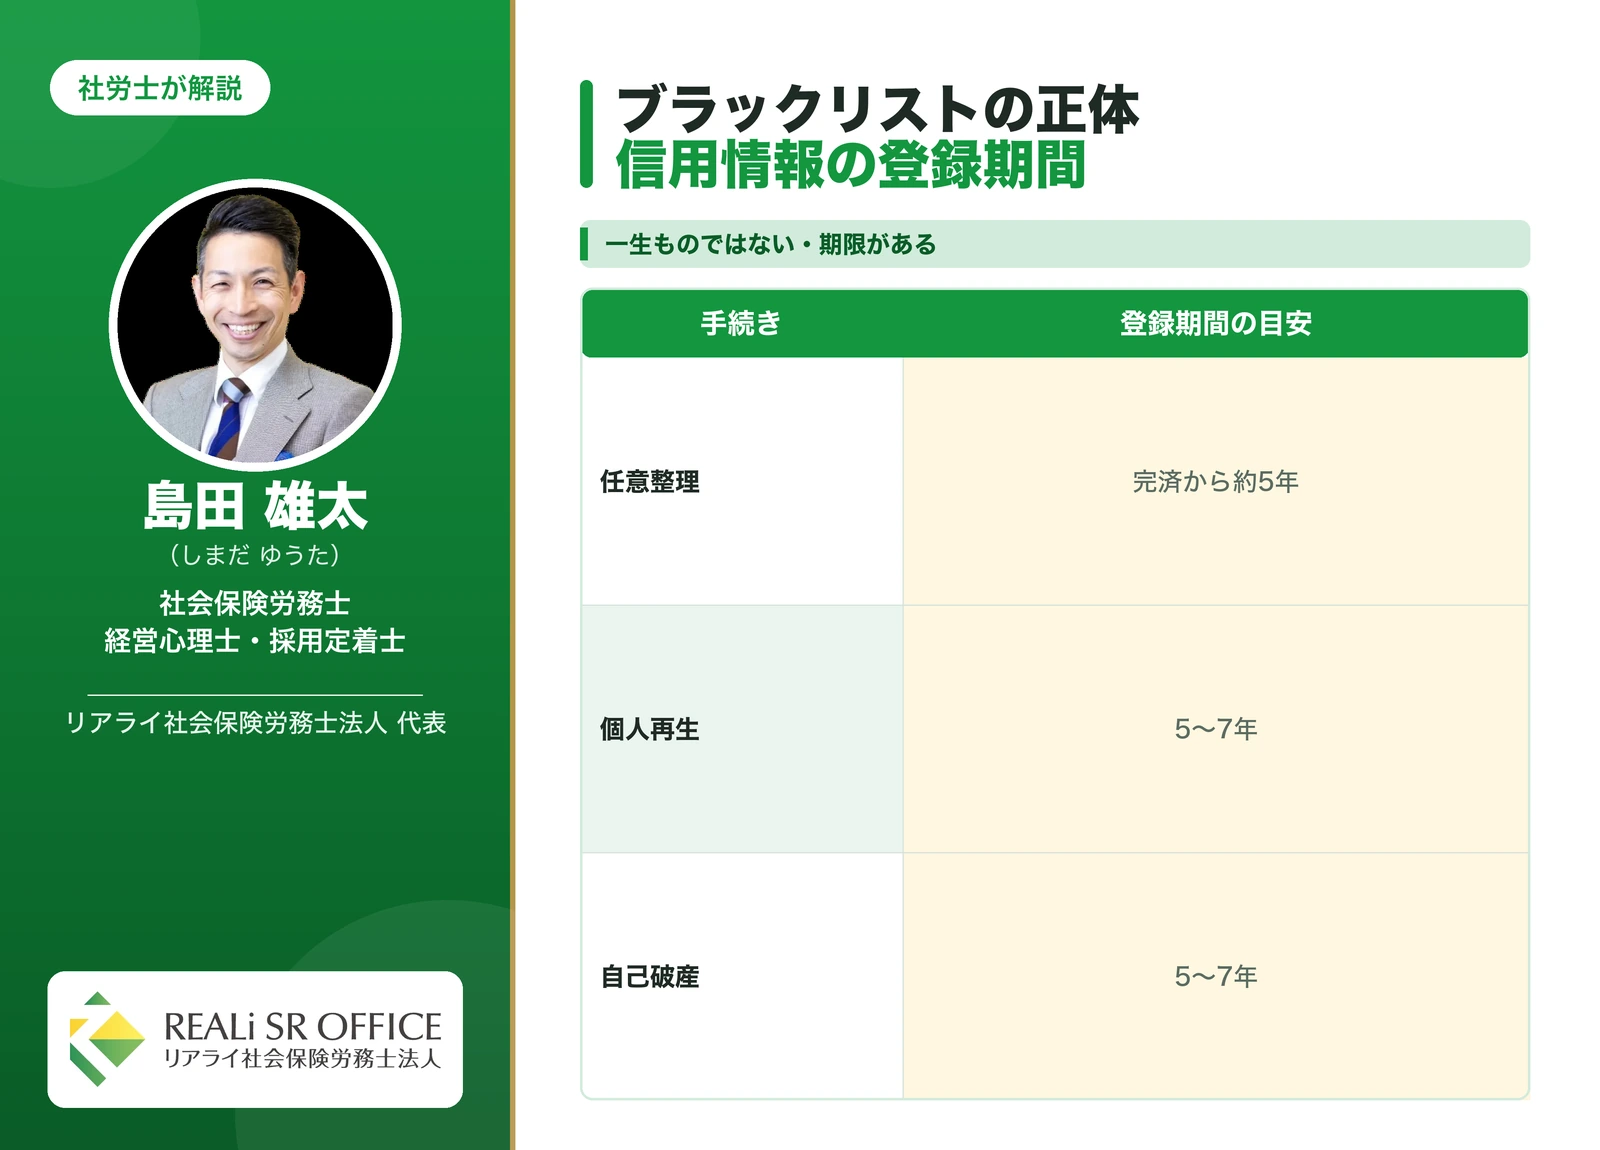
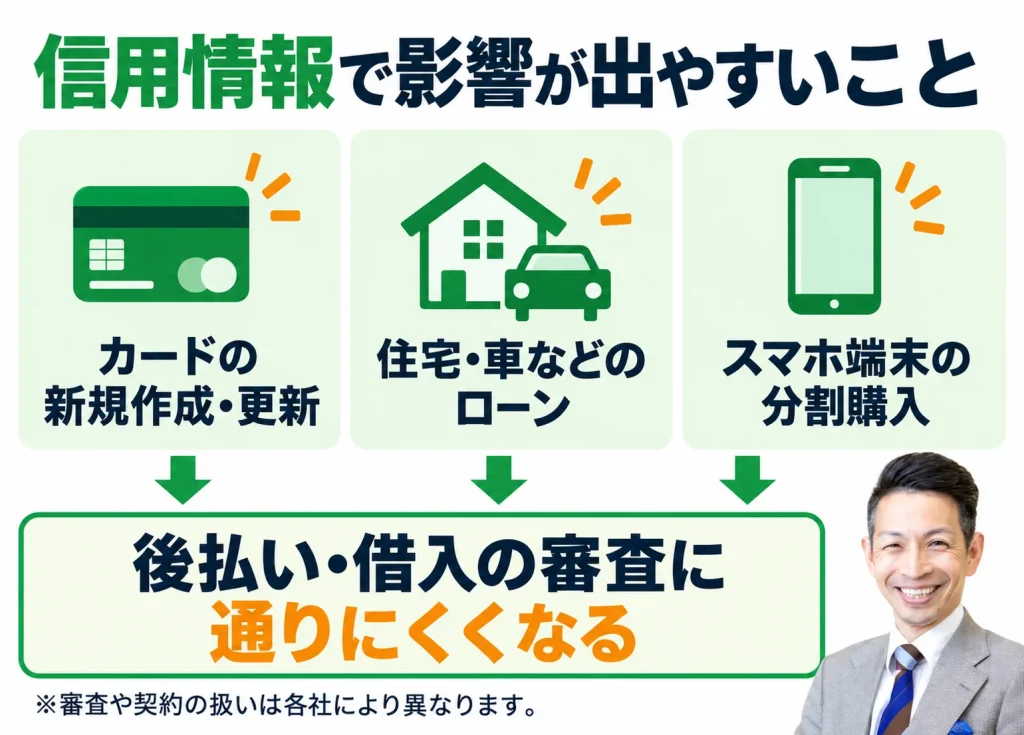
「ブラックリスト」という名簿が実在するわけではなく、正体は信用情報機関(CIC・JICC・KSC)への事故情報の登録です。登録期間の目安は、任意整理で完済から約5年、個人再生・自己破産で5〜7年です(機関や手続きにより異なります)。
できなくなること
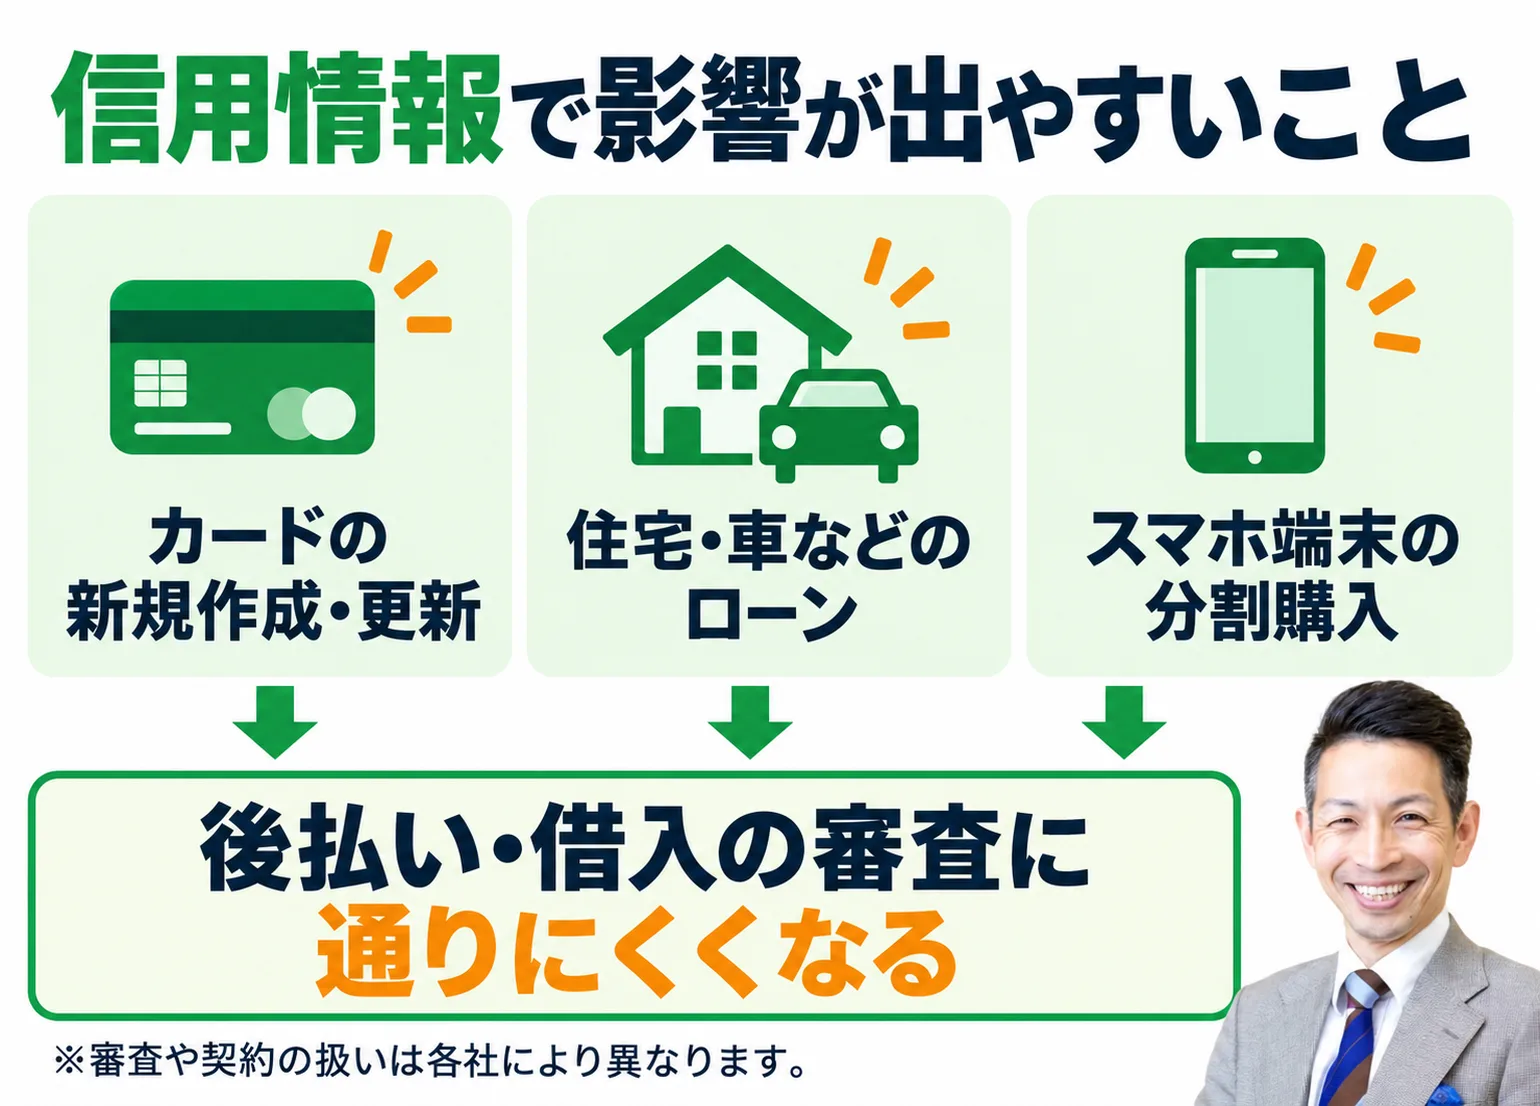
登録期間中は、新しいクレジットカードの作成、カードローンや住宅ローン・自動車ローンの新規契約、スマホ端末の分割購入の審査に通りにくくなります。また、ご自身が本会員のクレジットカードは、手続きの対象にしなかったものも更新時などに使えなくなるのが一般的です。奨学金の保証人になれないこともあります(機関保証で代替可能)。
意外と困らないこと
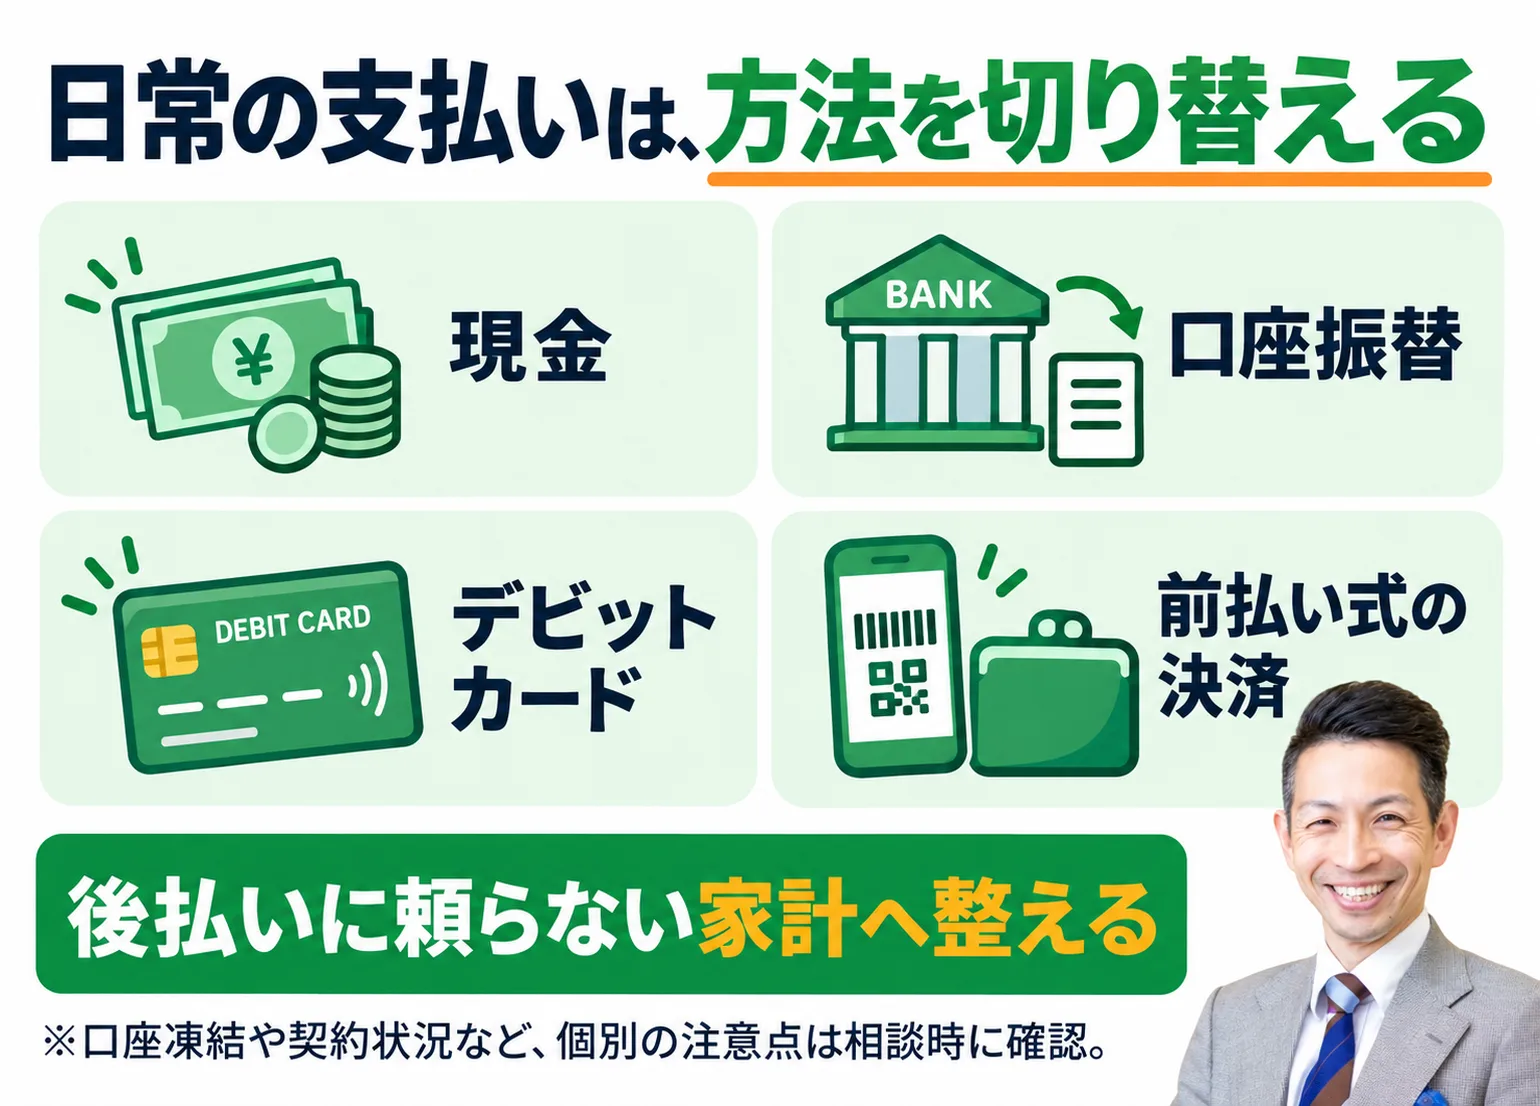
一方で、日常生活の決済はほぼ工夫で回ります。銀行口座・口座振替・デビットカード・プリペイド式の電子マネーやQR決済はこれまでどおり使えます。携帯電話も、端末を一括または安価な機種にすれば契約できます。賃貸住宅も、信販系の保証会社を使わない物件なら影響しないのが一般的です。そして、家族の信用情報には影響しません。配偶者名義のカードやローンは、これまでどおりです。
生活全体への影響を網羅的に知りたい方は、債務整理するとどうなる?手続き別の影響・期間・できることで詳しく整理しています。本記事では、このあと「やるか決める」ための比較に絞って進みます。
家・車・財産はどこまで残せるか|手続き選びで結果が変わる
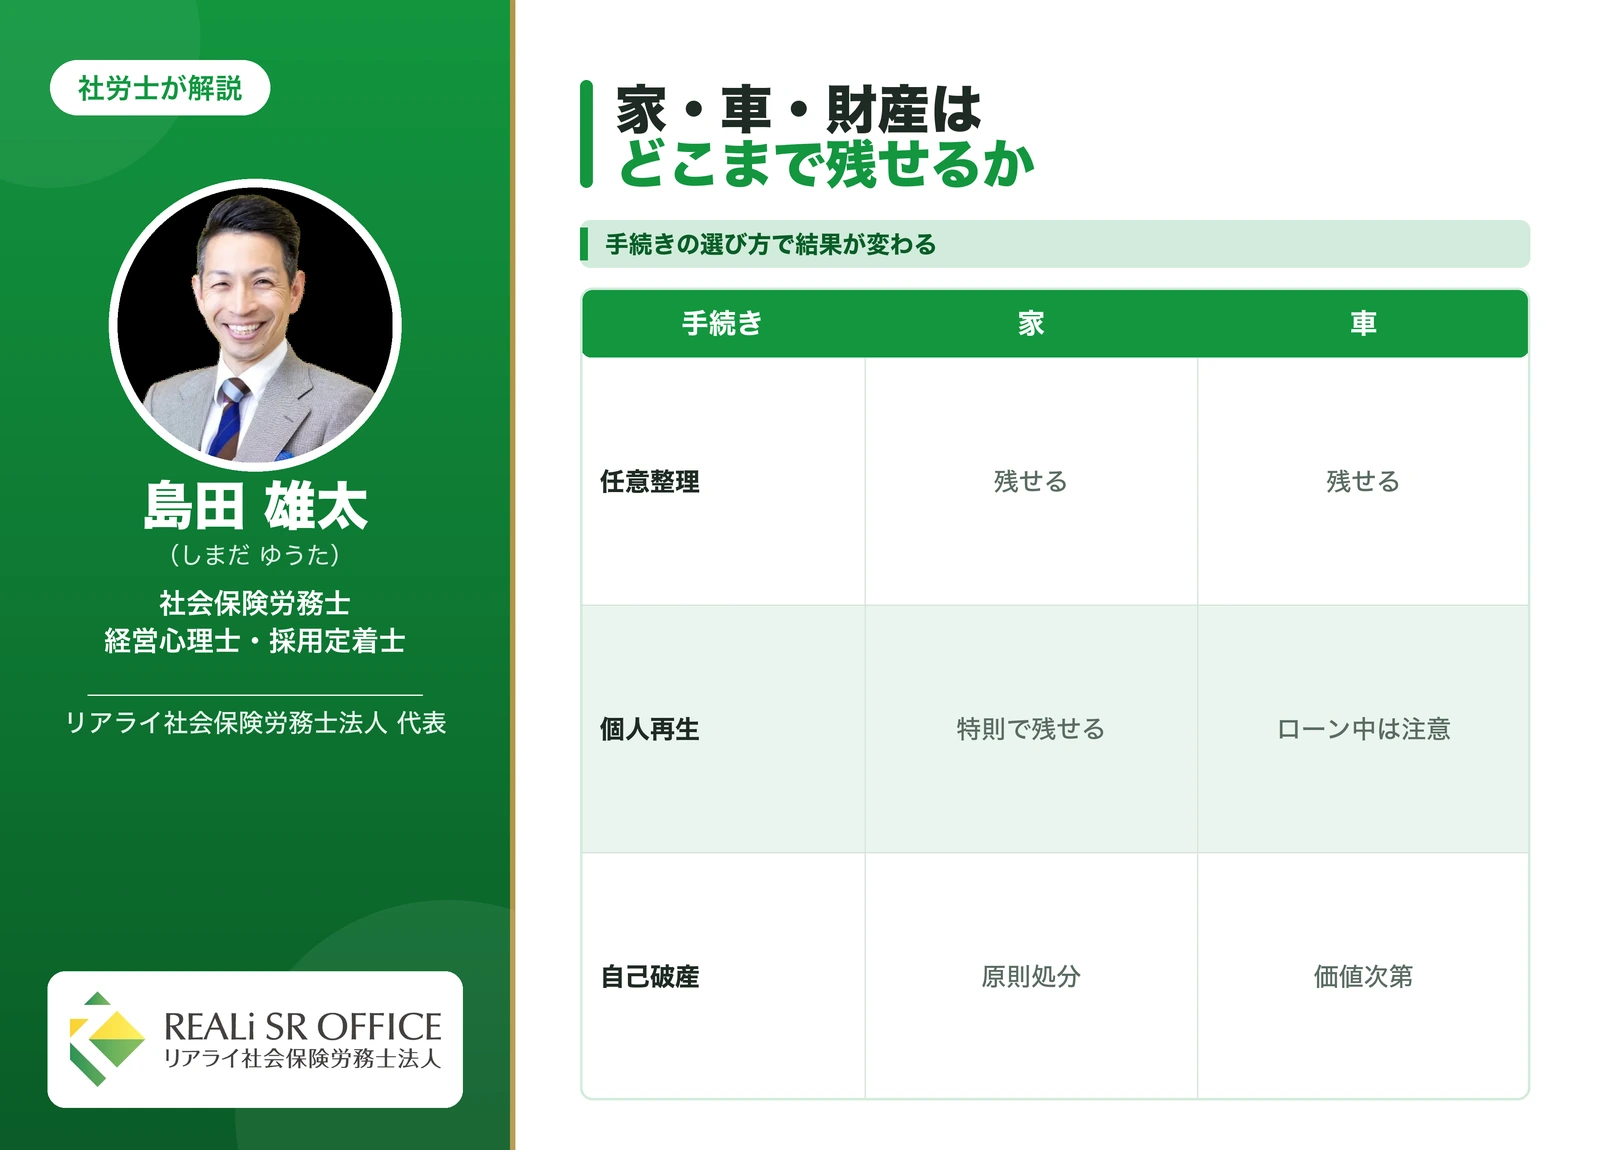
「全部取られる」は誤解です。何を残せるかは、選ぶ手続きでほぼ決まります。
任意整理なら、対象を選べる
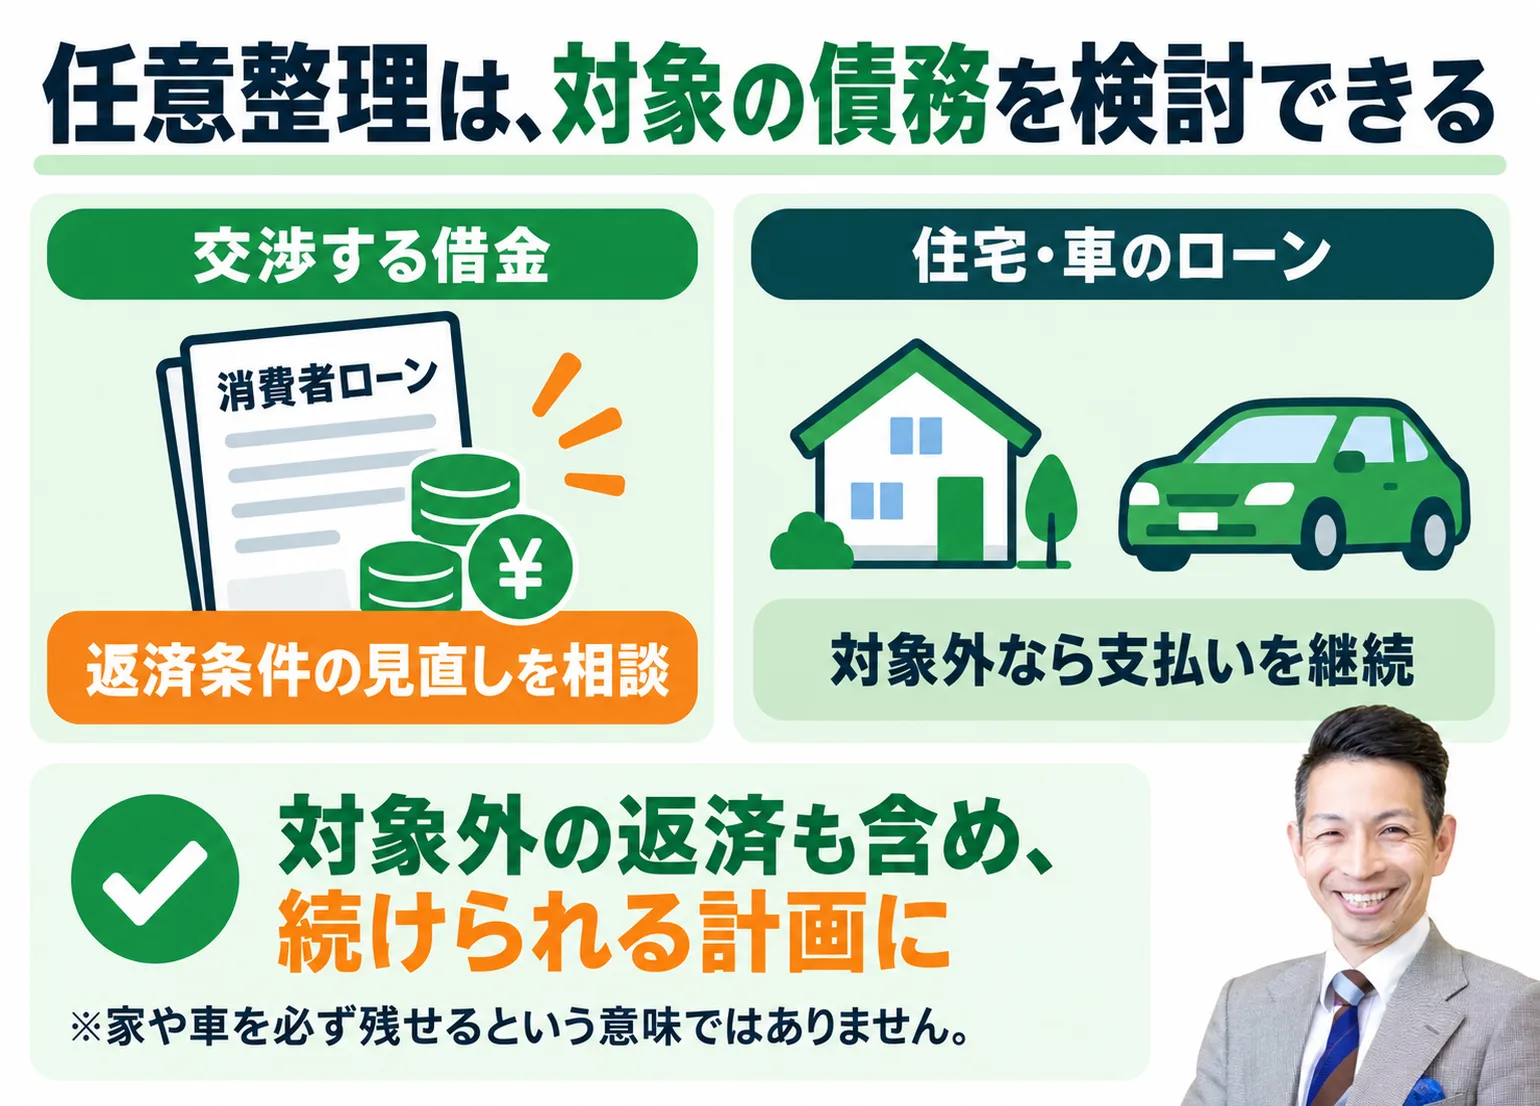
任意整理は交渉する相手を選べる手続きです。自動車ローンや住宅ローンを対象から外せば、車も家もそのままです。保証人付きの借金を外して保証人への影響を避ける、という使い方もできます。
個人再生なら、持ち家を守る制度がある
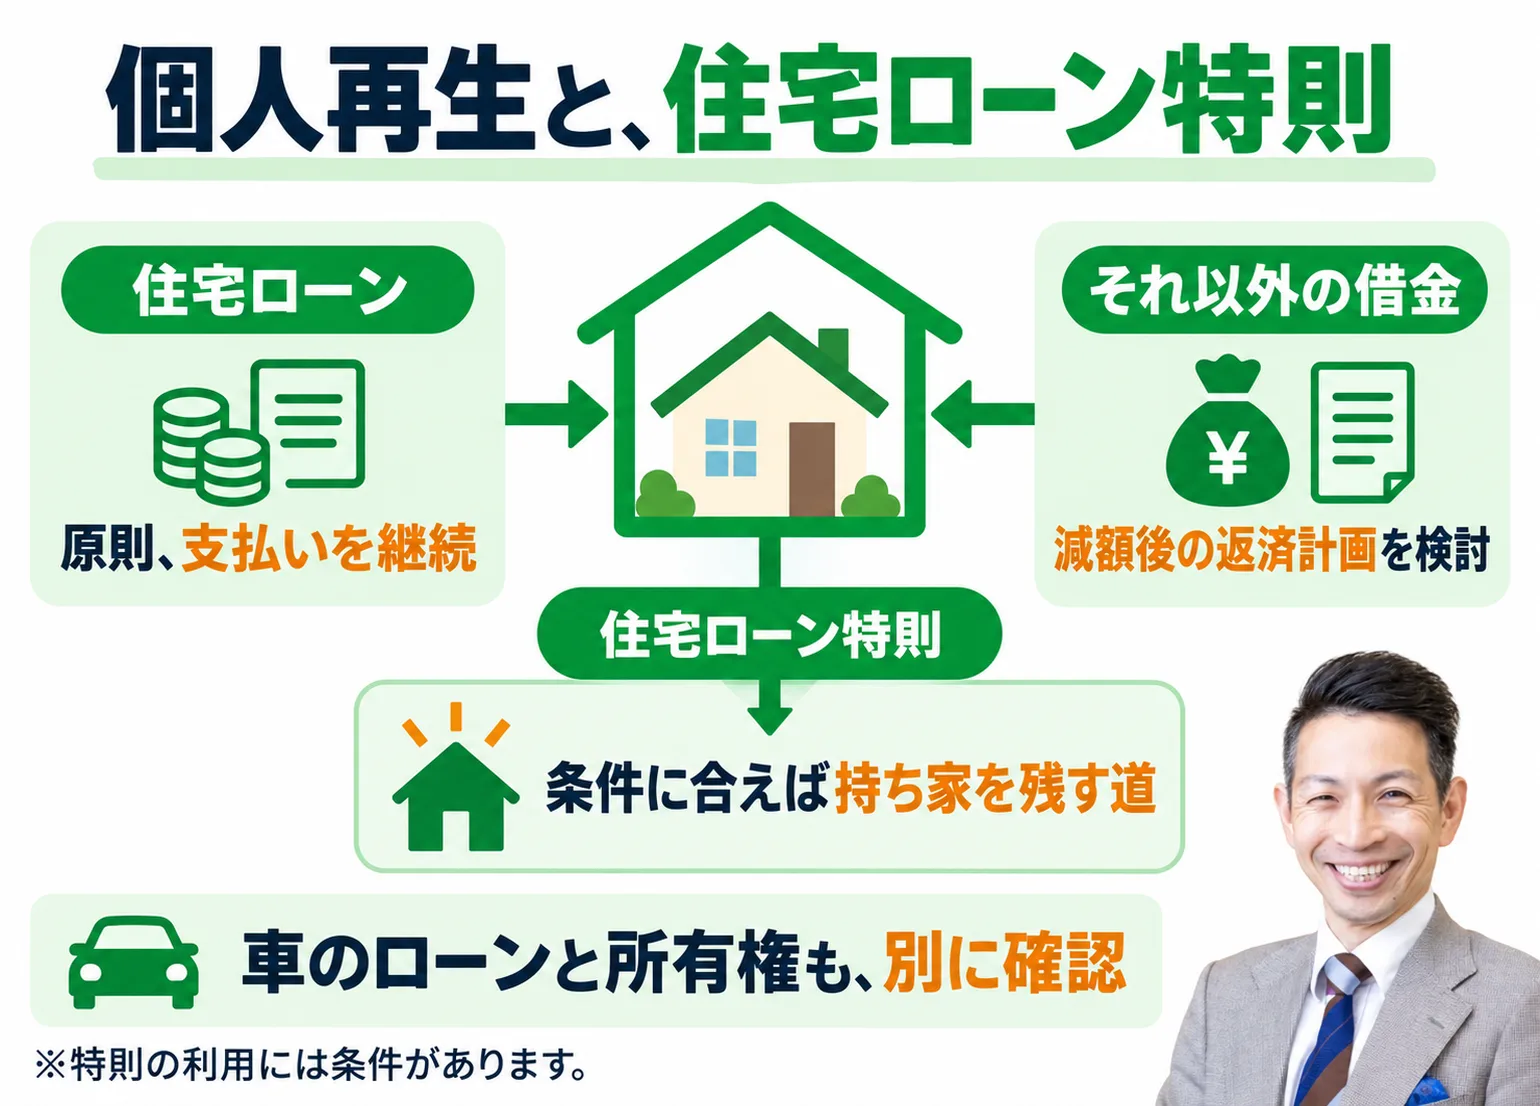
個人再生には住宅資金特別条項(いわゆる住宅ローン特則)という仕組みがあり、住宅ローンを払い続けながら、それ以外の借金を大幅に減額できます。「家だけは手放せない」という方のための制度設計です。ただし、ローン返済中の車は引き揚げられる場合があります(所有権がローン会社に留保されているため)。
自己破産でも、すべてを失うわけではない
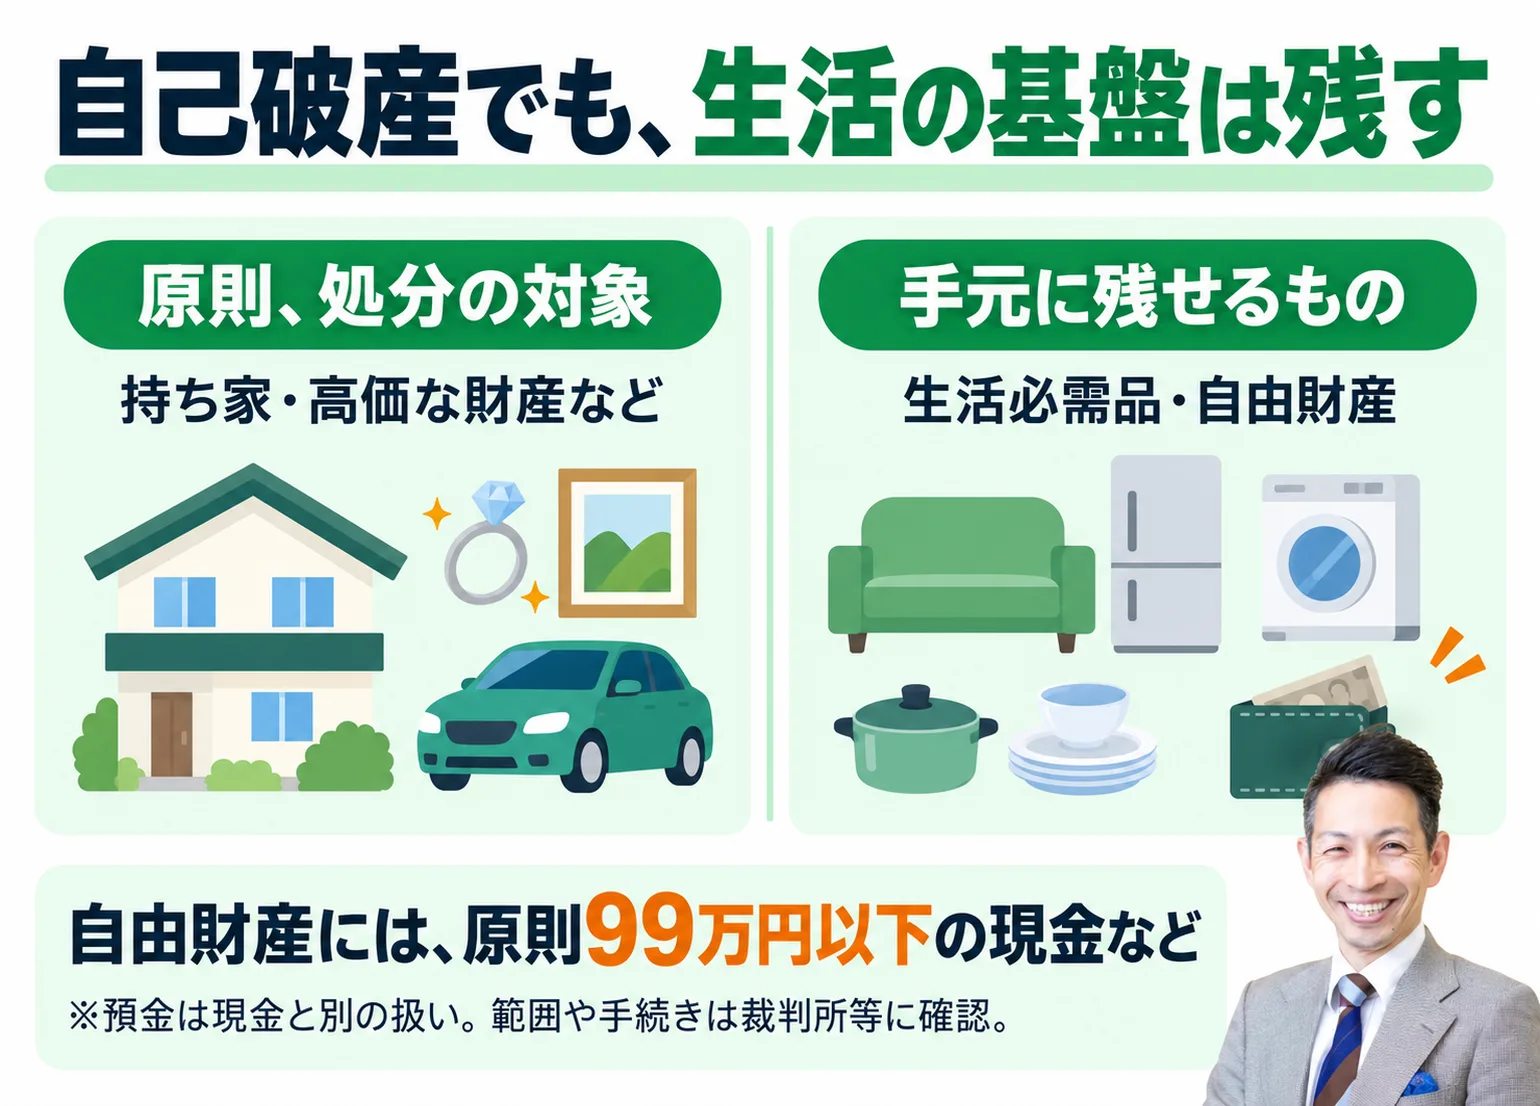
自己破産では、持ち家や高価な財産は原則として処分対象になります。一方で、生活に必要な家財道具、99万円以下の現金などは自由財産として手元に残せます。価値の低い古い車(ローン完済済み)は残せる場合もあります。「身ぐるみはがされる」イメージは正確ではありません。
家族・職場に知られずに済むか
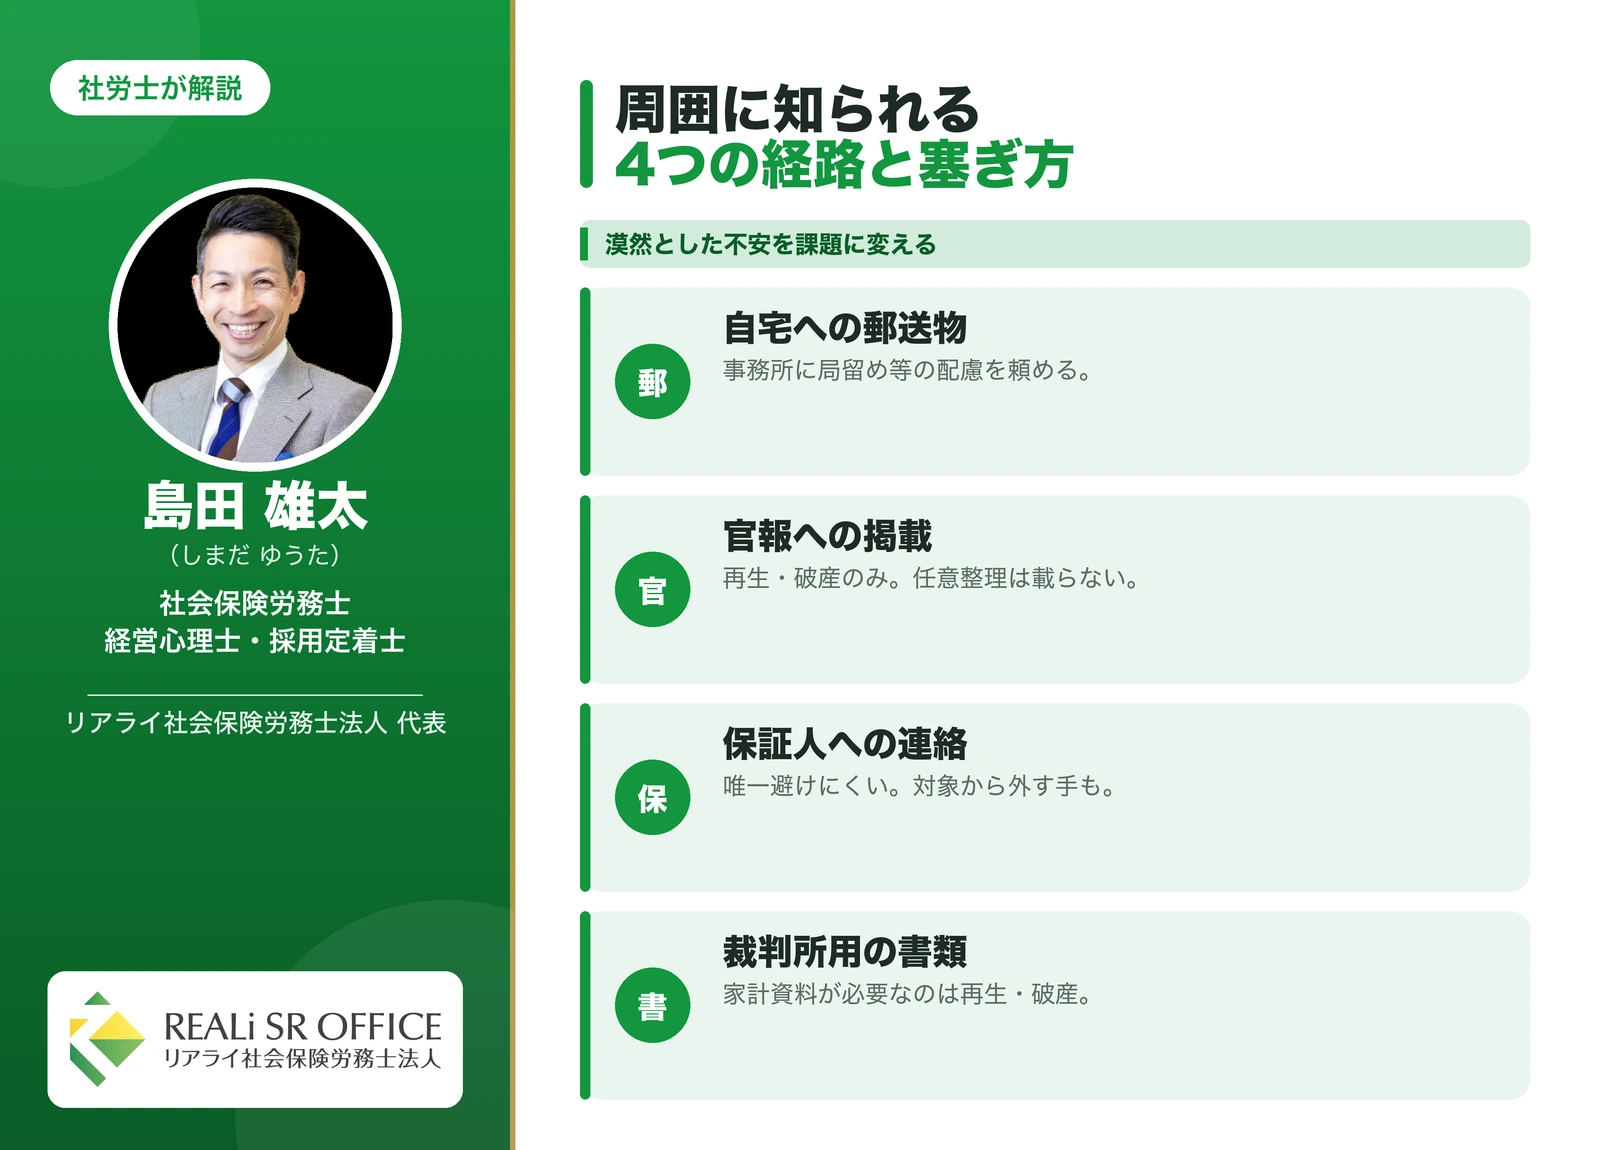
知られる経路は、実は限られています。①自宅への郵送物 ②官報(個人再生・自己破産のみ掲載)③保証人への連絡 ④裁判所手続きで必要になる家計の資料。この4つです。
任意整理は裁判所を使わないため官報に載らず、書類も少なく、事務所に郵送物への配慮を頼めば、家族に知られずに完了したケースが多くあります。官報を日常的に見ている一般の方はまずいませんし、会社に通知が行くこともありません(給与差押えを受ける前に手続きする限り)。
ただし一つだけ、避けられないものがあります。保証人付きの借金を裁判所手続き(個人再生・自己破産)で整理すると、保証人に一括請求が行くことです。ここは隠しようがないため、保証人がいる方は、先に正直に話すか、任意整理でその借金を対象から外すかの二択になります。家族に知られたくない事情がある方は、家族に内緒で進める方法を整理した記事もご覧ください。
社会保険労務士 島田雄太
手続き別デメリット比較|軽い順に並べる
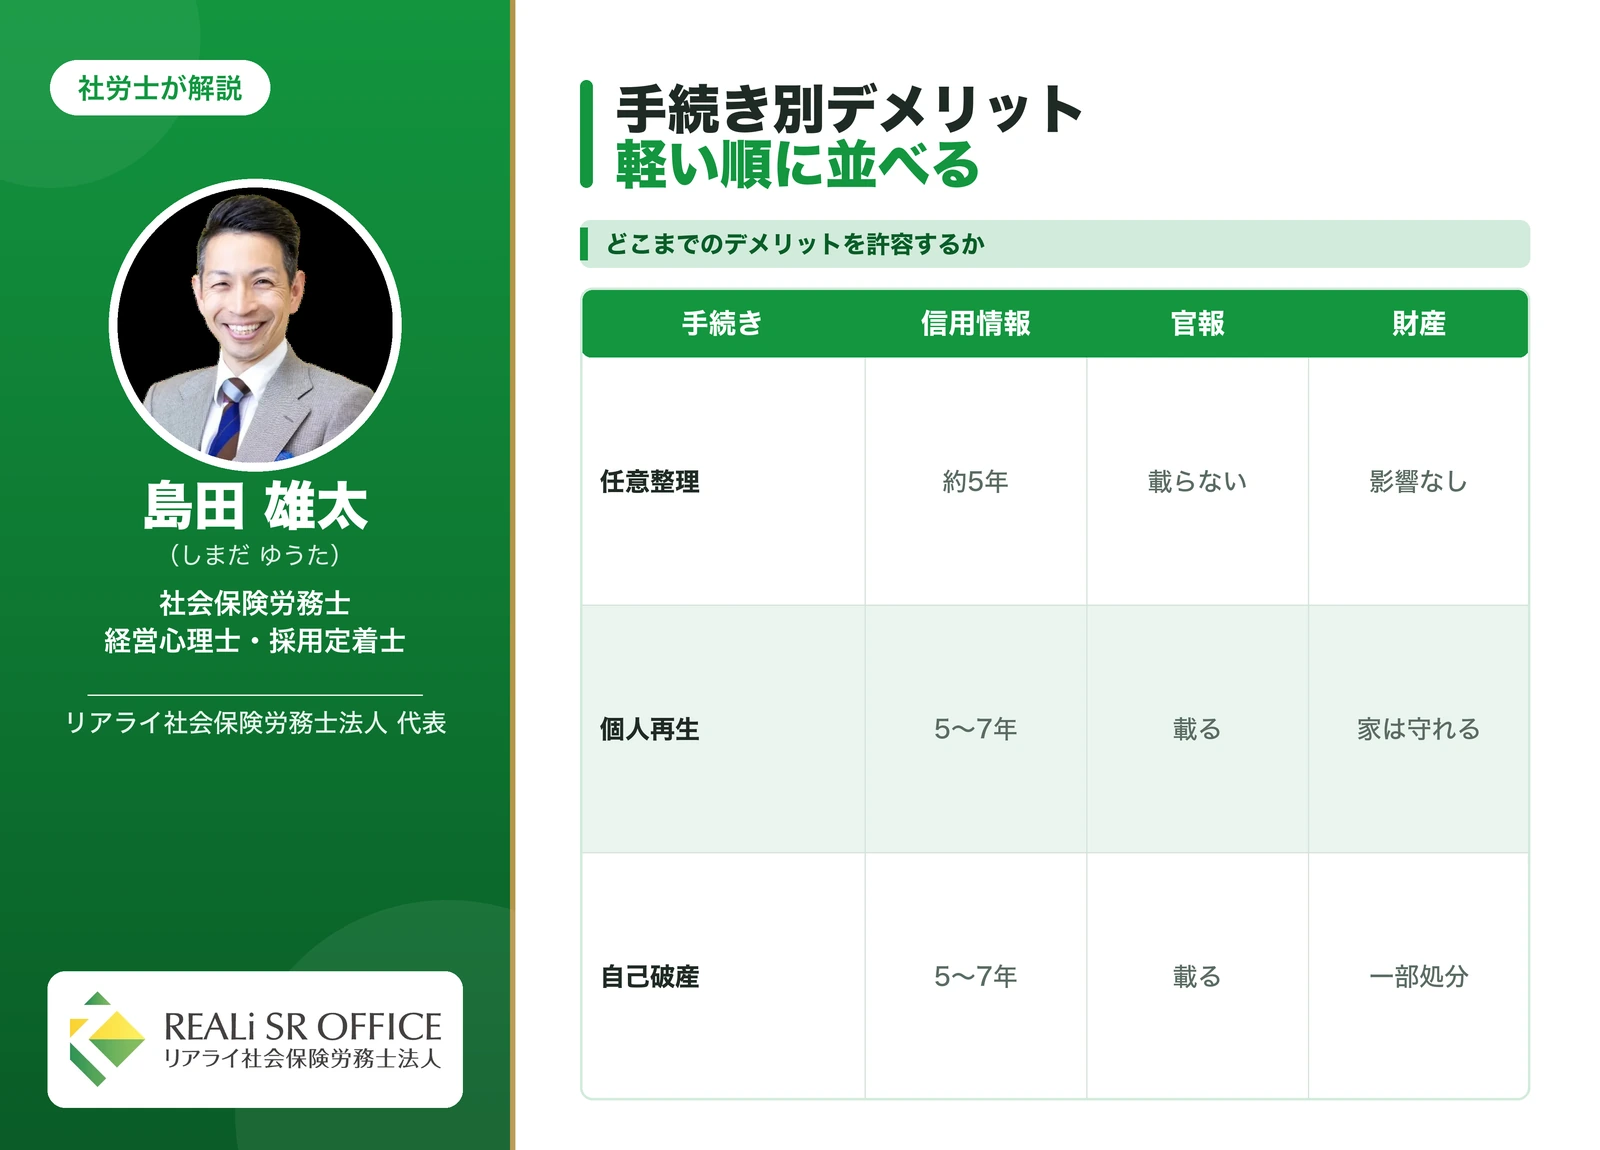
ここまでの内容を、手続き別に「デメリットの重さ」で並べ直します。
| 手続き | 主なデメリット | 官報 | 財産への影響 |
|---|---|---|---|
| 任意整理 | 信用情報の登録のみ(完済から約5年) | 載らない | なし(対象を選べる) |
| 個人再生 | 信用情報(5〜7年)+官報掲載 | 載る | 家は守れる制度あり。ローン中の車は注意 |
| 自己破産 | 信用情報(5〜7年)+官報+手続き中の資格制限 | 載る | 持ち家等は処分。生活必需品・99万円以下の現金は残る |
自己破産の「資格制限」は、警備員や生命保険の募集人など一部の職業に就けなくなるものですが、手続き中に限った制限で、免責許可が出て復権すれば元に戻ります。一生その仕事ができなくなるわけではありません。
なお、過払い金請求だけで解決する場合は、借金を完済した後の請求であれば信用情報に登録されず、デメリットは実質ありません。2010年6月より前からの借入がある方は、相談時に必ず伝えてください。
「債務整理のデメリット」と「放置のデメリット」を並べる
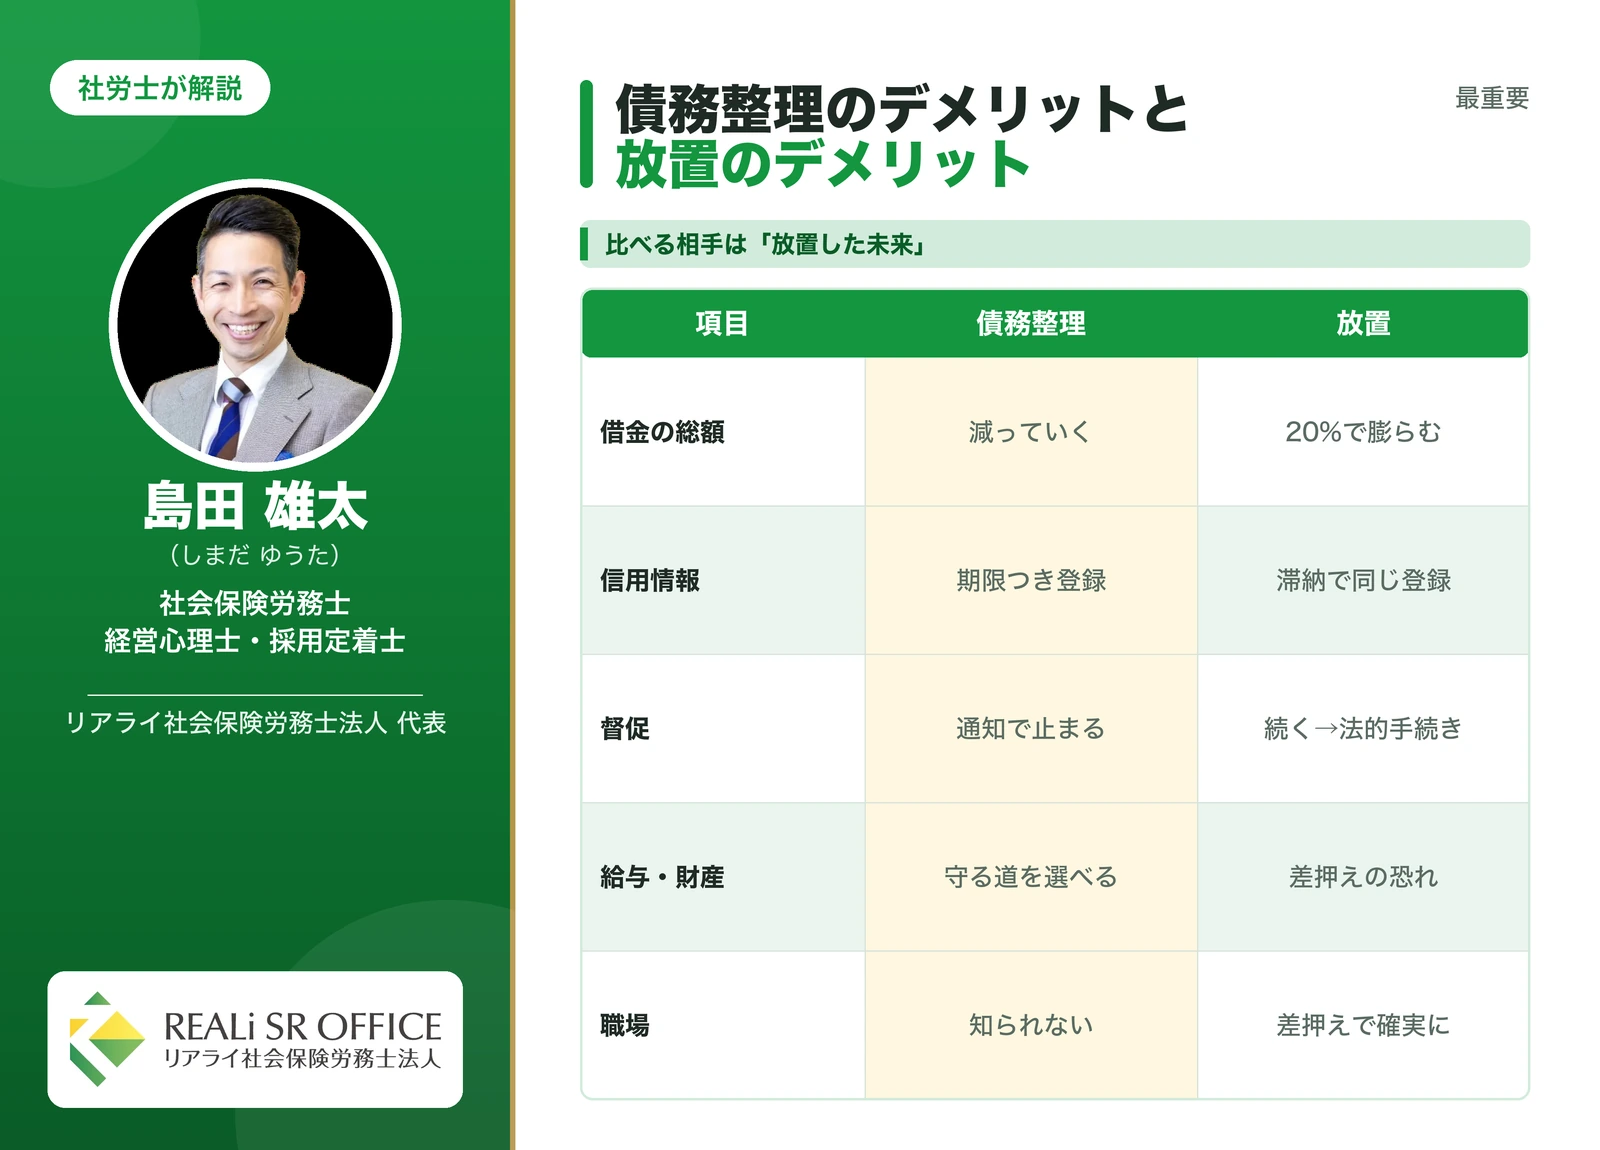
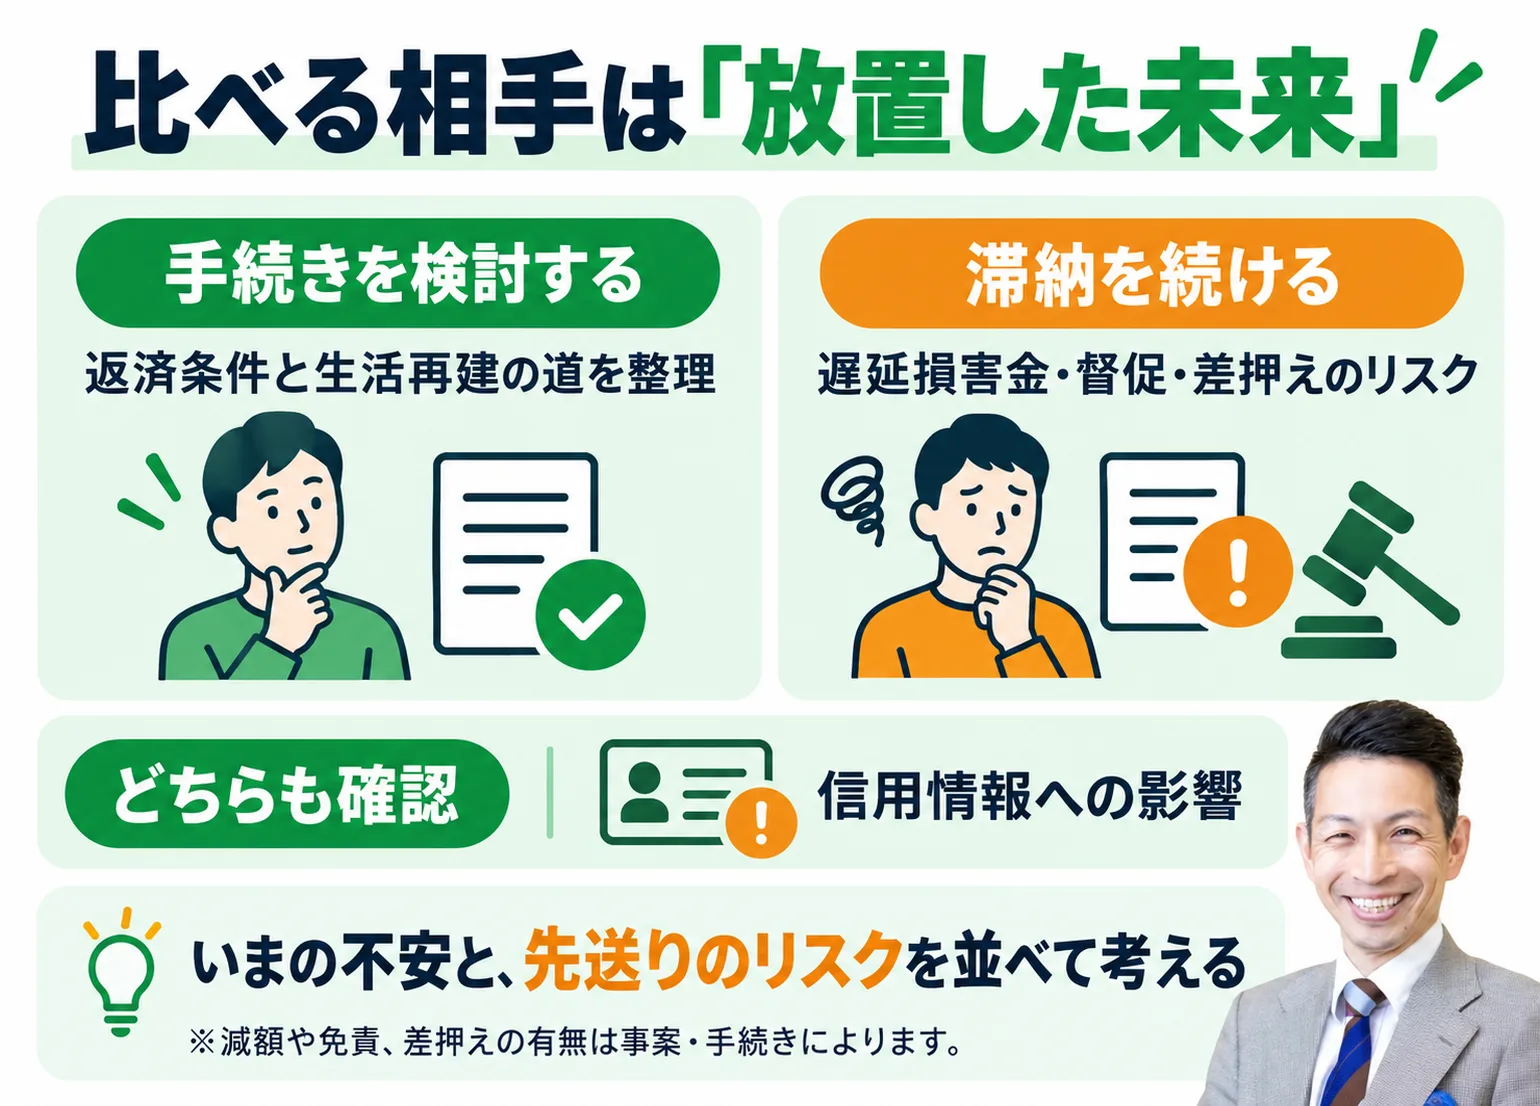
この章が、本記事でいちばんお伝えしたい部分です。デメリットが怖くて動けない方の多くは、無意識に「債務整理のデメリット」と「何も起きない現状」を比べています。ですが、返済が苦しい状態を放置したとき、現状は維持されません。比べるべき相手は「放置した未来」です。
| 項目 | 債務整理をした場合 | 放置した場合 |
|---|---|---|
| 借金の総額 | 利息カット・減額で減っていく | 遅延損害金(上限年20%)で膨らみ続ける |
| 信用情報 | 登録される(期限つき) | 2〜3か月の滞納で同じように登録される |
| 督促 | 受任通知で止まる | 電話・郵便が続き、やがて法的手続きへ |
| 給与・財産 | 守る手続きを選べる | 訴訟→差押えで手取りの原則4分の1が強制回収 |
| 職場に知られる | 基本的に知られない | 給与差押えは会社経由=確実に知られる |
見てのとおり、「ブラックリストが怖いから債務整理しない」という選択は、滞納が続けば結局同じ登録に行き着きます。違いは、総額が減っていくか膨らみ続けるか、そして自分で道を選べるか選べないかです。
「時効まで逃げ切れば」と考える方もいますが、時効は放っておいて成立するものではなく、援用という手続きが必要なうえ、途中の裁判や承認でリセットされるため、現実には狙って成立させるのが難しい制度です。詳しくは借金の時効は5年?放置で消えない理由で解説しています。
社会保険労務士 島田雄太
債務整理のデメリットにありがちな誤解3つ
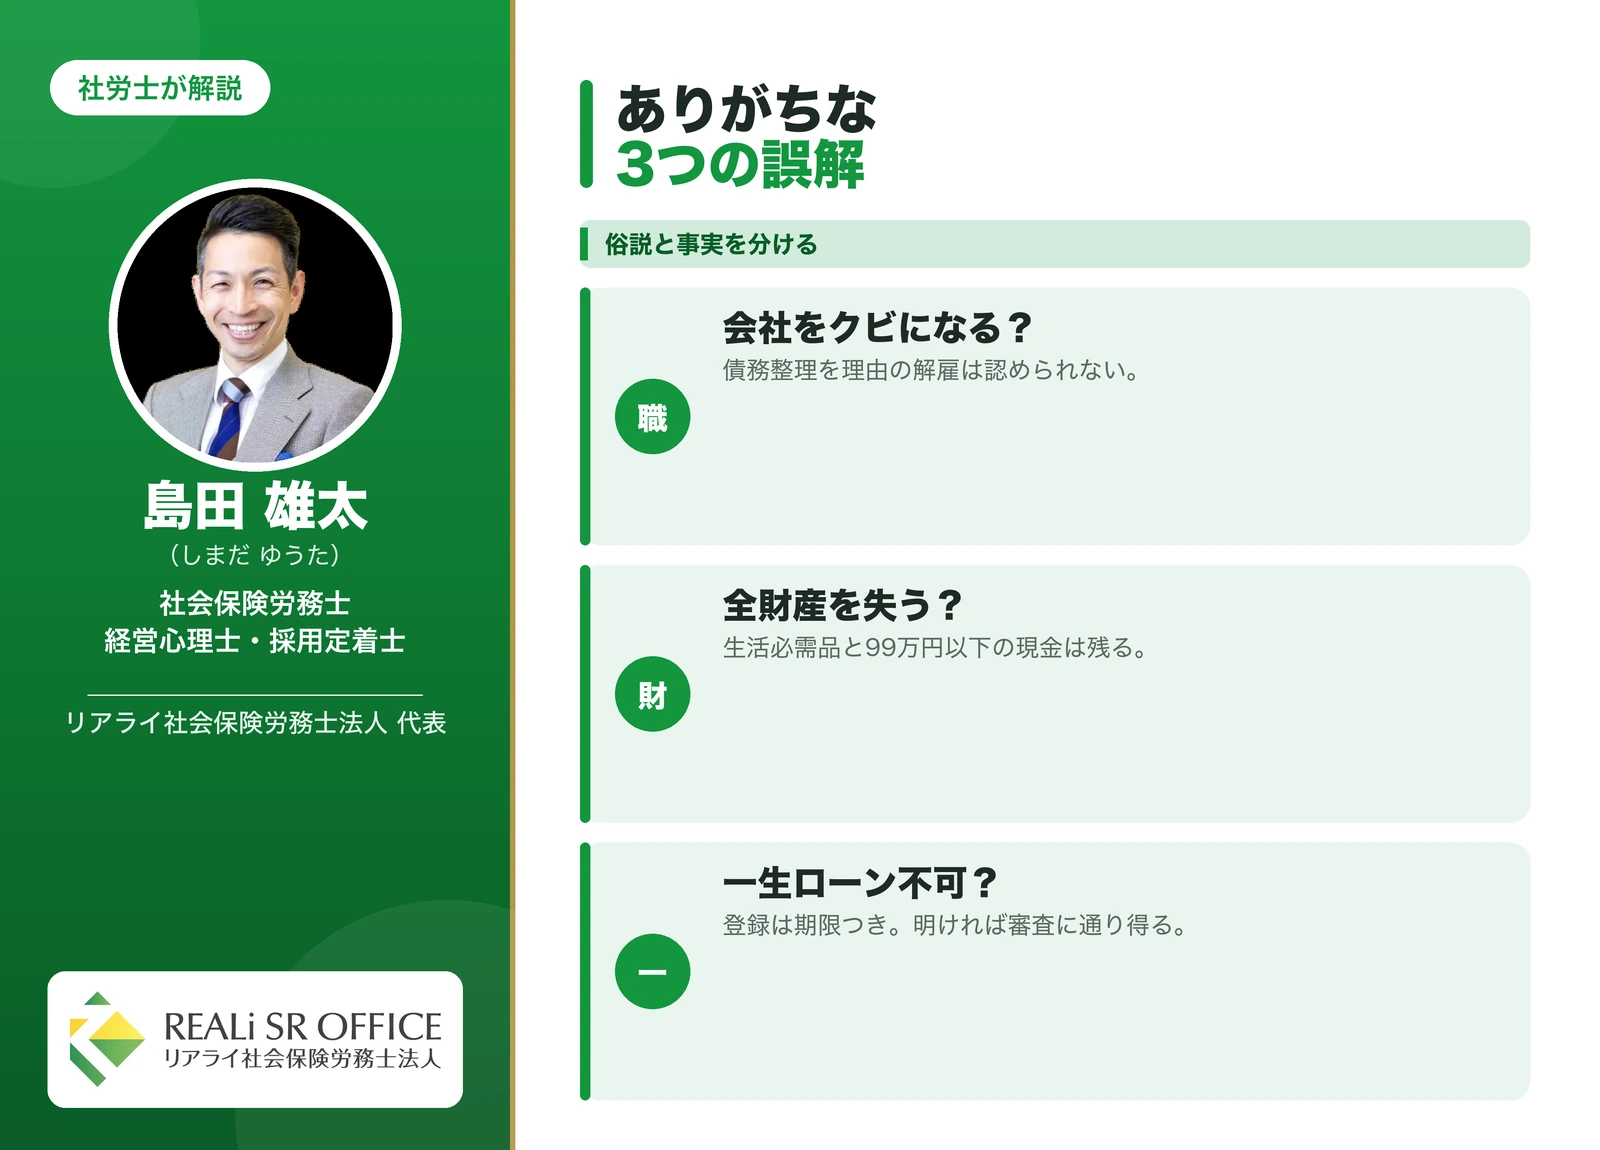
誤解1|会社をクビになる
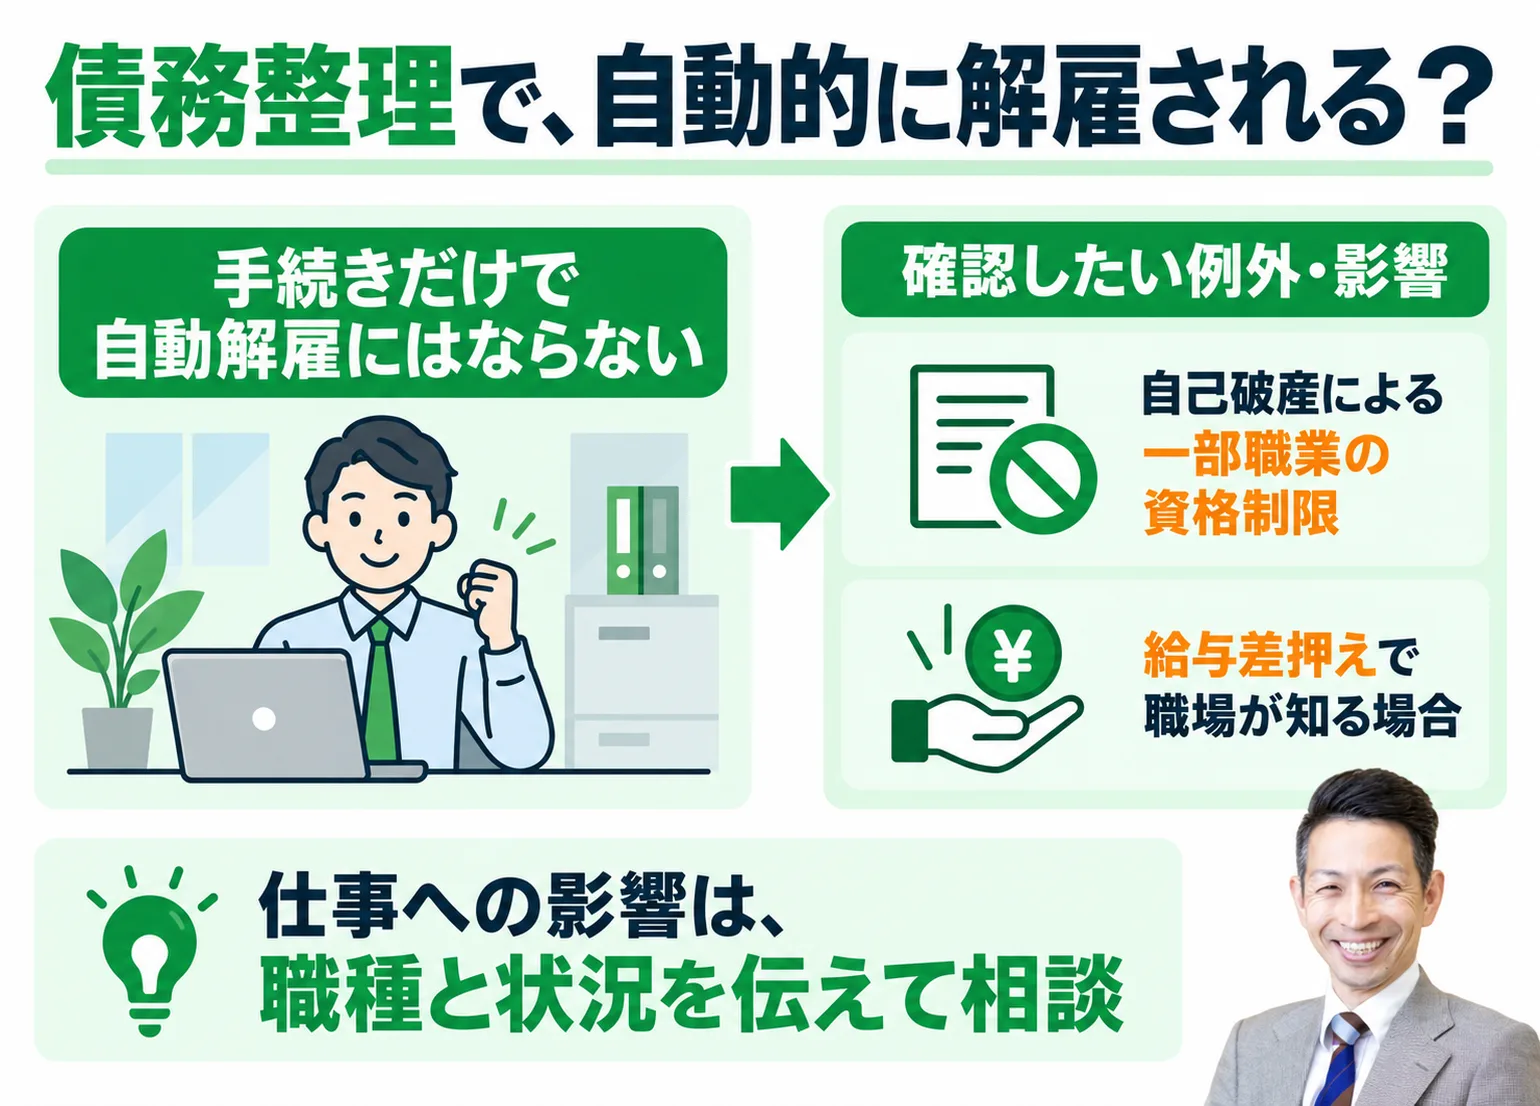
債務整理を理由に従業員を解雇することは、法律上認められていません。そもそも、債務整理をしたことが会社に通知される仕組みもありません(自己破産時の一部の職業の資格制限と、放置の末の給与差押えは別です)。
誤解2|全財産を失い、生活できなくなる
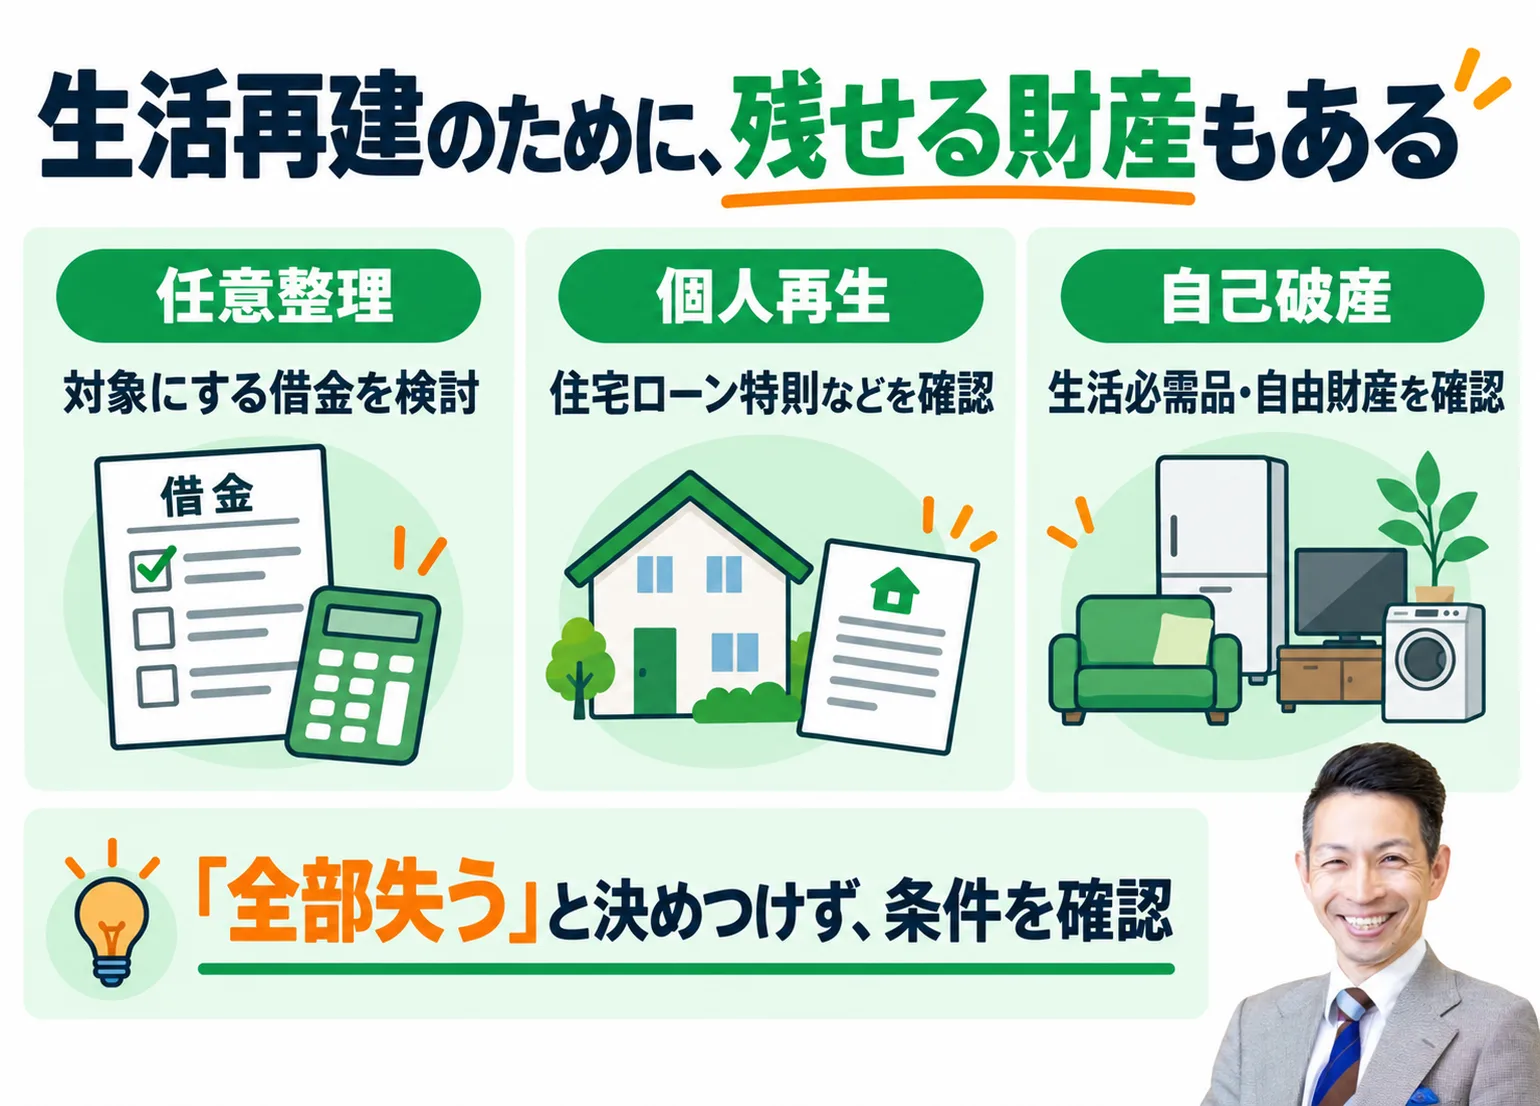
前述のとおり、任意整理・個人再生なら財産への影響は設計できますし、自己破産でも生活必需品と99万円以下の現金は残ります。生活の再建を前提にした制度だからです。
誤解3|二度とカードやローンを使えなくなる
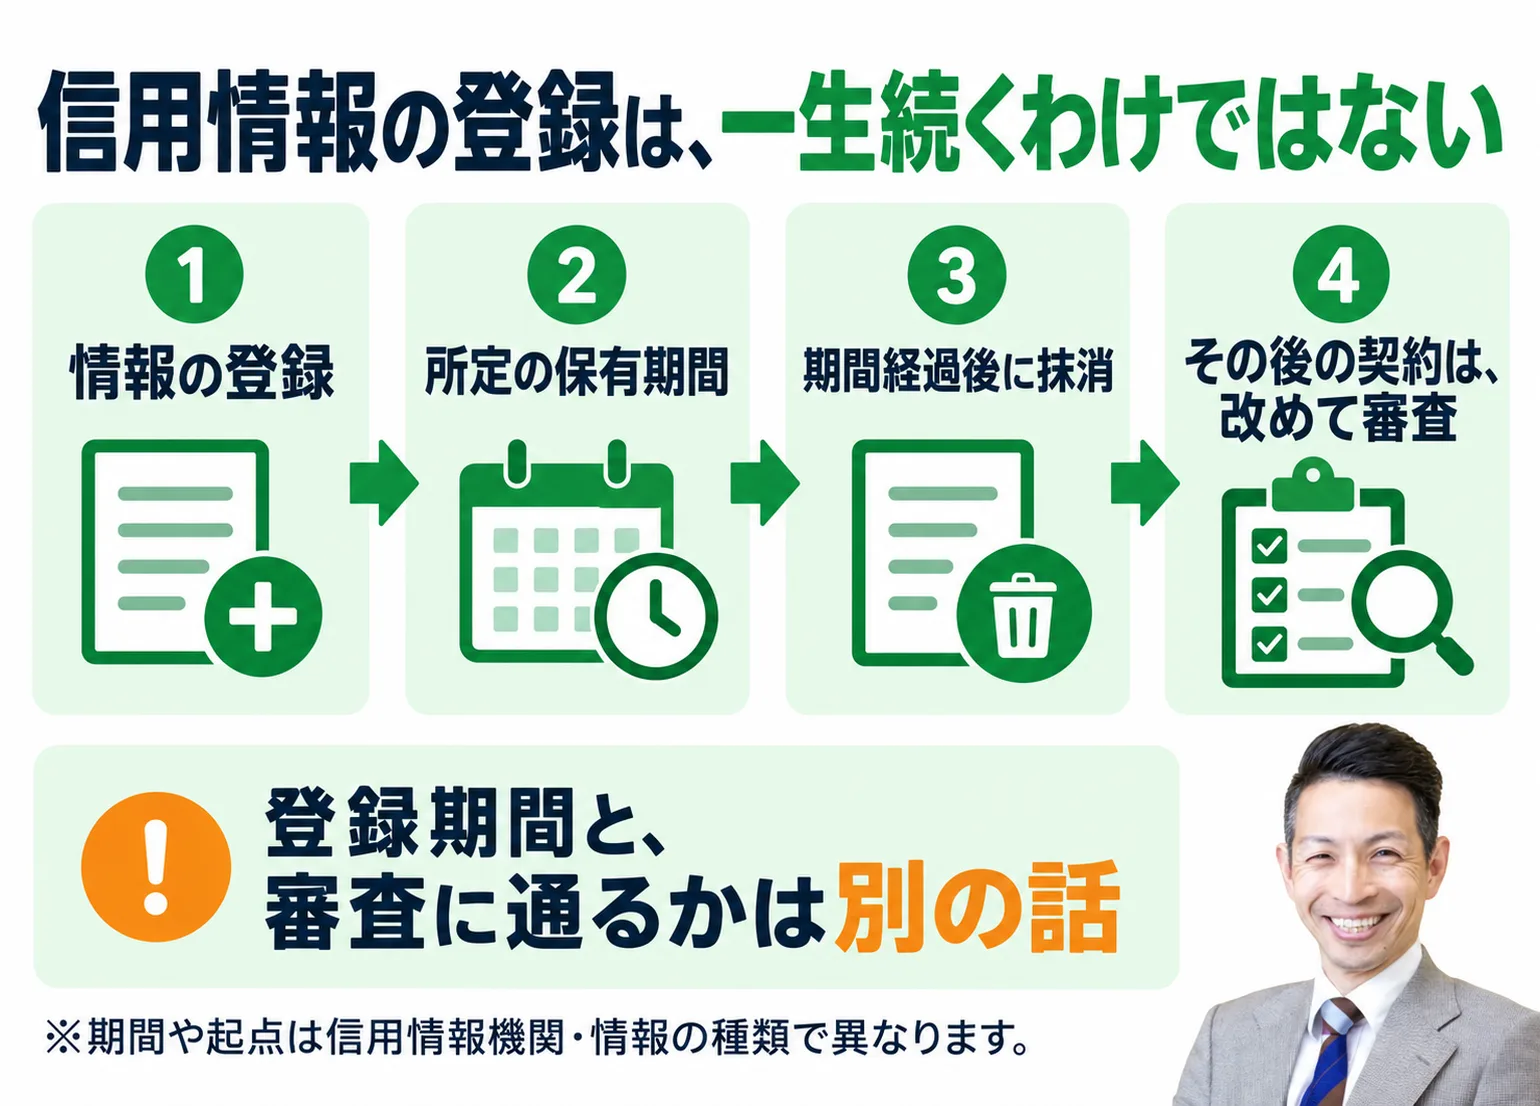
信用情報の登録には期限があり、期間が過ぎれば記録は消えます。その後に住宅ローンやカードの審査に通った方は普通にいます。「一生もの」ではありません。むしろ滞納を続けるほうが、登録期間の起点が後ろへずれ続けます。
デメリットを最小化する鍵は「手続き選び」|相談の入口
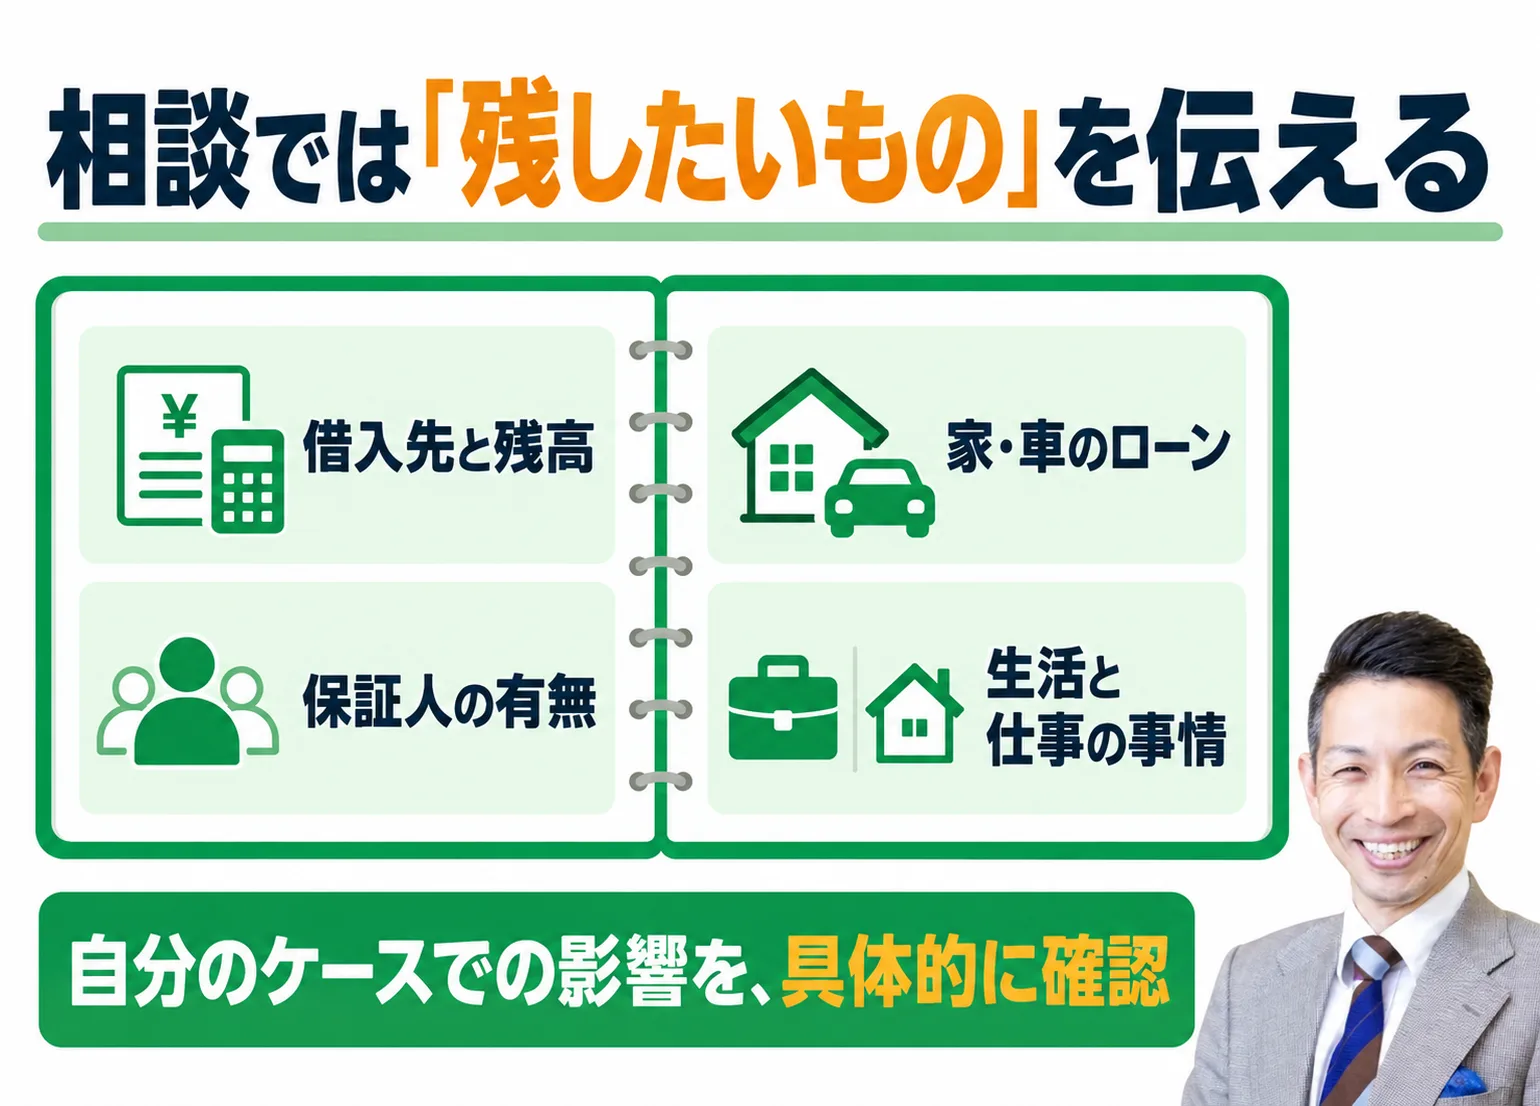
ここまで見てきたとおり、デメリットの重さはどの手続きを選ぶかで大きく変わります。そして、自分のケースでどの手続きが現実的か——車のローンの扱い、保証人の有無、家を残せるか——は、借入の内訳を見ながらでないと判断できません。だからこそ、無料相談で「自分の場合の実害」を確認することが、デメリットを最小化する最初の一歩になります。
相談先は、相談料無料で受付時間の長い窓口(たとえば司法書士法人 中央事務所は7〜22時・年中無休)なら、「迷っている」段階でも仕事や家事の合間に話を聞けます。1社140万円を超える借金がある方や、個人再生・自己破産を代理人に任せたい方は弁護士事務所が選択肢になります。事務所の比べ方・適正費用の見分け方は債務整理のおすすめ相談先と失敗しない選び方で詳しく整理しています。
デメリット期間中の家計の立て直しと公的支援
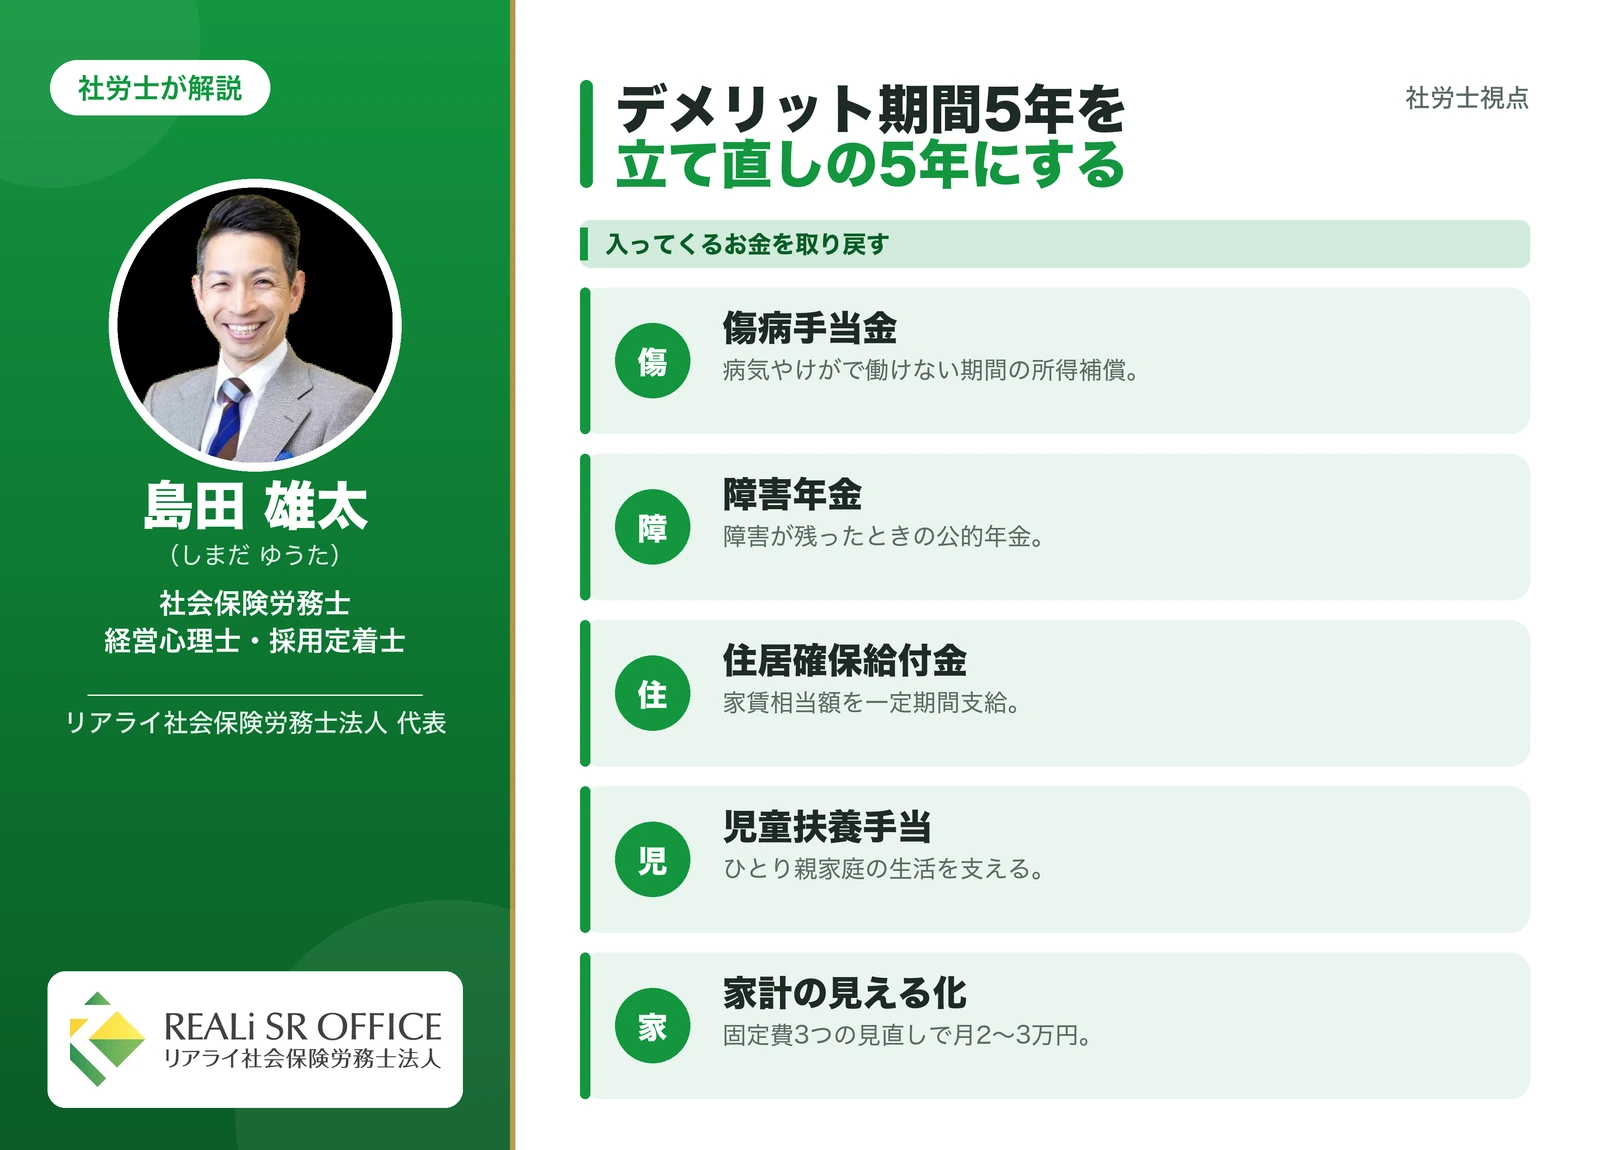
社労士として、最後にこの話をさせてください。債務整理のデメリット期間(約5年)は、見方を変えれば「新しい借入ができない=家計を現金主義で立て直す期間」です。この期間の過ごし方で、5年後の生活は大きく変わります。
収入側を立て直す
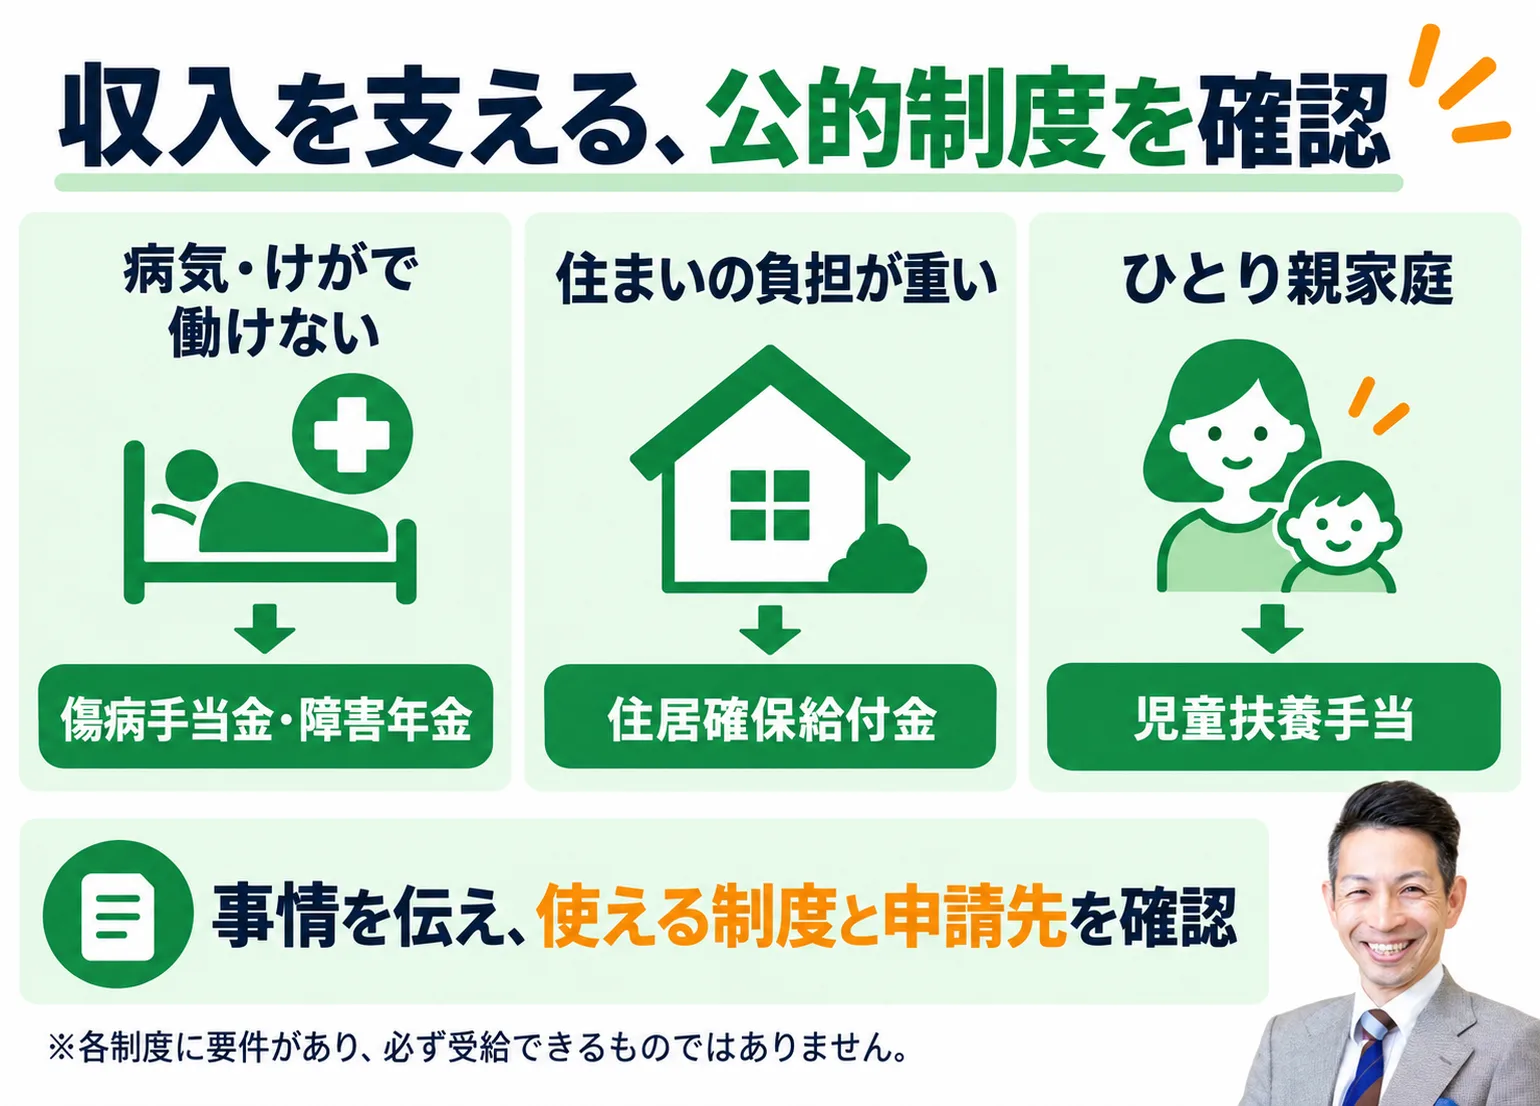
返済が苦しくなった背景に、病気・離職・収入減があるなら、公的制度の総点検をおすすめします。体調を崩して働けないなら傷病手当金や障害年金。住まいの家賃が重いなら住居確保給付金。ひとり親なら児童扶養手当。借金の整理が「出ていくお金」の手当てだとすれば、公的支援は「入ってくるお金」の立て直しです。申請しなければ受け取れない制度ばかりなので、債務整理を考えるタイミングで必ず棚卸しをしてください。
支出側は「見える化」から
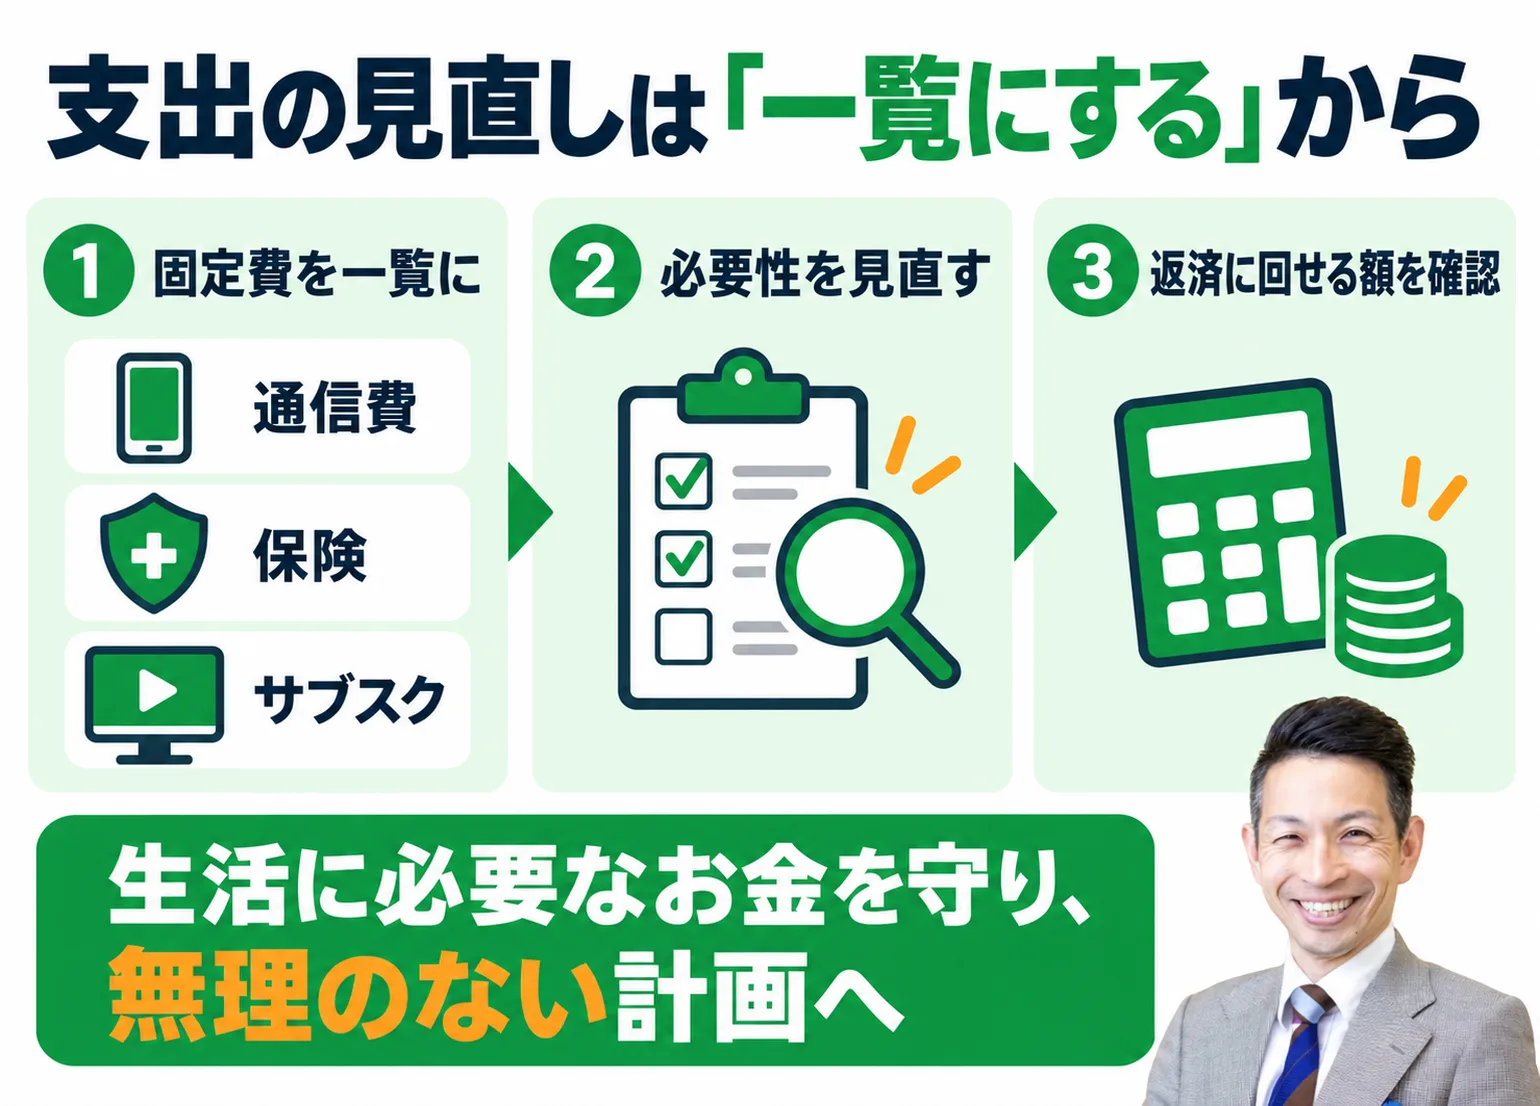
手続き後の返済計画(任意整理なら3〜5年の分割)を守り切るために、家計簿アプリでも紙でも構いません、毎月の固定費を一覧にしてください。通信費・保険・サブスクの3つを見直すだけで月2〜3万円が生まれる家計は珍しくありません。これは手続き前に始めても損のない作業です。
社会保険労務士 島田雄太
迷っている人の手順書|まとめに代えて
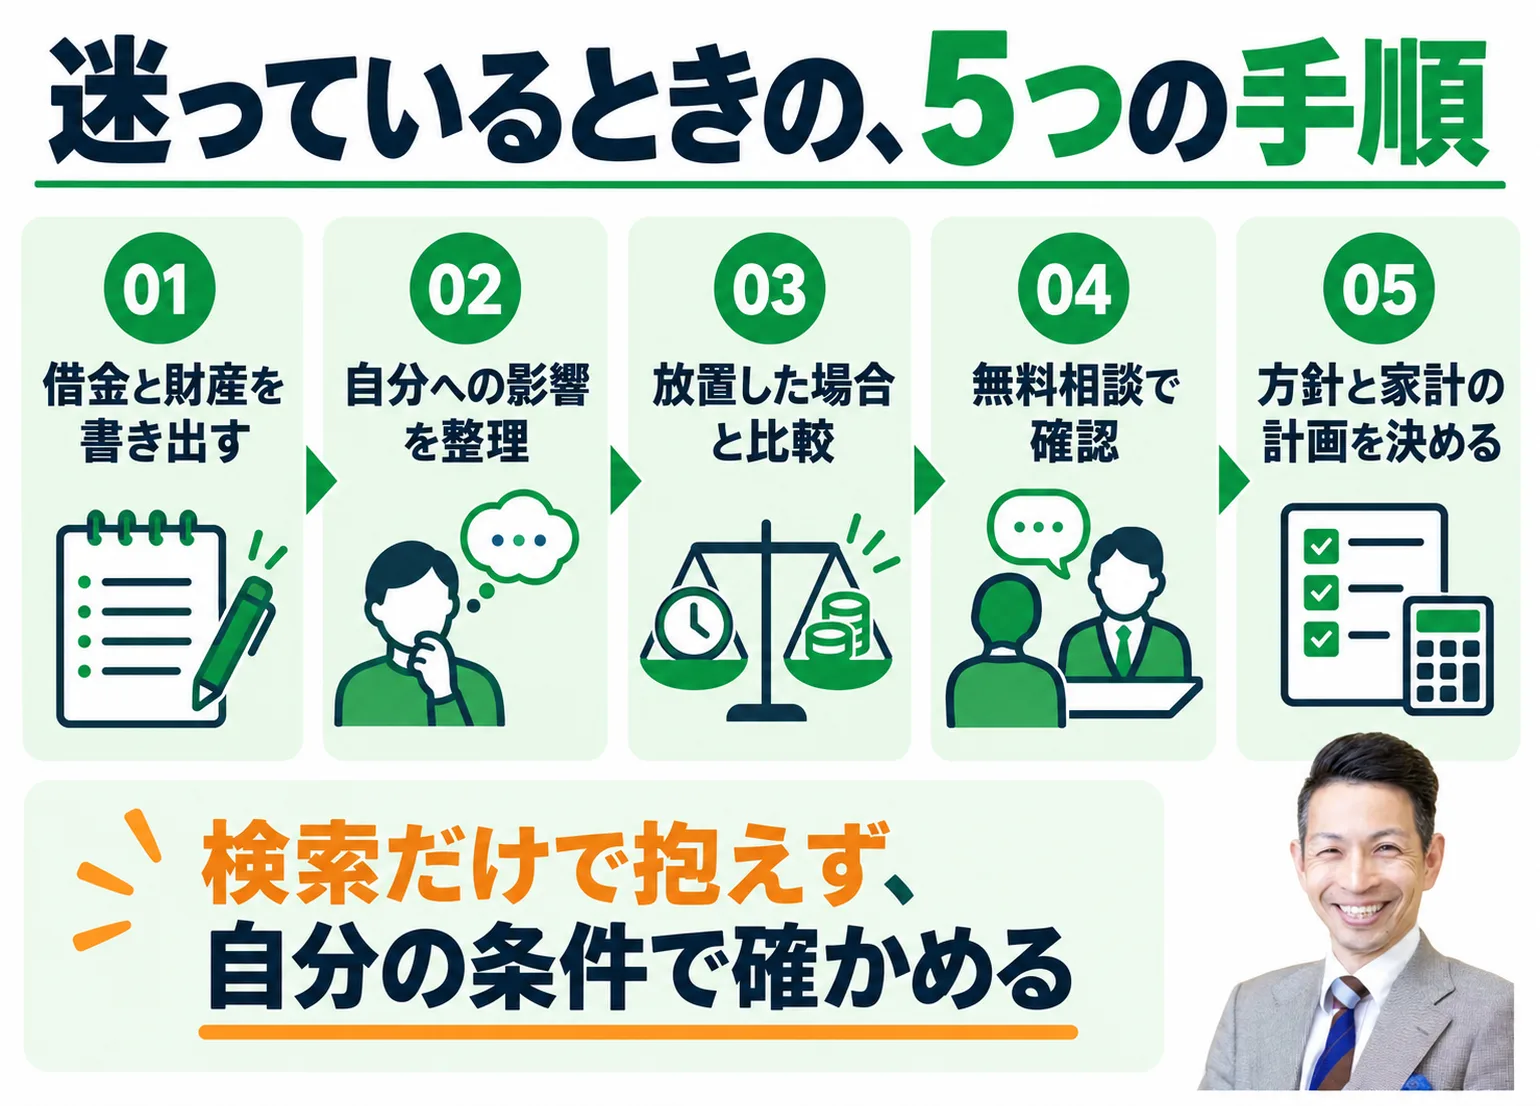
最後に、この記事を閉じたあとの手順をまとめます。
手順1|借入先・金額・保証人の有無・残したい財産(家・車)を1枚のメモに書き出す。
手順2|この記事の実害マップで、自分のケースのデメリットを採点する(ブラックリスト・財産・周囲バレの3項目)。
手順3|「放置した場合」の列と見比べる。膨らむ総額・差押えのリスクと、期限つきの登録。どちらが重いかを自分の言葉で書いてみる。
手順4|無料相談で「自分の場合の実害」を確認する。迷っている段階の相談で構いません。
手順5|手続きをするなら、残したいものを最初に伝える。しないなら、家計の見える化と公的支援の棚卸しだけは今日始める。
デメリットの検索を繰り返す夜を、今日で終わりにしましょう。
債務整理のデメリットに関するよくある質問
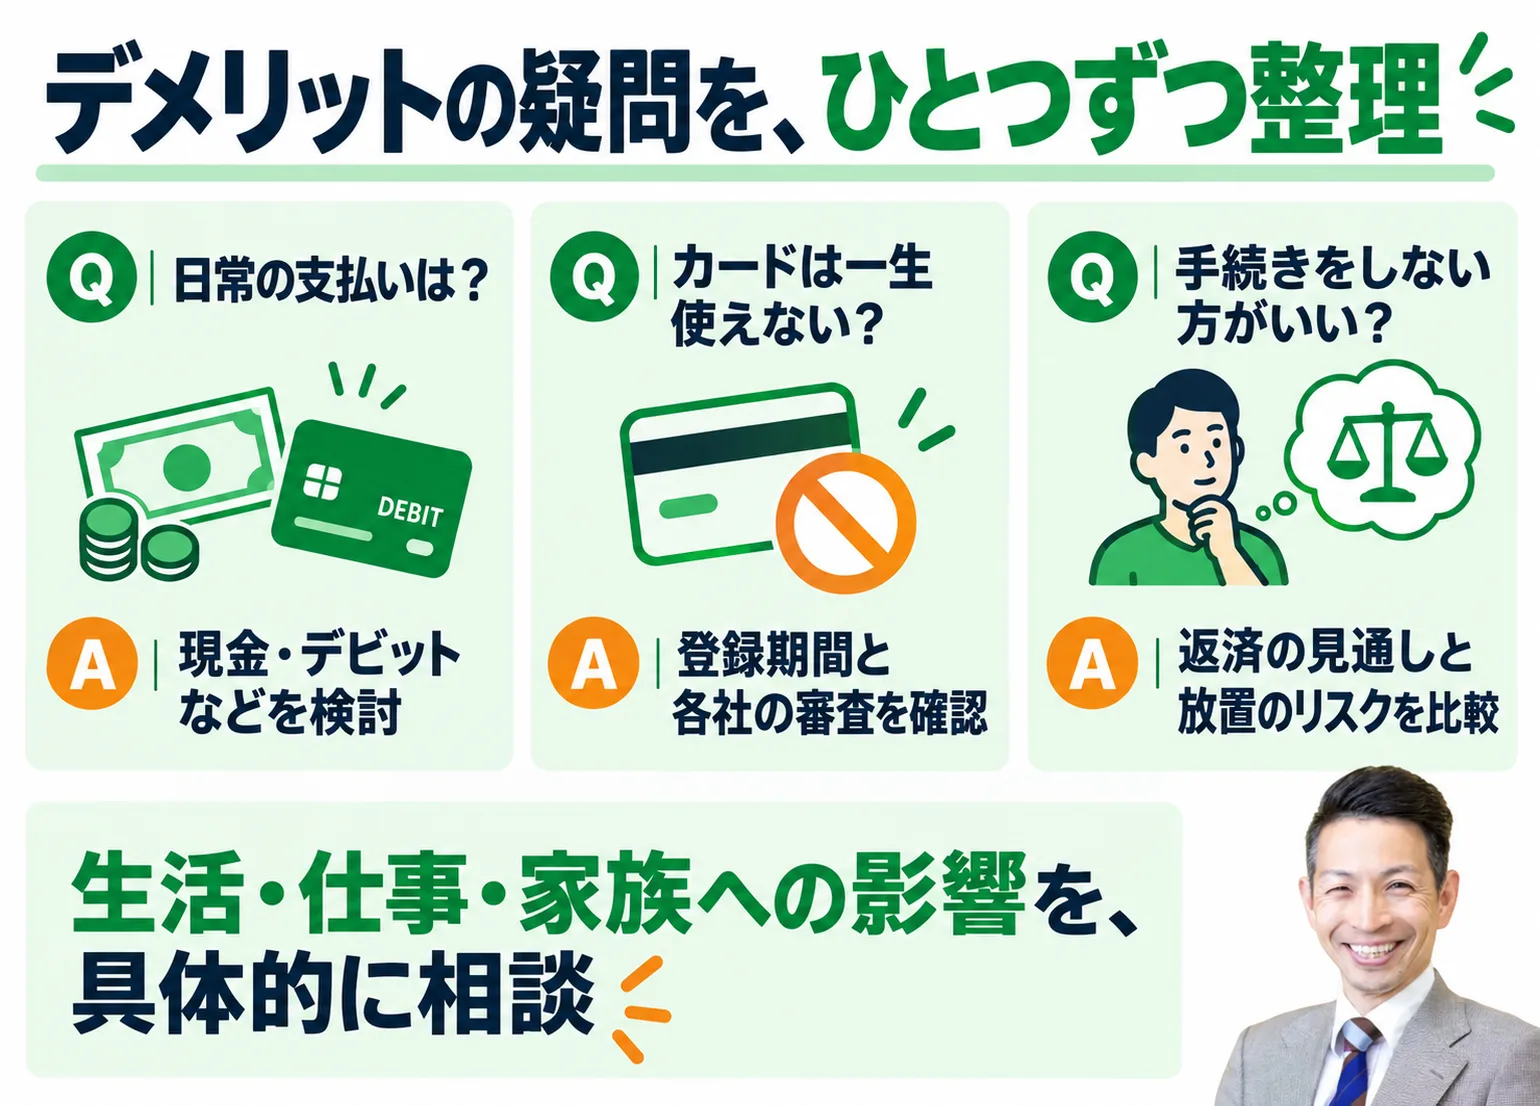
Q. 債務整理をすると人生終わりですか?
社会保険労務士 島田雄太
Q. 債務整理して後悔する人はいますか?
社会保険労務士 島田雄太
Q. 賃貸住宅や携帯電話の契約はできなくなりますか?
社会保険労務士 島田雄太
Q. 子どもの進学や就職に影響しますか?
社会保険労務士 島田雄太
Q. 選挙権や戸籍、年金に影響はありますか?
社会保険労務士 島田雄太
Q. 会社にバレて解雇されることはありませんか?
社会保険労務士 島田雄太
Q. 5年経てば、本当に元の生活に戻れますか?
社会保険労務士 島田雄太
Q. デメリットが気になるなら、債務整理しないほうがいいですか?
社会保険労務士 島田雄太
島田からのひとこと
社会保険労務士 島田雄太


