


こんにちは。リアライ社会保険労務士法人 代表の島田雄太です。
誰にも言えない借金を抱えて、「債務整理」という言葉を検索したものの、「収入の少ない私でもできるのだろうか」「夫や家族に知られてしまわないだろうか」と、その先へ進めずにいる方は多いのではないでしょうか。
じつは、債務整理は女性でも、収入のない専業主婦の方でも利用できる手続きです。そして、進め方を選べば、家族に知られずに手続きできたケースも少なくありません。ポイントは「ご自身の状況に合う手続きはどれか」と「知られにくい進め方はどれか」を分けて整理することです。
なぜそう言えるかというと、私たちは社会保険労務士・経営心理士として、労務や社会保険の現場でお金や生活の不安に向き合う中で、「正しい情報を知った瞬間に、表情が変わる」場面を数多く見てきたからです。
この記事では、女性・主婦の方でも債務整理ができる理由、実際のデータ、3つの手続きの選び方、家族に知られにくい進め方を順にお伝えします。あわせて、社労士の視点から女性が使える公的支援や、収入と家計の立て直しにも触れます。読み終えるころには、ご自身の状況で何が現実的かを落ち着いて見通し、安心して次の一歩を選べるはずです。
 社会保険労務士 島田雄太
債務整理は女性でも・収入のない主婦でもできる【結論】
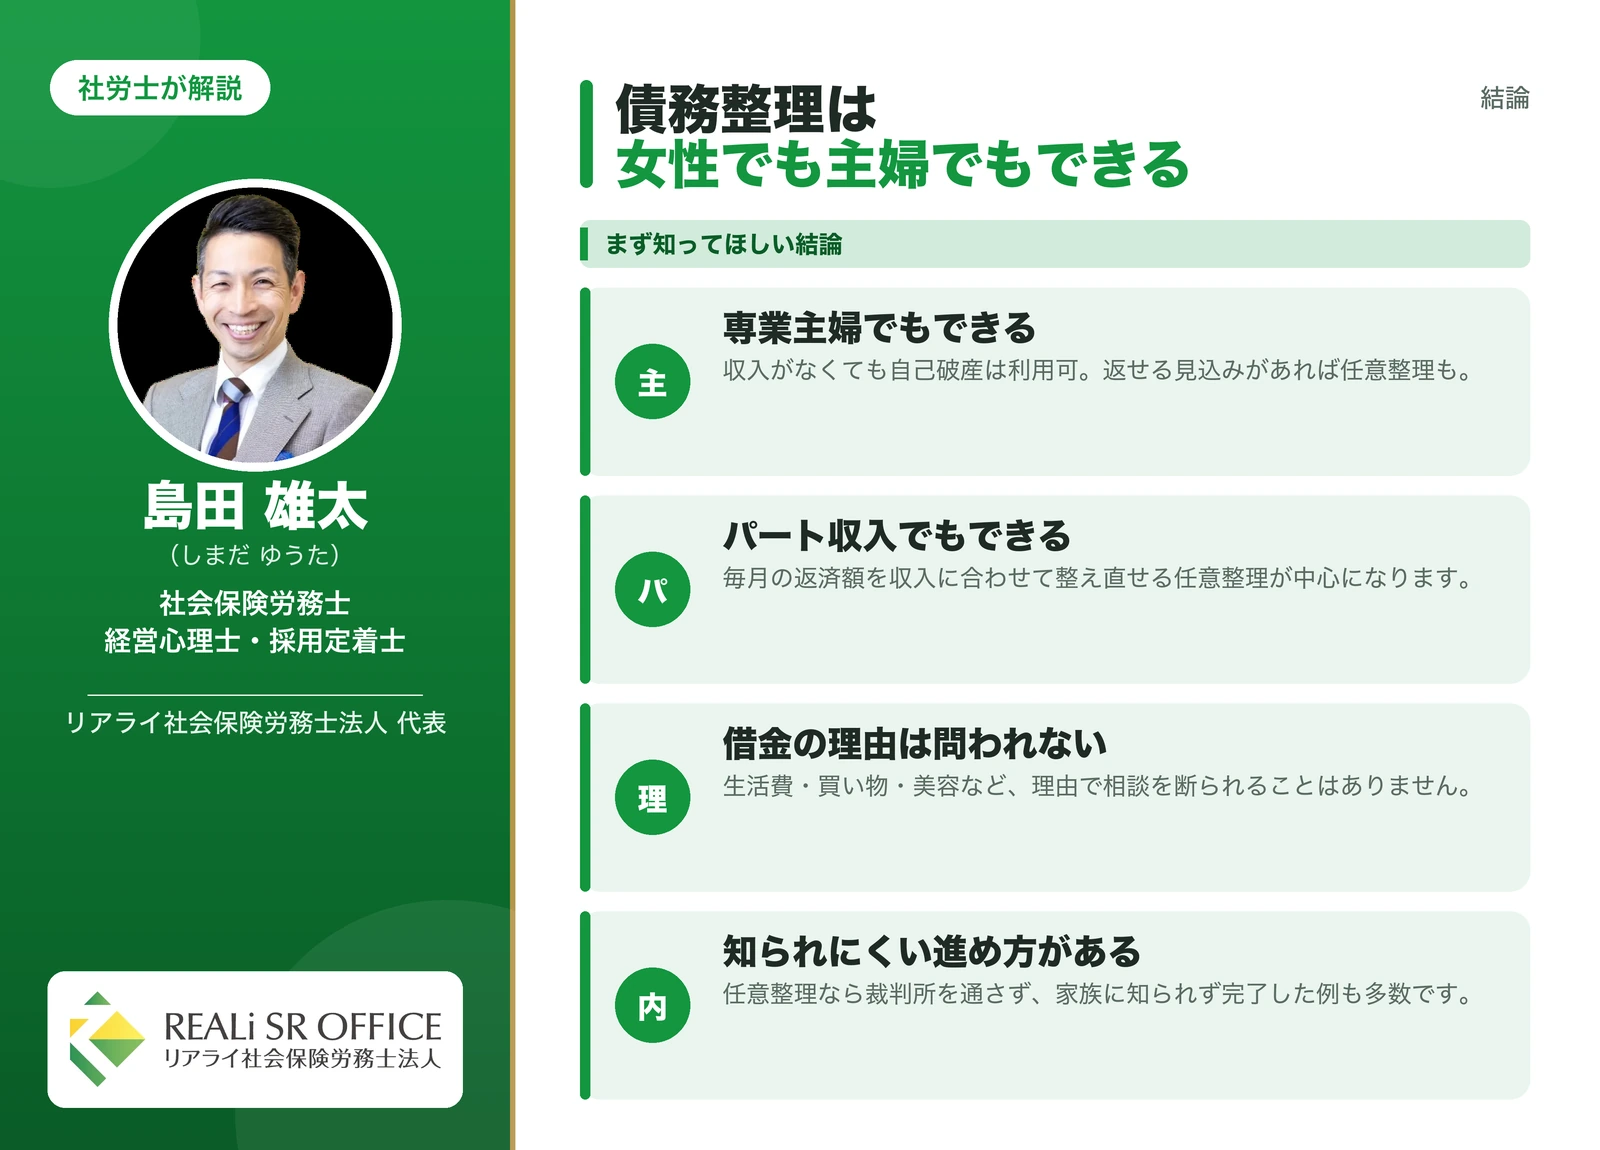
先に結論からお伝えします。「女性だから」「主婦だから」という理由で債務整理ができない、ということはありません。性別や立場は手続きの条件ではなく、大切なのは借金の状況と、返済を続けられる見込みがあるかどうかです。
専業主婦・パートでも手続きできる
債務整理には主に任意整理・個人再生・自己破産の3つがありますが、収入の形によって選びやすい手続きが変わります。
パート収入がある方は、毎月の返済を無理のない額に整え直す任意整理を選べるケースが多いです。専業主婦の方でも、家計の中から毎月一定額の返済を続けられる見込みがあれば、任意整理の和解に応じてもらえた例があります。
そして、収入がまったくない場合でも利用できるのが自己破産です。自己破産はご本人の債務を整理する手続きなので、配偶者の財産や収入が原則として巻き込まれることはありません。「収入がない私には何もできない」ということはないのです。
借金の理由で断られることはない
生活費の補填、医療費、お子さんの教育費、買い物やご褒美、交際費——借金に至る理由はさまざまです。そして、理由が何であれ、それだけで債務整理の相談を断られることはありません。
「浪費が原因だと自己破産できないのでは」と心配される方もいます。たしかに浪費やギャンブルは免責不許可事由と呼ばれるものに当たる場合がありますが、実務では裁判所の裁量で免責が認められるケースも多いとされています。ご自身のケースがどうかは、弁護士・司法書士に確認するのが確実です。少なくとも「理由が恥ずかしいから相談できない」と一人で抱え込む必要はありません。
家族に知られずに進められるケースが多い
債務整理と聞くと「家族に通知が行くのでは」と不安になりますが、手続きに関わるのは基本的にご本人・債権者・専門家(と裁判所)だけで、家族に連絡が行く仕組みはありません。特に任意整理は裁判所を通さないため、家族に知られずに完了した例が多くあります。知られやすい場面と対策は、後の章で詳しくお伝えします。
女性の債務整理は珍しくない|データで見る実情
「債務整理をする女性なんて、私くらいでは」と感じている方にこそ、知っていただきたいデータがあります。
自己破産をした人の約4割は女性
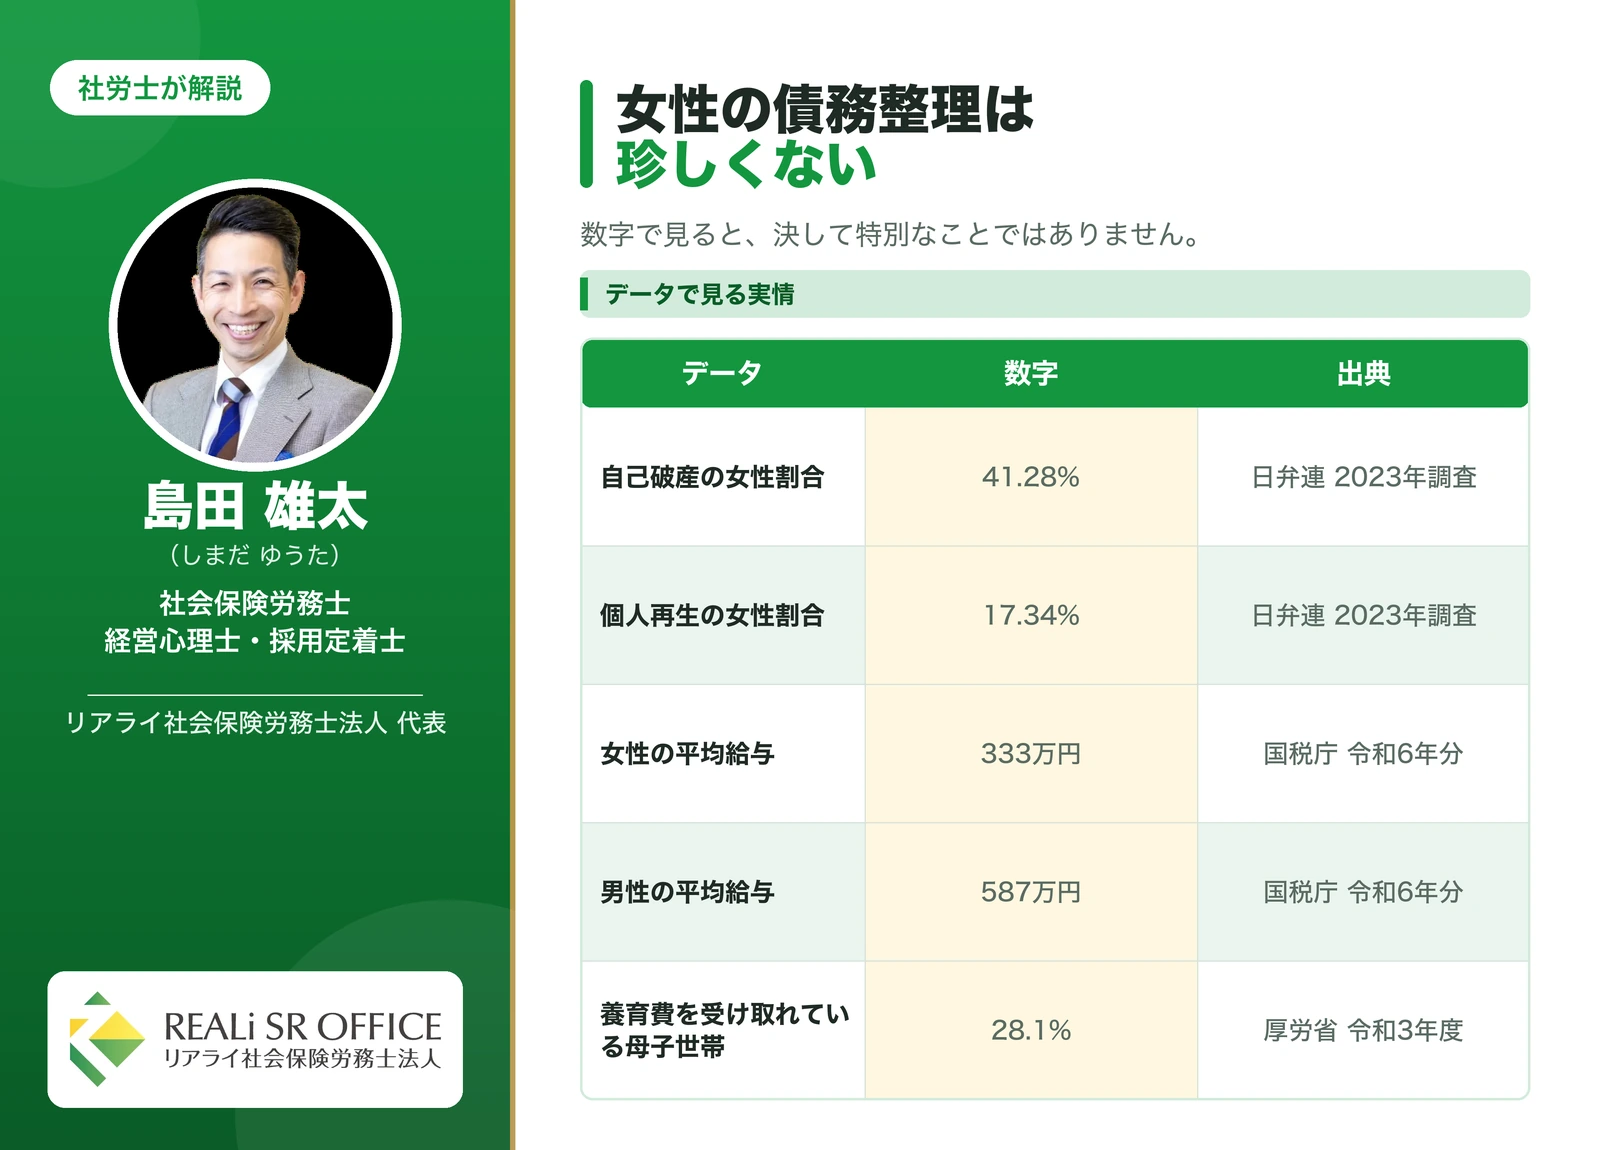
日本弁護士連合会の「2023年破産事件及び個人再生事件記録調査」によると、自己破産を申し立てた人の男女比は男性58.48%・女性41.28%。つまり、自己破産をした人の約4割は女性です。決して珍しいことでも、特別なことでもありません。
一方、個人再生では女性の割合は17.34%にとどまります。個人再生は継続的な収入があることが利用の条件になるため、収入面で不利になりやすい女性は選びにくい——この差は、女性の借金問題が「収入」と深く結びついていることを示しています。
女性が返済に行き詰まりやすい背景
国税庁の民間給与実態統計調査(令和6年分)では、1年を通じて勤務した給与所得者の平均給与は男性587万円に対して女性は333万円。パートなど非正規で働く方の割合も女性のほうが高く、出産・育児・介護でキャリアが中断しやすいという事情もあります。
ひとり親の方はさらに深刻です。厚生労働省の全国ひとり親世帯等調査(令和3年度)では、母子世帯で養育費を現在も受け取れている方は28.1%にとどまります。約7割の方が養育費なしで家計を支えている計算です。
借金の入口も、じつは地味です。私たちが見聞きするケースで多いのは、収入と支出のわずかな差をクレジットカードやリボ払いで埋め続けるうちに、気づけば残高が膨らんでいた、というパターンです。派手な浪費ではなく、毎月の生活費の「少し足りない」の積み重ね——これが女性の借金の典型的な形です。
つまり、女性の借金は「だらしないから」ではなく、収入の構造や生活の変化(離婚・出産・介護)が背景にあるケースが多いのです。ご自身を責める前に、この前提をぜひ知っておいてください。
社会保険労務士 島田雄太
女性の債務整理でよく使われる3つの手続きと選び方
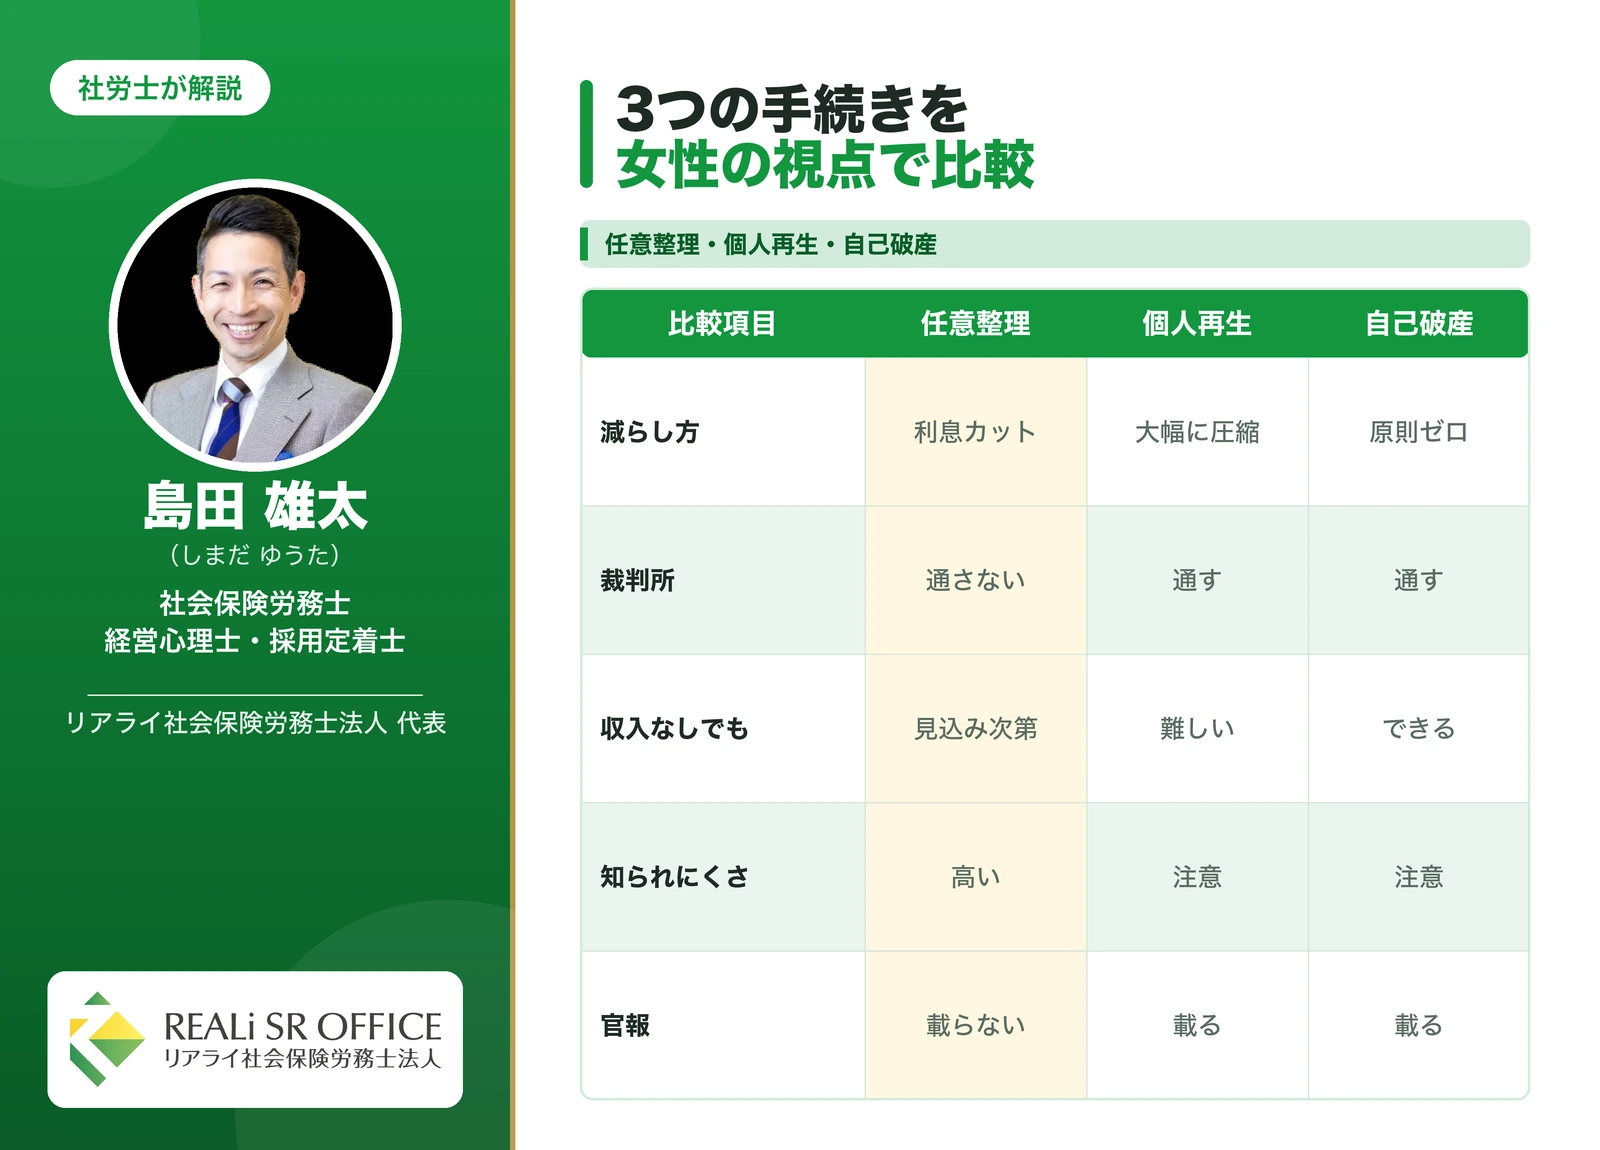
債務整理には任意整理・個人再生・自己破産の3つの方法があります。それぞれの特徴を、女性の状況に引きつけて整理します。
任意整理|パート収入でも続けやすく家族に知られにくい
任意整理は、裁判所を通さずに債権者(カード会社や消費者金融)と交渉し、将来の利息をカットしたうえで、残った元本を3〜5年程度の分割で返していく手続きです。
女性に選ばれやすい理由は2つあります。1つは、毎月の返済額を「パート収入や家計から無理なく出せる額」に整え直せること。もう1つは、裁判所を通さず官報にも載らないため、3つの手続きの中で最も家族に知られにくいことです。
また、整理する借金を選べるのも特徴です。夫が保証人になっている借金や、残したいものに関わる借金を対象から外す、といった調整ができます。
費用の目安は、債権者1社あたり2〜5万円程度の事務所が多いです(成功報酬などが別途かかる場合があります)。多くの事務所で分割払いに対応しており、「手元にまとまったお金がないから依頼できない」という心配は、実はあまり要りません。
個人再生|持ち家を残したい・借金額が大きいとき
個人再生は、裁判所を通じて借金を大幅に圧縮する手続きです。借金の総額に応じて、おおむね5分の1程度まで減額される場合があります(金額により異なります)。住宅ローン特則を使えば、持ち家を残しながら他の借金だけを整理できる可能性があるのが大きな特徴です。
ただし、圧縮後の金額を原則3年で返済し続ける必要があるため、継続的な収入があることが条件になります。パートでも安定した収入があれば利用できる場合がありますが、専業主婦の方には選びにくい手続きです。また、官報に氏名・住所が掲載されます。
費用は裁判所に納める分と専門家への依頼費用を合わせて、おおむね50万円前後からが目安とされています。3つの中では費用も手間も大きい手続きですが、「持ち家を守りながら借金を大幅に減らせる可能性がある」のはこの手続きだけです。
自己破産|収入がなく返済の見込みが立たないとき
自己破産は、裁判所に申し立てて免責の決定を受けることで、原則としてすべての借金の返済義務がなくなる手続きです。収入がない専業主婦の方でも利用でき、生活をゼロから立て直す出発点になります。
一方で、一定額を超える財産(目安として20万円を超える預貯金や保険の解約返戻金、持ち家など)は処分の対象になります。ただし、99万円以下の現金や生活に必要な家財道具など、手元に残せるものも決められています。また、手続き中は警備員や保険募集人など一部の職業に就けない期間があること、税金や養育費の支払い義務は免除されないことも知っておきたい点です。
費用は、処分すべき財産がほとんどない方の簡易な手続き(同時廃止)なら30万円前後から、財産の調査が必要なケース(管財事件)ではそれ以上が目安です。収入や資産の要件を満たせば、後述する法テラスの立替制度を使って費用の負担を抑えられる場合もあります。
状況別の早見表(専業主婦・パート・シングルマザー・会社員)
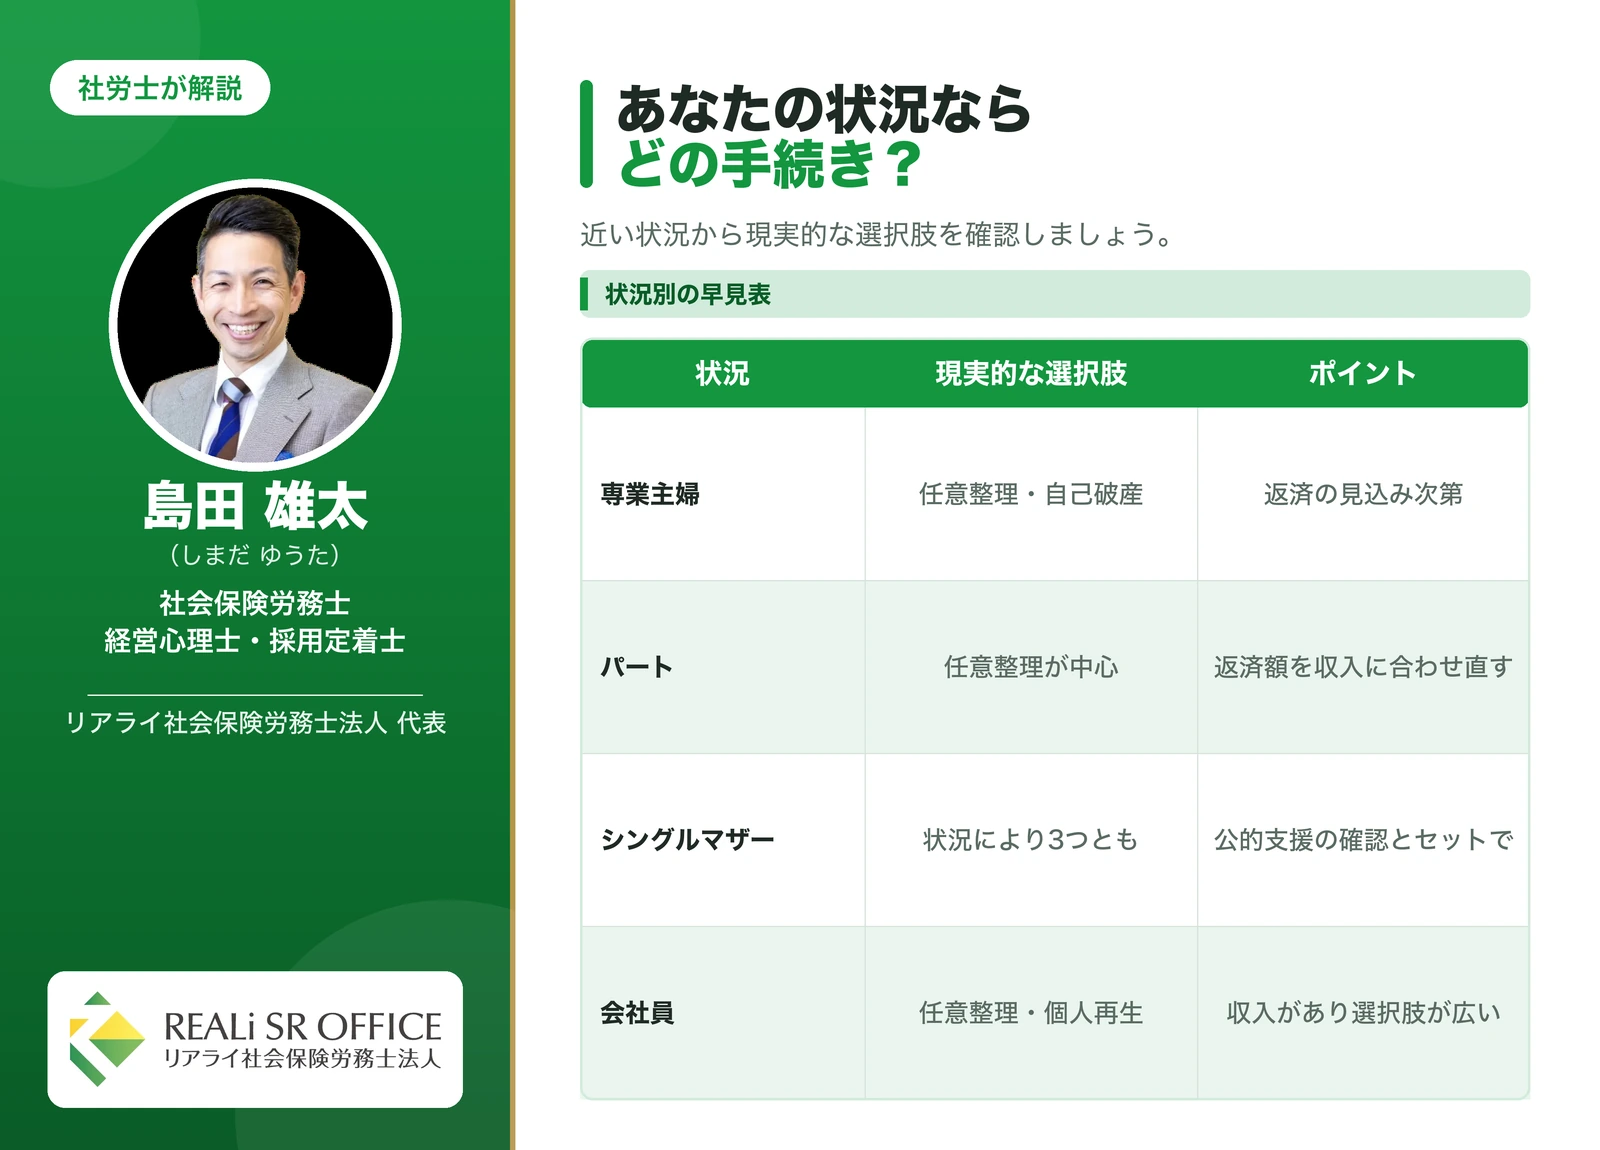
ご自身の状況に近いところから、現実的な選択肢を確認してみてください。
| 状況 | 現実的な選択肢 | ポイント |
|---|---|---|
| 専業主婦(収入なし) | 任意整理/自己破産 | 家計から返済を続けられれば任意整理、見込みが立たなければ自己破産も選択肢 |
| パート・アルバイト | 任意整理が中心 | 毎月の返済額を収入に合わせて整え直せる。安定収入があれば個人再生も |
| シングルマザー | 状況により3つとも | 児童扶養手当などの公的支援の確認とセットで検討(後述)。養育費の受け取りは債務整理後も可能 |
| 会社員(正社員) | 任意整理/個人再生 | 継続収入があるため選択肢が広い。持ち家があれば個人再生の住宅ローン特則も |
手続きの後に生活がどう変わるか(カード・スマホ・車・住まいなど)は、債務整理するとどうなる?手続き別の影響・期間・できることで項目別に詳しく解説しています。
夫や家族に内緒で債務整理できる?知られにくい進め方
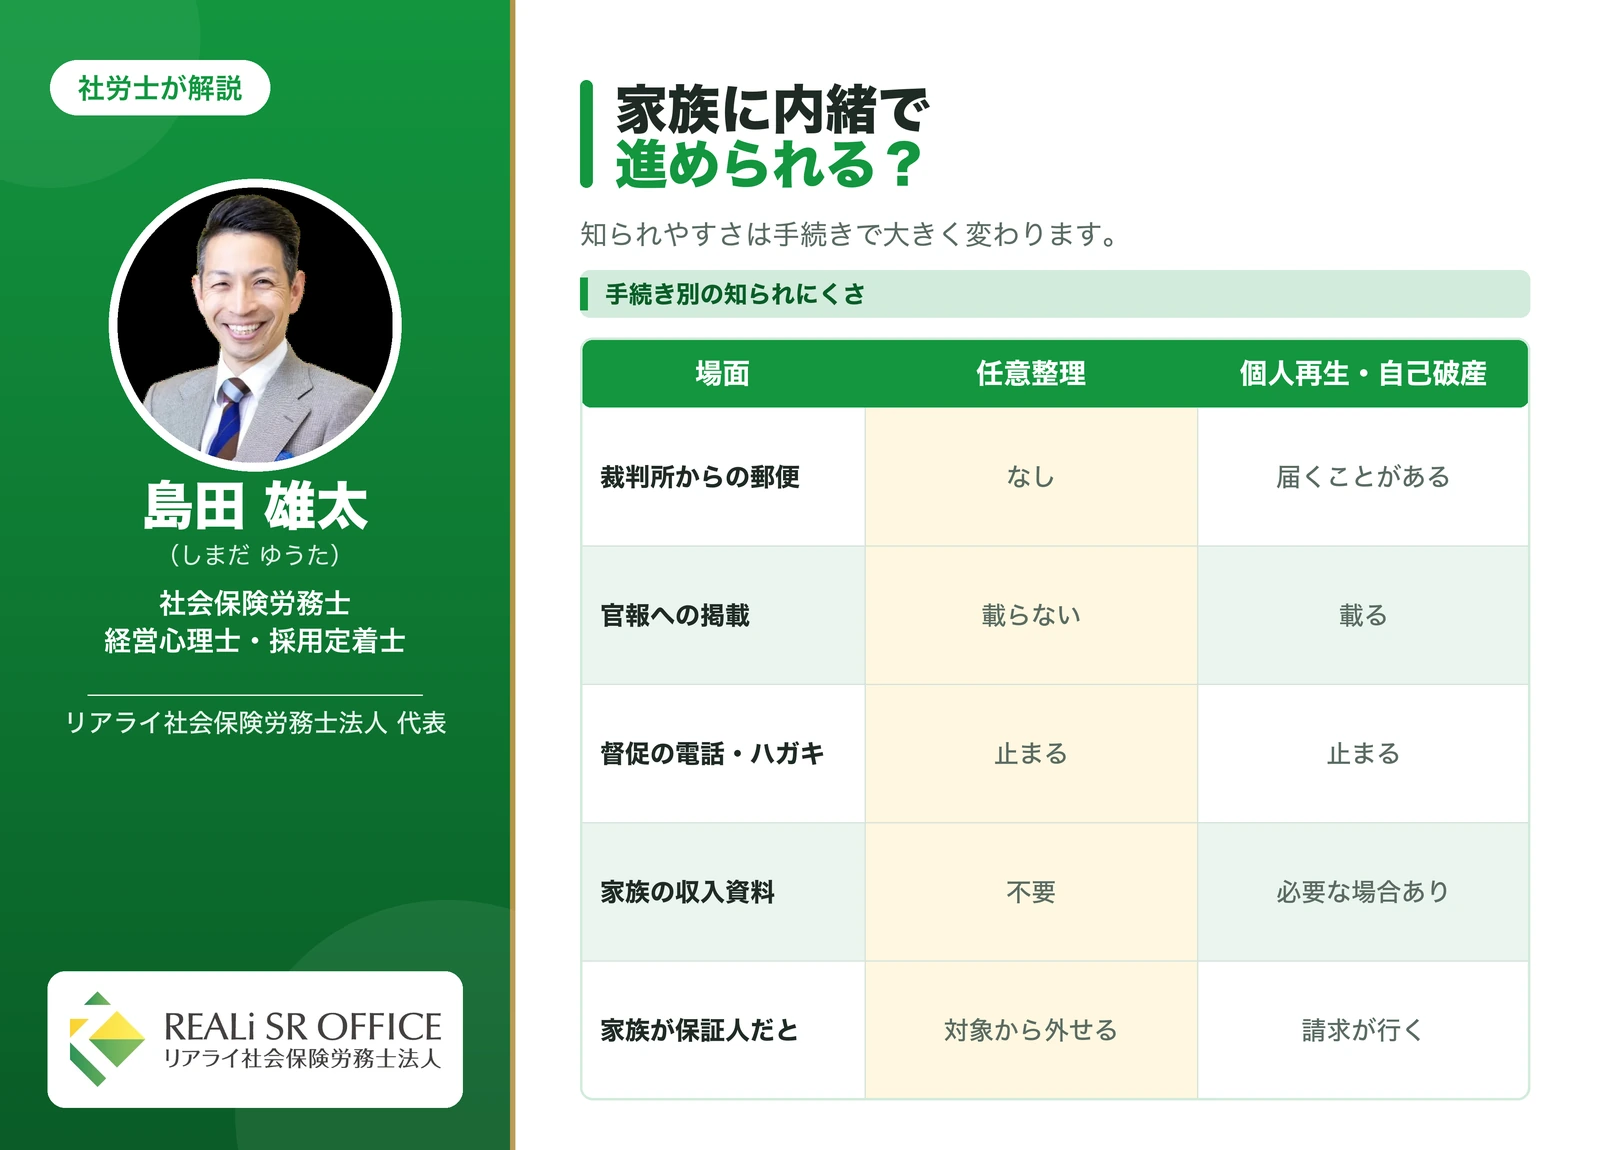
女性のご相談で最も多い不安が、この「家族に知られないか」です。結論として、任意整理なら家族に知られずに完了できたケースが多く、個人再生・自己破産でも工夫しながら進められた例はあります。ただし、確実に知られてしまう条件が1つだけあるので、先にそれを確認しましょう。
任意整理が家族に知られにくい理由
任意整理が知られにくいのには、はっきりした理由があります。
- 裁判所を通さないため、自宅に裁判所からの郵便物が届かない
- 官報に掲載されない
- 専門家に依頼した時点で受任通知が債権者に送られ、督促の電話やハガキが止まる——つまり、放置するより発覚の危険がむしろ下がる
- 専門家との連絡は、携帯電話やメールなど希望の方法を指定できる事務所が多い
「督促状が郵便受けに入っていないか毎日ヒヤヒヤする」という状態から抜け出せること自体が、任意整理の大きな効果だと感じる方も多いです。
個人再生・自己破産で知られる可能性があるケース
裁判所を使う手続きでは、次の場面で家族に知られる可能性があります。
- 夫や家族が保証人になっている場合——保証人に一括請求が行くため、確実に知られます。これが冒頭でお伝えした「1つの条件」です
- 家計全体の収支表や、同居家族の収入資料(給与明細など)の提出を求められ、協力をお願いする場面が生じる
- 裁判所からの郵便物が自宅に届くことがある
- 官報に氏名・住所が載る(ただし一般の方が日常的に目にするものではありません)
もう一つ、日常の細かい部分では、専門家との契約書や債権者一覧などの書類の保管場所にも気を配りたいところです。手続きが進めば督促は止まりますが、書類を家族の目に触れる場所に置いてしまい、そこから知られたというケースは実際にあります。
内緒で進めるときの3つの注意点
- 1. 保証人を確認する——借入の契約書などで、夫や家族が保証人になっている借金がないかを最初に確認しましょう。あれば、その借金を任意整理の対象から外すなどの対策を専門家と相談できます。
- 2. 連絡方法を最初に指定する——相談の際に「自宅への郵便物・固定電話への連絡は避けてほしい」と伝えれば、多くの事務所が携帯・メール中心の連絡に対応してくれます。
- 3. 「絶対に知られない」保証はないと知っておく——どの手続きにも偶然知られる可能性はゼロではありません。目的は隠し通すことではなく、生活を立て直すことです。万一知られたときに「解決に向けて動いている」と言える状態にしておくことが、実は一番の備えになります。
女性が債務整理の前に確認したい公的支援・給付
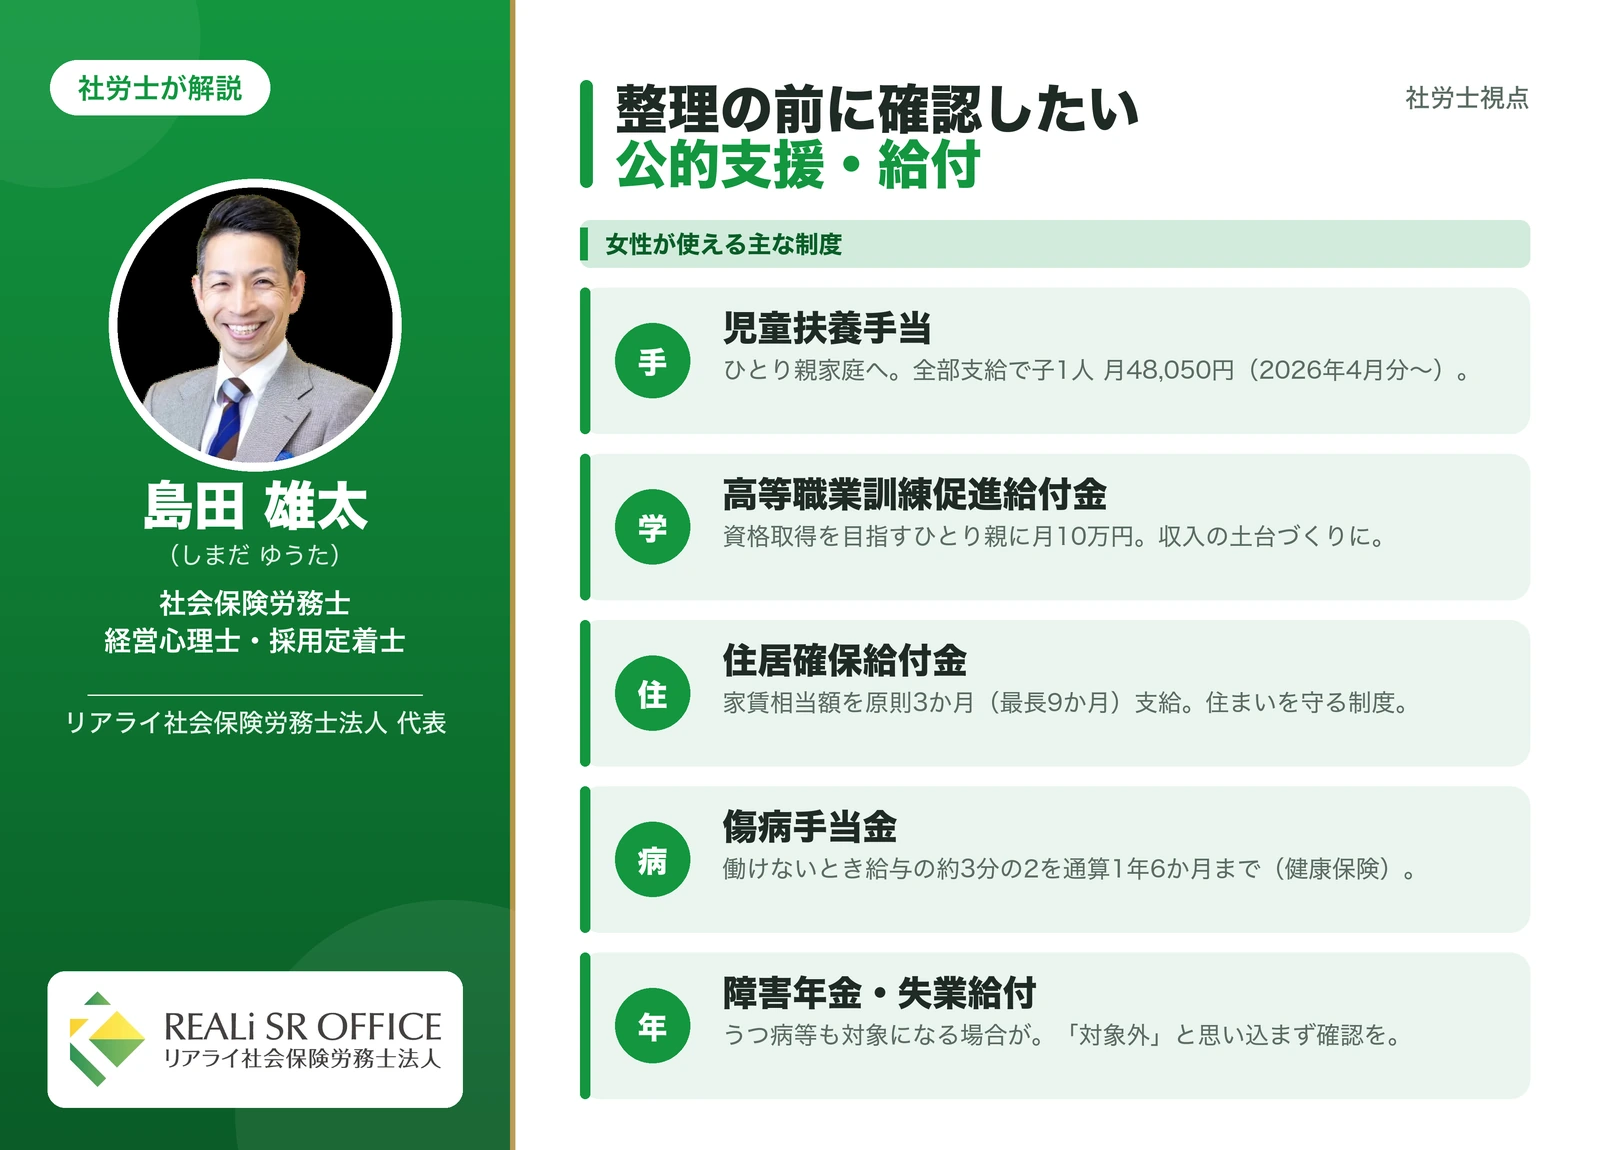
ここからは、社会保険労務士としてぜひお伝えしたい内容です。借金の背景に収入の問題があるなら、債務整理の前に、あるいは債務整理と並行して、使える公的な支えがないかを確認してほしいのです。受け取れるはずの手当や給付を受け取っていないまま、借入だけが増えている方は少なくありません。
ひとり親家庭を支える制度
- 児童扶養手当——ひとり親家庭に支給される手当で、全部支給の場合、お子さん1人で月額48,050円(2026年4月分から。2人目以降は加算あり)。所得に応じて一部支給になります
- 母子父子寡婦福祉資金貸付金——お子さんの修学資金や生活資金などを、無利子または低利で借りられる自治体の制度
- 高等職業訓練促進給付金——看護師・介護福祉士・保育士などの資格取得を目指すひとり親の方に、訓練期間中月額10万円(住民税課税世帯は70,500円)が支給される制度。修業の最後の1年間は増額もあります
金額や要件は変わることがあるため、最新の内容はお住まいの市区町村の窓口でご確認ください。ひとり親家庭の支援制度は、市区町村の子育て支援課(自治体により名称は異なります)が総合窓口になっていることが多く、一度の相談で複数の制度をまとめて案内してもらえます。
生活と住まいを支える制度
- 住居確保給付金——離職や収入減少で家賃が払えないとき、原則3か月(最長9か月)、家賃相当額が上限の範囲で支給される制度
- 生活福祉資金貸付制度——社会福祉協議会が窓口の、低利または無利子の貸付制度
- 自立相談支援機関——生活の困りごと全般を無料で相談できる公的窓口。家計改善の支援も受けられます
体調を崩して働けないとき
- 傷病手当金——勤め先の健康保険に入っている方が病気やケガで働けないとき、給与のおよそ3分の2が通算1年6か月まで支給されます
- 障害年金——うつ病などの精神疾患も対象になる場合があります。「自分は対象外」と思い込まず、一度確認する価値があります
- 失業給付——退職後の生活を支える雇用保険の給付。受給には手続きが必要です
公的な支援制度の全体像は、借金救済制度を使うとどうなる?からくりと注意点でも詳しくまとめています。
社会保険労務士 島田雄太
借金を繰り返さないために|収入と家計の立て直し
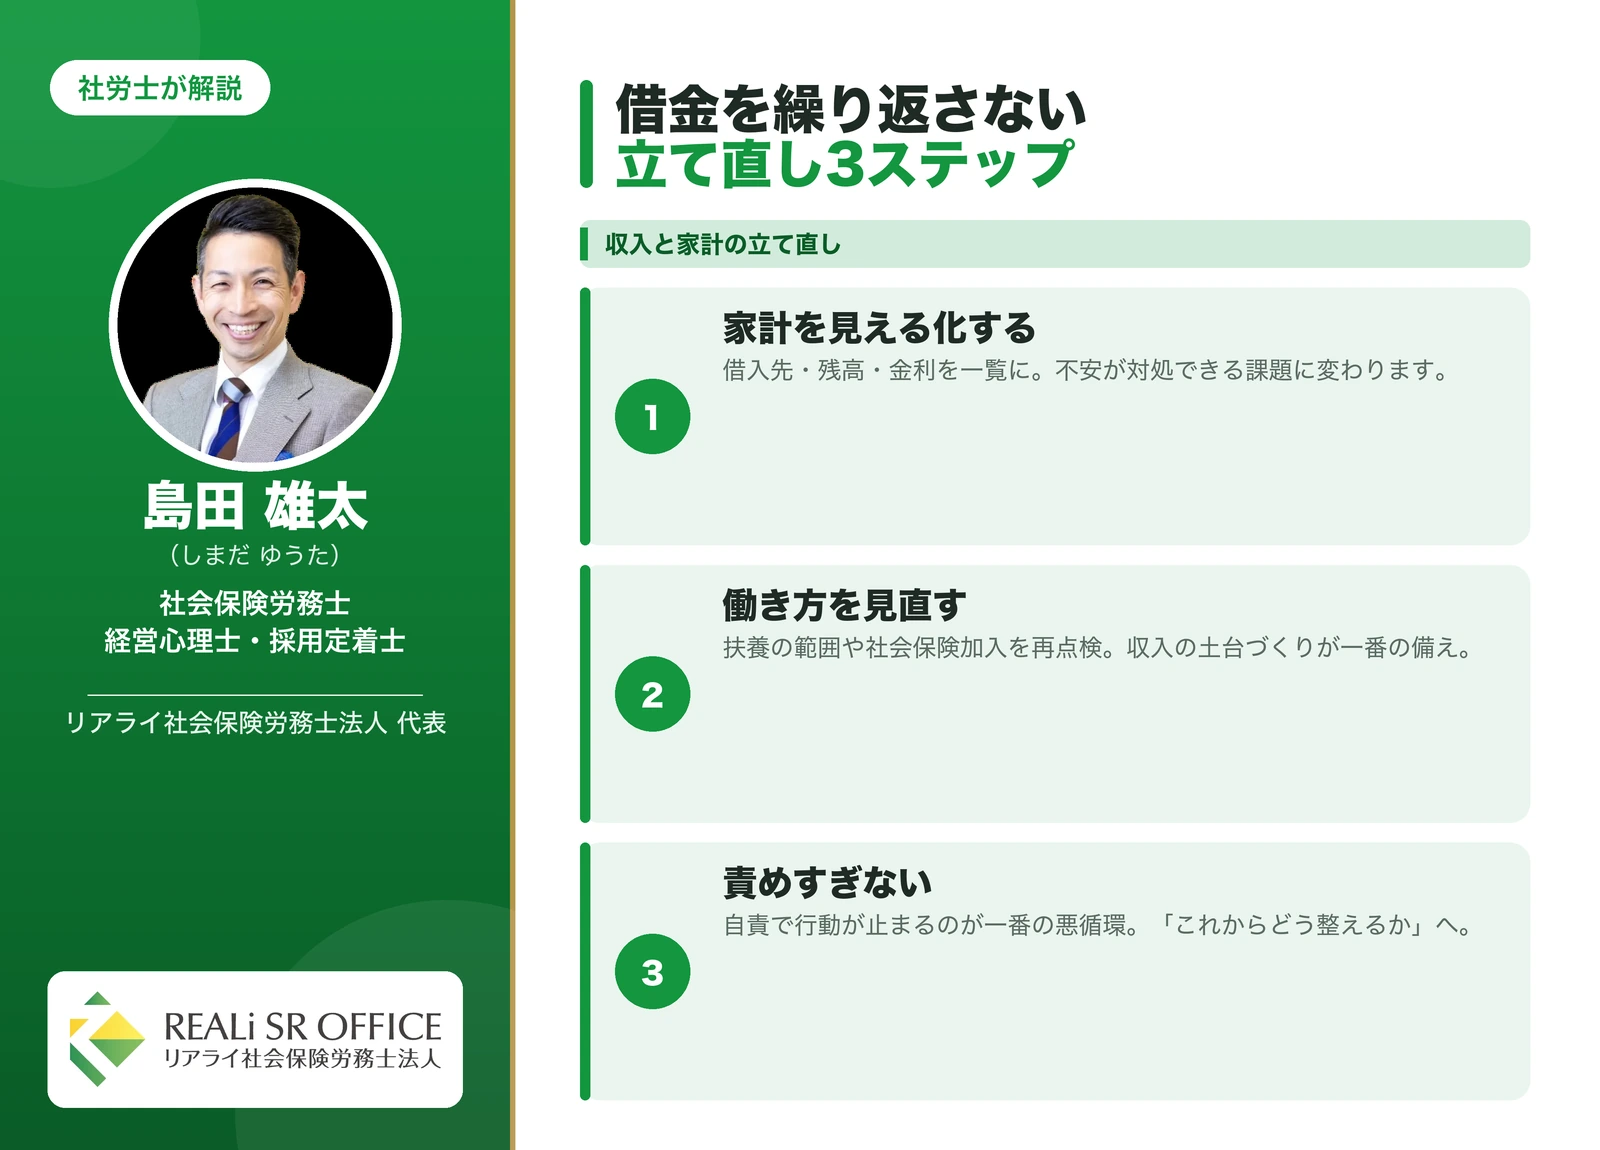
債務整理は借金を整理する手続きですが、それだけでは「また同じ状況に戻らないか」という不安は消えません。経営心理士・採用定着士として、立て直しの道筋を3つのステップでお伝えします。
ステップ1|家計の現状を「見える化」する
まず、借入先・残高・金利・毎月の返済額を、1枚の紙やスマホのメモに書き出してみてください。特にリボ払いは、毎月の支払額が一定のぶん残高がどれだけ残っているかが見えにくい仕組みです。全体を書き出した瞬間に「思っていたより多かった」と分かることも、「意外と整理できる範囲だった」と分かることもあります。
不安は、正体が見えないときに一番大きくなります。書き出すという作業そのものが、不安を「対処できる課題」に変えてくれます。
ステップ2|働き方を見直して収入を増やす
支出の節約には限界がありますが、収入の立て直しには広がりがあります。
たとえば、「年収の壁」を意識して勤務時間を抑えている方は多いと思います。ですが家計全体で見れば、働き方を広げて社会保険に加入したほうが立て直しが早いケースがあります。社会保険に入ると手取りの計算は変わりますが、傷病手当金や出産手当金、厚生年金といった保障が手に入る——これは、借金の再発を防ぐ「守り」でもあります。しかも短時間労働者への社会保険の適用は、制度改正で段階的に広がっている最中です。「壁の内側で抑える」前提そのものが変わりつつあるいま、このあたりの損得の整理は、まさに私たち社労士の専門分野です。
ひとり親の方は、先ほどの高等職業訓練促進給付金を使って資格を取り、収入の土台そのものを引き上げる道もあります。月10万円の支えを受けながら看護師や介護福祉士を目指した方が、数年後に安定した収入を得ている例は珍しくありません。
ステップ3|「私が悪い」と責めすぎない
最後に、経営心理士としてお伝えしたいことがあります。自分を責め続けると、人は行動が止まります。行動が止まると状況はさらに悪化し、また自分を責める——この循環に入ってしまうことが、借金問題では一番怖いのです。
データの章で見たとおり、女性の借金の背景には収入の構造や生活の変化があります。「私がだらしないから」で止まらず、「これからどう整えるか」に意識を移すこと。それが立て直しの心理的な出発点です。
社会保険労務士 島田雄太
女性が相談しやすい債務整理の窓口と選び方
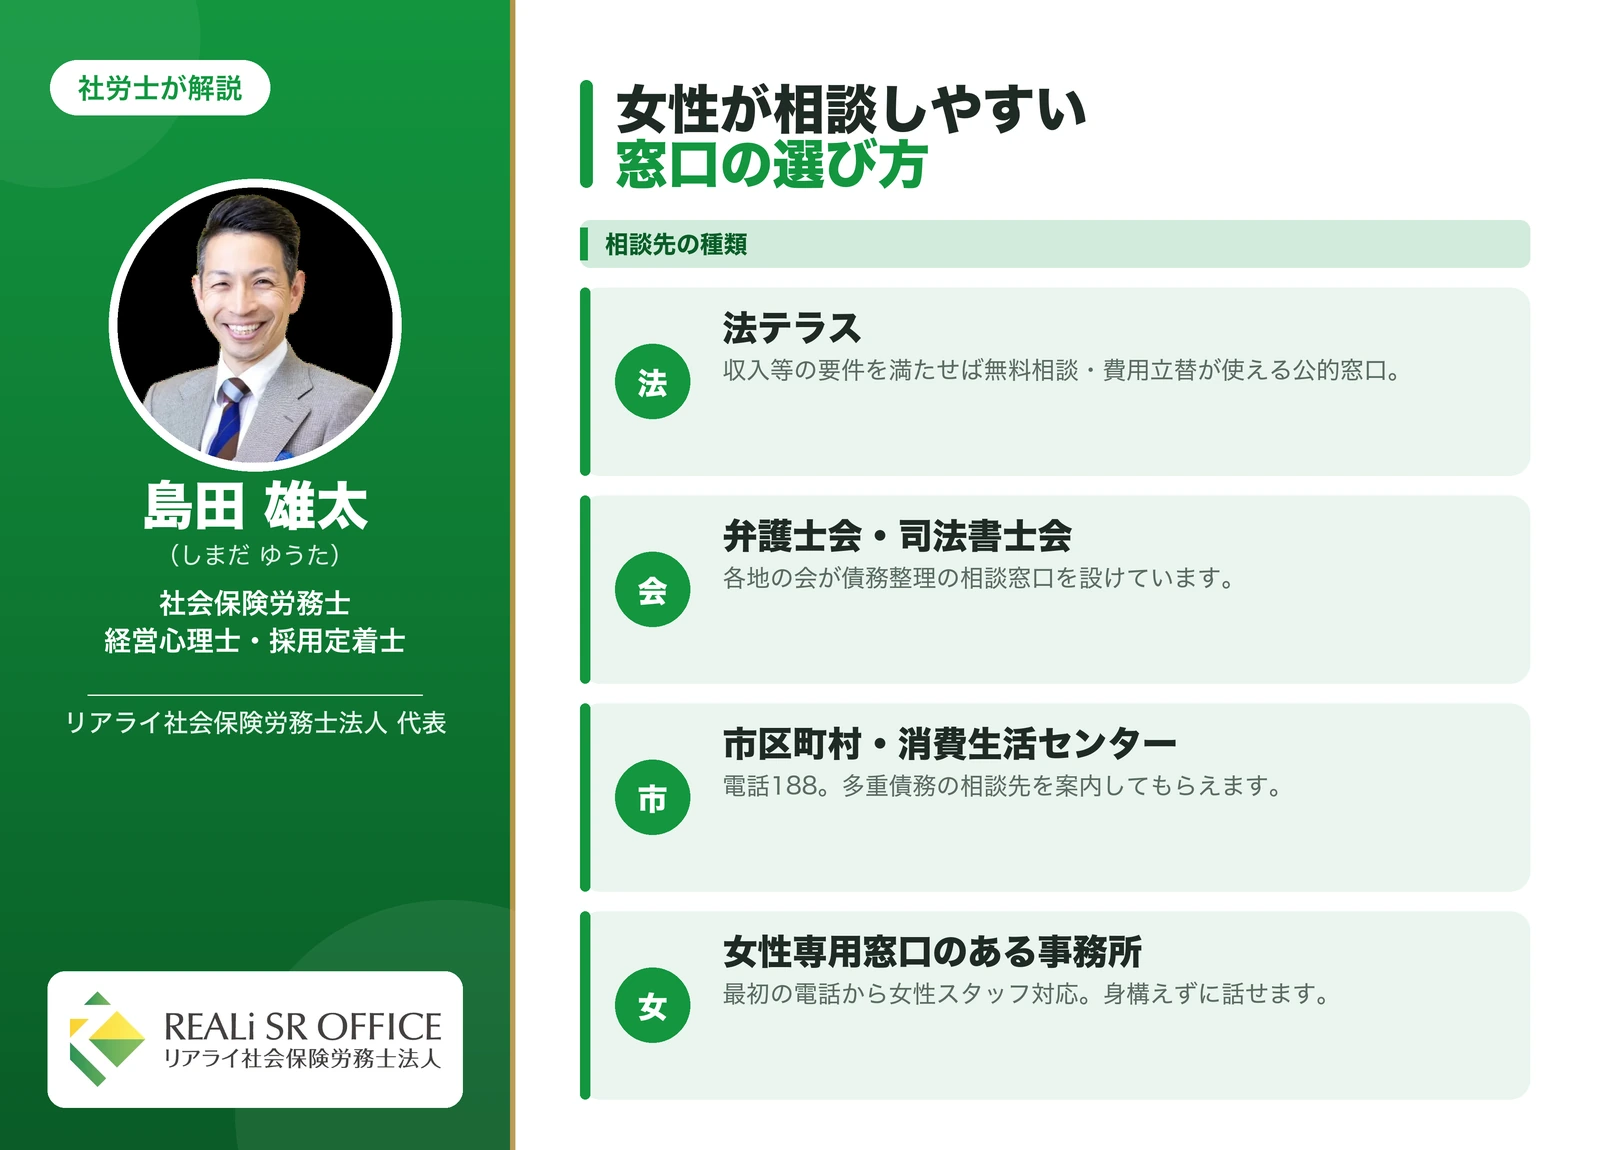
「相談したいけれど、男性の担当者に借金の理由を話すのは気が重い」という声もよく聞きます。いまは女性専用の窓口や女性スタッフが対応する事務所が増えており、相談のハードルは以前よりずっと下がっています。
まずは公的な無料相談窓口から
- 法テラス(日本司法支援センター)——収入等の要件を満たせば、無料の法律相談や、弁護士・司法書士費用の立替制度を利用できます。費用面が不安な方の心強い味方になります
- 弁護士会・司法書士会の相談窓口——各地の弁護士会・司法書士会が債務整理の相談窓口を設けています
- 市区町村・消費生活センター(電話188)——多重債務の相談窓口を案内してもらえます
女性専用窓口・女性スタッフのいる事務所5選
債務整理を多く手がける事務所の中から、女性向けの相談体制を公表している事務所をご紹介します(2026年8月時点の各事務所の公表情報に基づきます。最新の内容・費用は各事務所にご確認ください)。
| 事務所 | 形態 | 女性向けの体制 | 相談料 |
|---|---|---|---|
| アヴァンス法務事務所 | 司法書士 | 女性専用ダイヤル「アヴァンスレディース」・女性スタッフ対応 | 無料 |
| はたの法務事務所 | 司法書士 | 女性専用の相談ダイヤルあり | 無料 |
| ひばり法律事務所 | 弁護士 | 女性専用相談窓口・女性弁護士在籍 | 無料(債務整理) |
| グリーン司法書士法人 | 司法書士 | 債務整理の相談実績が豊富。生活再建の相談にも対応 | 無料 |
| ライズ綜合法律事務所 | 弁護士 | 女性弁護士在籍・債務整理の実績多数 | 無料 |
女性専用ダイヤルなら、最初の電話から女性スタッフが対応してくれるため、「借金の理由をどう説明しよう」と身構えずに話せたという声が多いです。
事務所を選ぶときのチェックポイント
- 費用の総額を最初に確認する(着手金・報酬・実費まで含めた見積り)
- 女性対応の体制(女性専用窓口・女性スタッフの有無)を確認する
- 債務整理の実績が豊富か
- 1か所で決めず、2〜3か所を比較する(多くの事務所で相談は無料です)
大阪にお住まいの方は、地域の事務所を大阪の債務整理おすすめ事務所でも紹介しています。
女性の債務整理に関するよくある質問
Q. 債務整理すると子どもの学校・就職・結婚に影響しますか?
社会保険労務士 島田雄太
Q. 専業主婦ですが、夫の同意がなくても債務整理できますか?
社会保険労務士 島田雄太
Q. 私が債務整理すると、夫のクレジットカードやローンに影響しますか?
社会保険労務士 島田雄太
Q. 借金がいくらからなら債務整理を考えるべきですか?
社会保険労務士 島田雄太
Q. 結婚前の借金は、夫に返済義務がありますか?
社会保険労務士 島田雄太
Q. 離婚を考えています。債務整理と離婚、どちらを先にすべきですか?
社会保険労務士 島田雄太
Q. いわゆるブラックリストには、いつまで載りますか?
社会保険労務士 島田雄太
Q. 債務整理をするか決めていなくても、相談だけで大丈夫ですか?
社会保険労務士 島田雄太
島田からのひとこと
社会保険労務士 島田雄太


