


こんにちは。リアライ社会保険労務士法人 代表の島田雄太です。
何年も前の借金について、ある日突然、聞いたことのない会社から督促のハガキが届く——「今さらどうして」「払えるお金なんてない」「もしかして、もう時効なのでは」。そんな不安と小さな期待が入り混じった気持ちで検索された方は、多いのではないでしょうか。
じつは、借金の時効は原則5年で、条件を満たしたうえで「時効の援用」という手続きをすれば、返済義務がなくなる場合があります。ただし、放置しただけでは借金は消えません。そして、慌てて債権者に電話をかけるなど、その一本で時効が振り出しに戻ってしまう行動があります。
なぜこの記事を書くかというと、私たちは社会保険労務士・経営心理士として、お金や働き方の不安に向き合う中で、「正しい順番で動けば守れたはずのものが、慌てた一手で崩れてしまう」場面を見てきたからです。
この記事では、借金の時効が何年で成立するのか、放置しても消えない理由、やってはいけない行動、時効かどうかの調べ方、援用のやり方と費用、失敗したときの選択肢までを順にお伝えします。あわせて、社労士の視点から借金を返せなかった事情に使える公的支援と、生活の立て直しにも触れます。読み終えるころには、ご自身が今なにをすべきで、なにをしてはいけないかが、クリアになっているはずです。
 社会保険労務士 島田雄太
借金の時効は原則5年|ただし放置しただけでは消えない【結論】
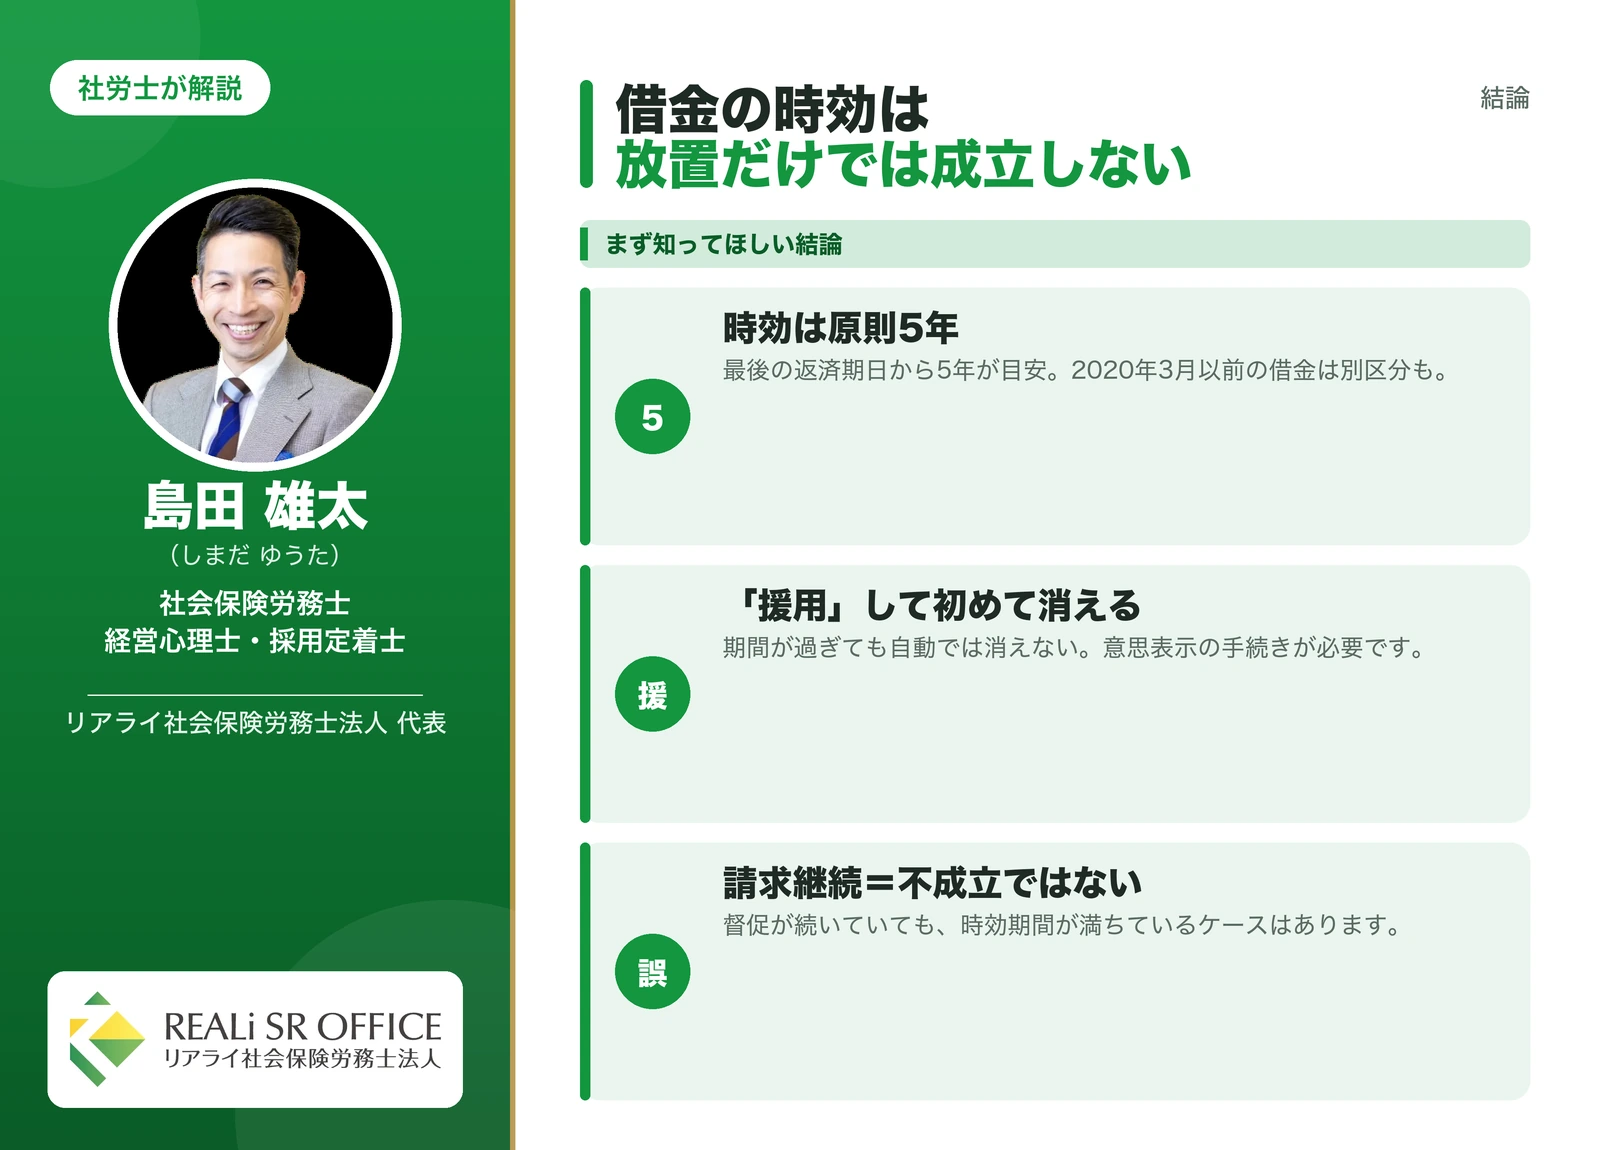
先に結論を3つにまとめます。①借金の時効は原則5年。②ただし「時効の援用」という手続きをしなければ消えない。③督促が続いていても、時効が成立していないとは限らない——この3つです。順に見ていきましょう。
時効期間は原則5年(2020年3月以前の借金は5年・10年の区分あり)
消費者金融やカード会社からの借金は、最後の返済期日から5年が時効の目安です(民法166条)。2020年4月1日に民法が改正され、現在は「債権者が権利を行使できると知った時から5年、または権利を行使できる時から10年」に整理されています。貸金業者は返済期日を当然把握しているため、実務上は「最後の返済から5年以上」がひとつの目安になります。
注意したいのは、2020年3月31日以前に借りた借金には改正前のルールが適用されることです。改正前は、貸金業者などからの借入は5年、個人間の貸し借りは10年という区分でした。何年も前の借金こそ、どちらのルールが適用されるかの見極めが必要になります。
たとえば、2018年に消費者金融から借り、2019年3月を最後に返済が止まっている場合。改正前の契約ですが、貸金業者からの借入なので時効期間は5年——途中で裁判や債務承認がなければ、2024年3月ごろには時効期間が満ちている計算になります。「そんなに昔ではない借金」でも、すでに期間が過ぎている可能性はあるのです。
「時効の援用」をして初めて消える(民法145条)
ここが最大のポイントです。時効の期間が過ぎても、借金は自動的には消えません。民法145条は、時効は当事者が「援用」——つまり「時効の利益を受けます」と債権者に意思表示しなければ効力が生じない、と定めています。
「もう10年も経ったから大丈夫」と安心して何もしないでいると、法律上の返済義務は残ったままです。逆に言えば、期間さえ満ちていれば、援用という手続きで確定的に返済義務をなくせる可能性がある、ということでもあります。
請求が続いていても時効不成立とは限らない(よくある誤解)
「いまだに督促のハガキが来るのだから、時効は成立していないのだろう」と考える方はとても多いのですが、これは誤解です。督促状やハガキを送ること自体には、時効の進行を確定的に止める力はありません。時効を止めるには裁判などの法的手続きが必要で、督促が続いている借金でも、時効期間が満ちているケースは珍しくないのです。
時効を待つ前に!やってはいけない3つのNG行動
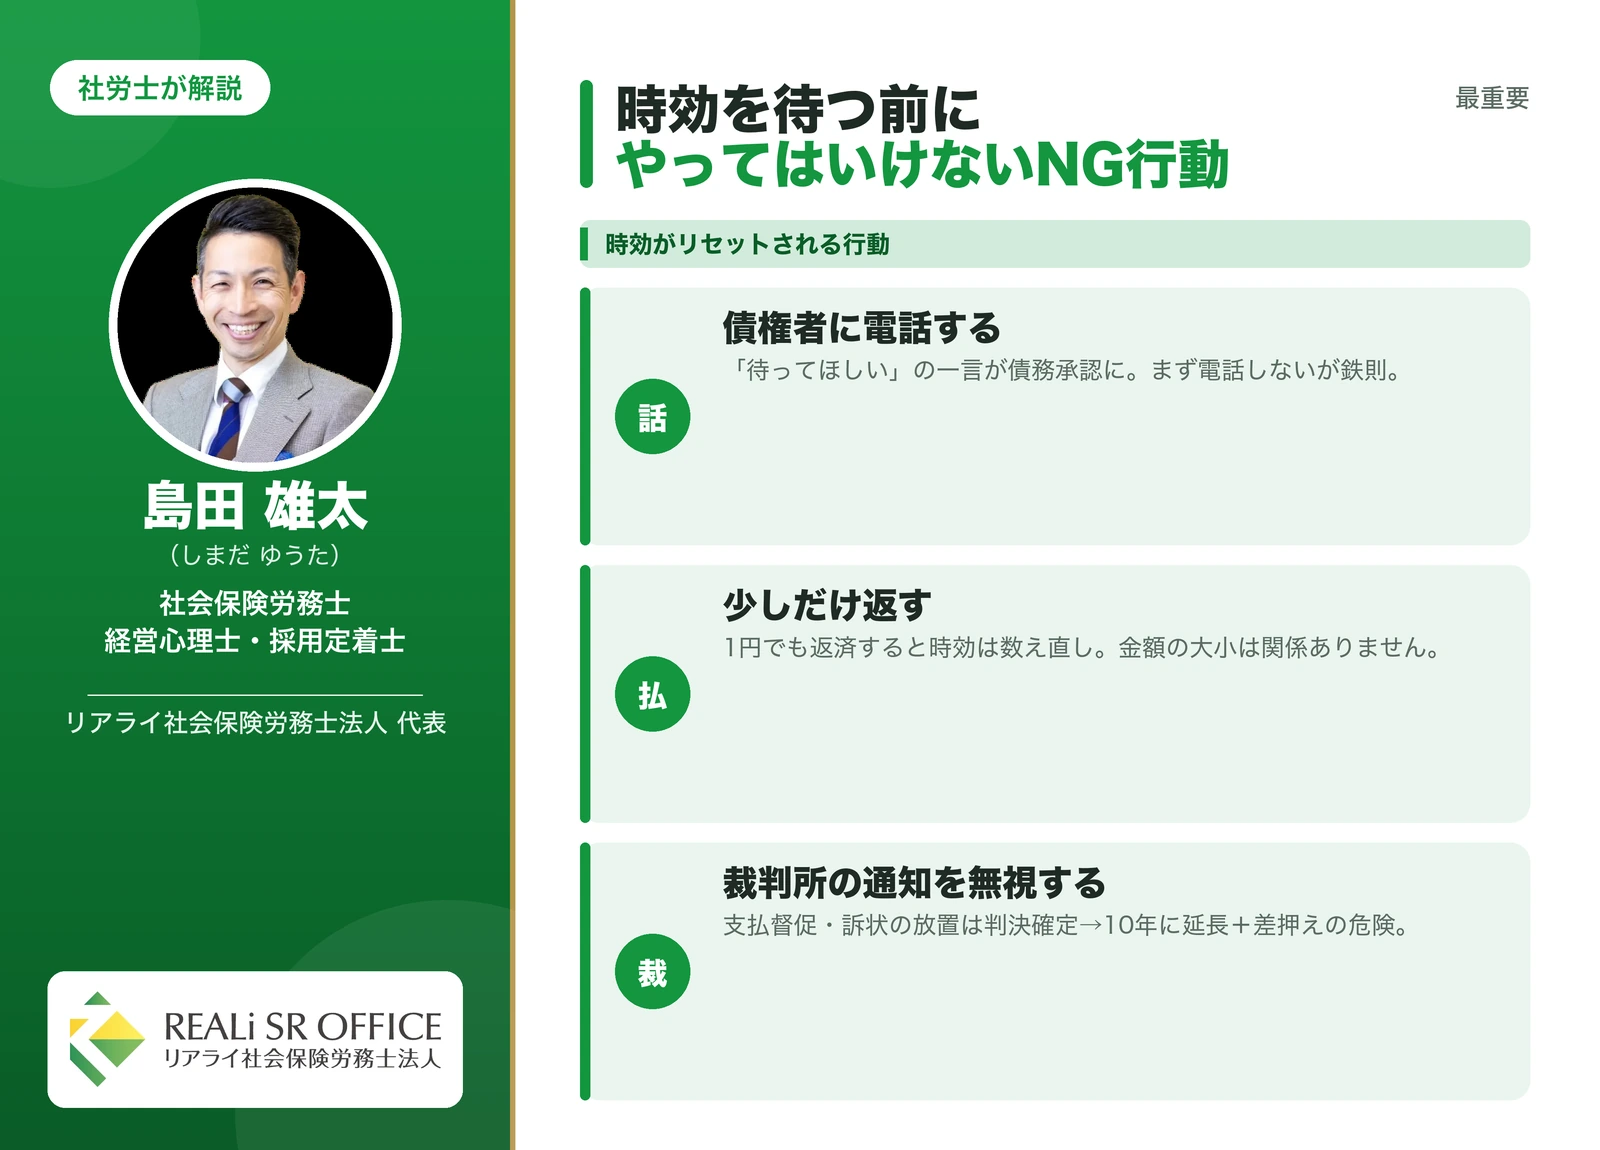
時効の可能性がある借金で一番怖いのは、知らないうちに時効を振り出しに戻してしまうことです。督促状を手にしたら、次の3つだけは避けてください。
債権者への電話で「債務承認」になってしまう一言
慌てて債権者に電話をかけ、「少し待ってもらえませんか」「分割にできませんか」と伝える——ごく自然な対応に見えますが、これは借金の存在を認めた(債務承認)とみなされ、時効がその時点からリセットされる可能性のある行動です(民法152条)。支払いの猶予をお願いすること自体が「支払う義務がある」と認めたことになるためです。
身に覚えのある督促が届いても、まずは電話をかけない。これが鉄則です。
1円でも返すと時効はリセットされる
「とりあえず少しだけでも入金を」と促されるケースがありますが、一部でも返済すると債務承認となり、時効はその時から数え直しになります。1,000円の入金で、5年待った時効が振り出しに戻ることもあり得ます。時効の可能性を確認する前に、金額の大小にかかわらず支払いに応じないことが重要です。
裁判所からの通知(支払督促・訴状)だけは無視してはいけない
ここまで「うかつに反応しない」とお伝えしてきましたが、例外が一つあります。裁判所から届く「支払督促」や「訴状」は、絶対に放置してはいけません。放置すると債権者の言い分どおりの判決や仮執行宣言が確定し、時効は10年に延び、給与や口座の差押えに進む可能性があります。
裁判所からの通知には、異議申立てなどの対応期限があります。封を開けるのが怖い気持ちはよく分かりますが、この通知だけはすぐに確認し、弁護士・司法書士に相談してください。時効期間が満ちていれば、裁判の中で時効を主張できる場合もあります。
借金の時効が成立しない・延びるケース
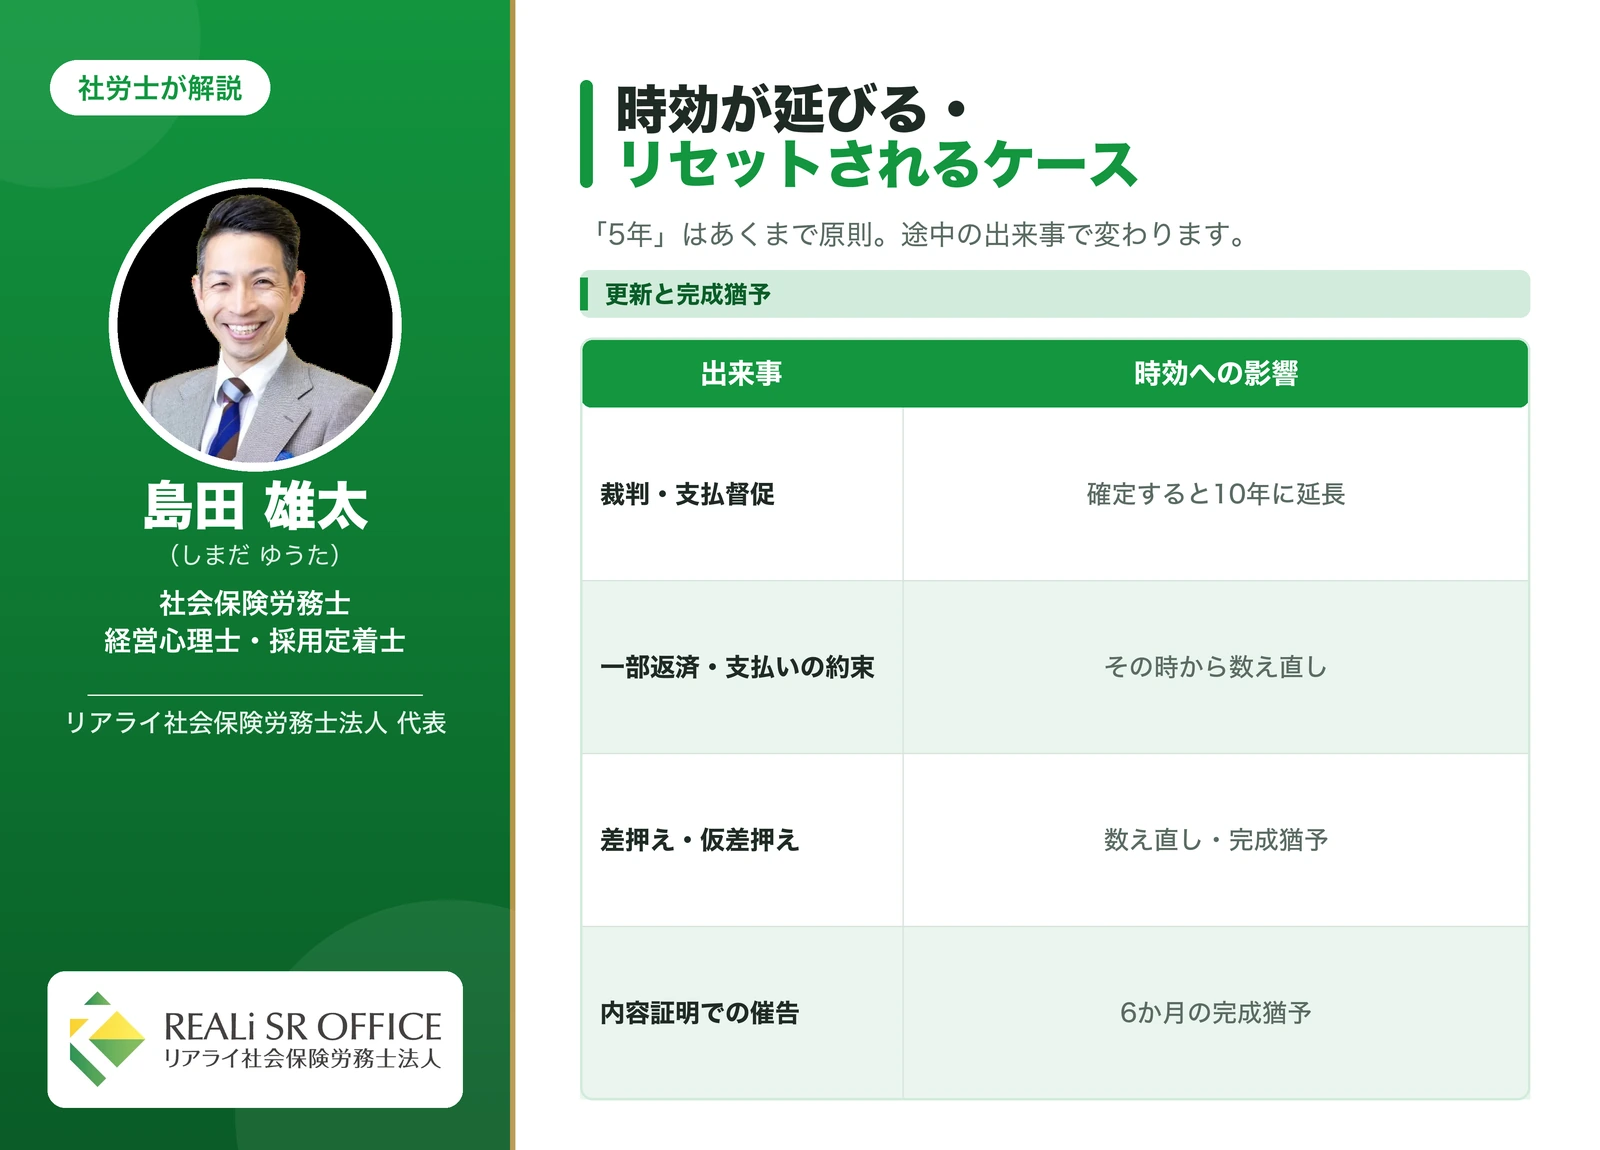
「最後の返済から5年」はあくまで原則で、途中の出来事によって時効は延びたり、数え直しになったりします。法律用語では「更新」「完成猶予」と呼びます(改正前の「中断」「停止」にあたるものです)。
裁判・支払督促を起こされると時効は10年に延びる
債権者が裁判や支払督促を申し立て、判決などで権利が確定すると、その時から時効は10年になります(民法169条)。「5年経ったはずなのに時効にならない」というケースの多くは、過去に裁判を起こされていた——本人が引っ越しなどで知らないまま判決が確定していた、という事情が隠れています。
時効の更新・完成猶予にあたる出来事
- 債務の承認(一部返済・支払い猶予のお願い・返済の約束)——その時から数え直し
- 裁判上の請求・支払督促——手続き中は時効が完成せず、確定すると10年に
- 差押え・仮差押え——時効の数え直しや完成猶予の事由になります
- 内容証明郵便などでの催告——6か月間、時効の完成が猶予されます
ご自身では「何もなかった5年」のつもりでも、書類の上では違うことがあります。だからこそ、援用の前に確認が必要なのです。
20年前の借金に今さら請求が来る理由(債権譲渡とサービサー)
「借りた覚えのない会社から督促が来た」という相談は珍しくありません。多くの場合、元の借入先が債権を売却・譲渡し、債権回収会社(サービサー)という法務大臣の許可を受けた業者が回収を引き継いだものです。会社名が変わっていても、中身は昔の借金というわけです。
時効期間が満ちた債権が譲渡され、督促が再開されるケースもあります。一方で、実在の会社をかたる架空請求も存在するため、身に覚えがまったくない請求は、支払う前に消費生活センター(電話188)に相談してください。
社会保険労務士 島田雄太
自分の借金が時効かどうか調べる3つの方法
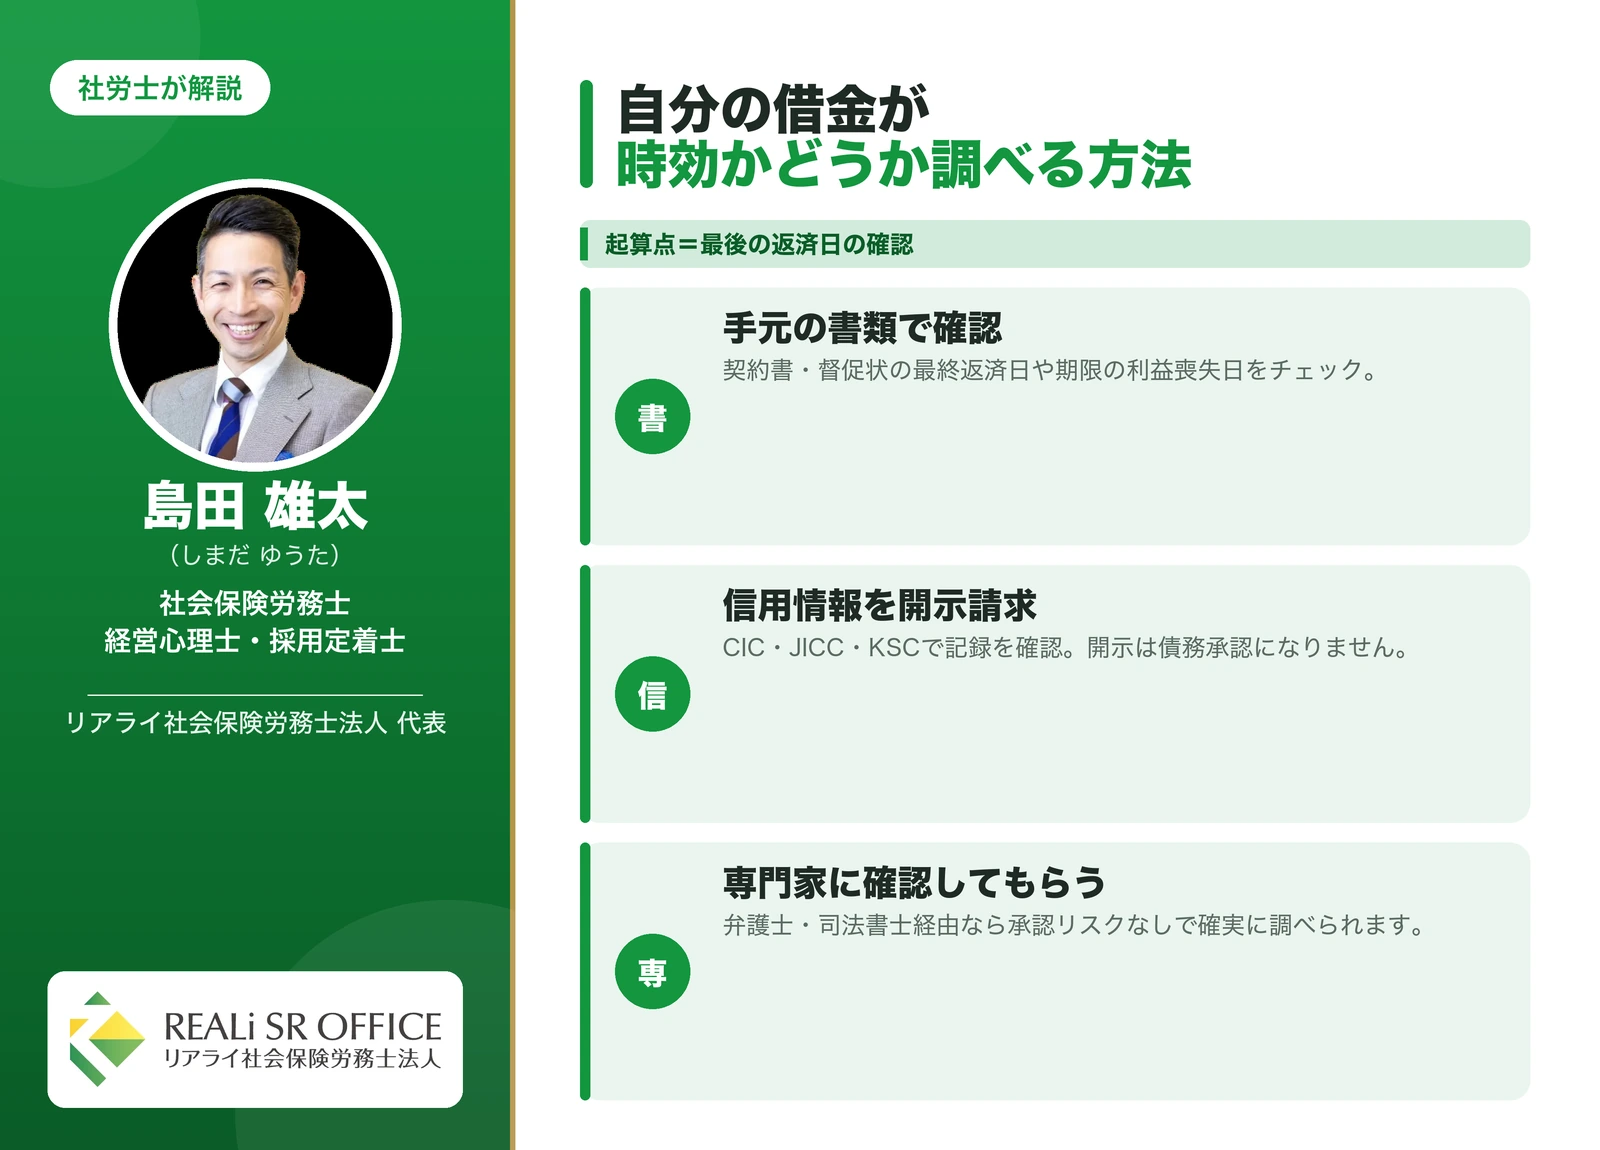
時効の起算点になる「最後の返済日」を、記憶だけで判断するのは危険です。確認の方法は3つあります。
手元の書類で最後の返済日を確認する
契約書・利用明細・過去の督促状には、最終返済日や「期限の利益喪失日」(分割払いの権利を失った日)が記載されていることがあります。督促状は捨てずに、日付を確認する資料として保管しておきましょう。
信用情報を開示請求する(CIC・JICC・KSC)
信用情報機関(CIC・JICC・KSC)に開示請求をすると、契約日・最終返済日・延滞や移管の記録を確認できます。手数料は1機関1,000円前後で、スマートフォンから申し込めるものもあります。開示請求をすること自体は債務承認にはならないので、安心して使える確認手段です。
開示結果には「異動」「移管終了」といった専門的な記載が並ぶため、見方が分からないと感じたら、結果の紙面を持って専門家に相談すると確実です。どの機関に情報があるかは借入先によって異なるので、昔の借金を調べる場合は複数の機関に請求しておくと漏れがありません。
弁護士・司法書士に確認してもらう(一番確実)
一番確実なのは、専門家経由で債権者に取引履歴を確認してもらう方法です。ご本人が債権者に直接問い合わせると、やり取りの中で債務承認と取られる発言をしてしまうリスクがありますが、専門家が窓口に立てばその心配がありません。時効期間の計算や、裁判を起こされていないかの確認まで含めて任せられます。
時効の援用のやり方と費用
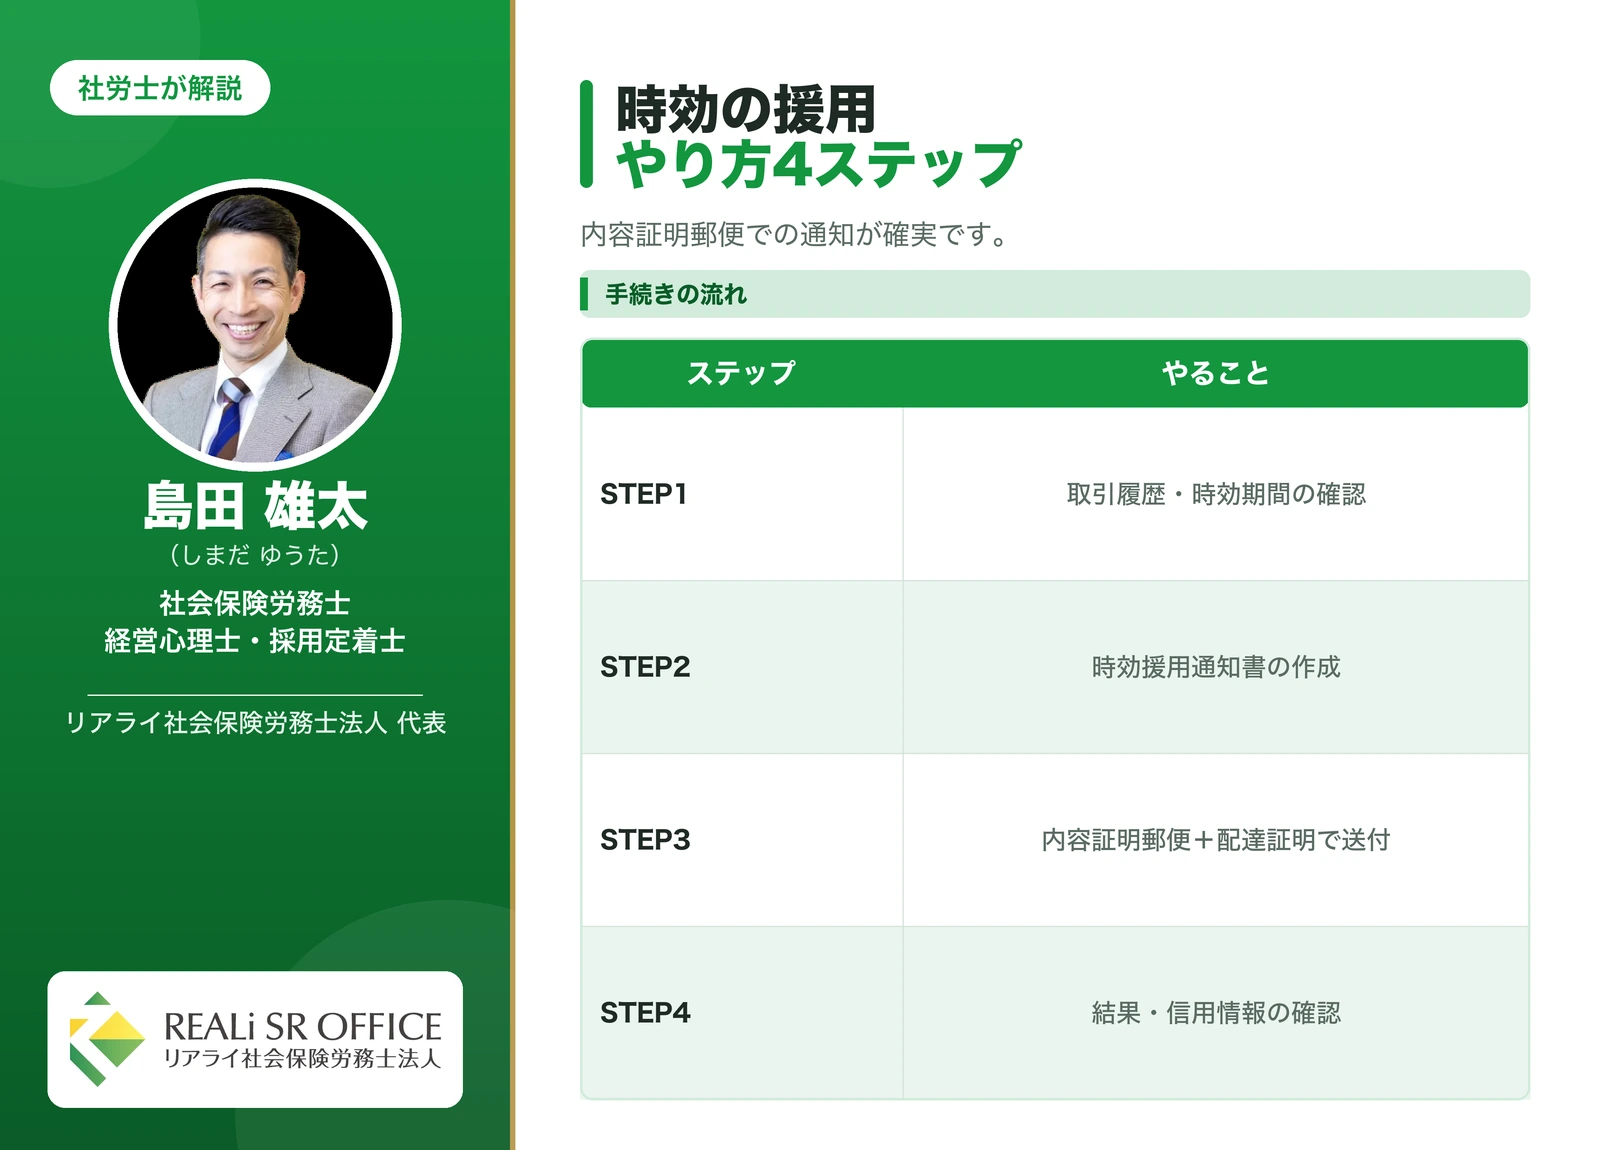
時効期間が満ちている可能性が高いと分かったら、援用の手続きに進みます。流れは4ステップです。
手続きの流れ4ステップ(内容証明郵便での通知が確実)
| ステップ | やること | ポイント |
|---|---|---|
| STEP1 | 取引履歴・時効期間の確認 | 最後の返済日・裁判の有無を確認 |
| STEP2 | 時効援用通知書の作成 | どの借金かの特定+援用の意思を明記 |
| STEP3 | 内容証明郵便+配達証明で送付 | 「いつ・何を送ったか」を郵便局が証明 |
| STEP4 | 結果・信用情報の確認 | 残高の扱い・登録情報の変化を確認 |
口頭や普通郵便でも援用の意思表示自体は可能とされていますが、「言った・言わない」の争いを避けるため、証拠が残る内容証明郵便+配達証明が確実です。
自分でやる場合の実費と注意点
自分で手続きする場合の費用は、内容証明郵便の実費でおおむね1,300〜2,000円程度です。費用は小さい一方で、注意点があります。もし時効が完成していなかった場合、通知の書き方や債権者とのやり取り次第では、債務承認と取られて時効がリセットされるリスクがあるのです。起算点の計算を誤っていた、実は過去に判決を取られていて10年に延びていた——こうした見落としは、ご自身では気づきにくいものです。
専門家への依頼費用の相場と、怪しい業者の見分け方
弁護士・司法書士に依頼した場合の費用は、1社あたり3〜10万円程度が目安とされています(事務所により異なります)。時効になっているかの調査から通知の作成・送付、債権者対応まで任せられるため、判断に少しでも迷いがある方は依頼が安全です。
一方で、「時効援用」をうたう案内の中には、注意したいものも混ざっています。依頼前に次の点を確認してください。
依頼先を選ぶときのチェックポイント
1. 資格と登録番号が明示されているか——弁護士・司法書士の氏名と所属が確認できること。行政書士は書面の作成までで、債権者との交渉や代理はできません。
2. 費用の総額を書面で示してくれるか——調査費・通知費・成功報酬まで含めた総額を最初に確認しましょう。
3. 「必ず時効にできます」と断定していないか——調査の前から断定する案内は警戒が必要です。時効の成否は確認してみないと分かりません。
特に次のような方は、自力ではなく専門家への依頼をおすすめします。
- 過去に裁判・支払督促を起こされた記憶がある、または可能性を否定できない方
- 最後に返済した日がはっきり分からない方
- 債権回収会社とのやり取りがすでに始まっている方
大阪にお住まいの方は、債務整理・借金問題に対応する事務所を大阪の債務整理おすすめ事務所で紹介しています。
時効の援用のデメリットと失敗したときの選択肢
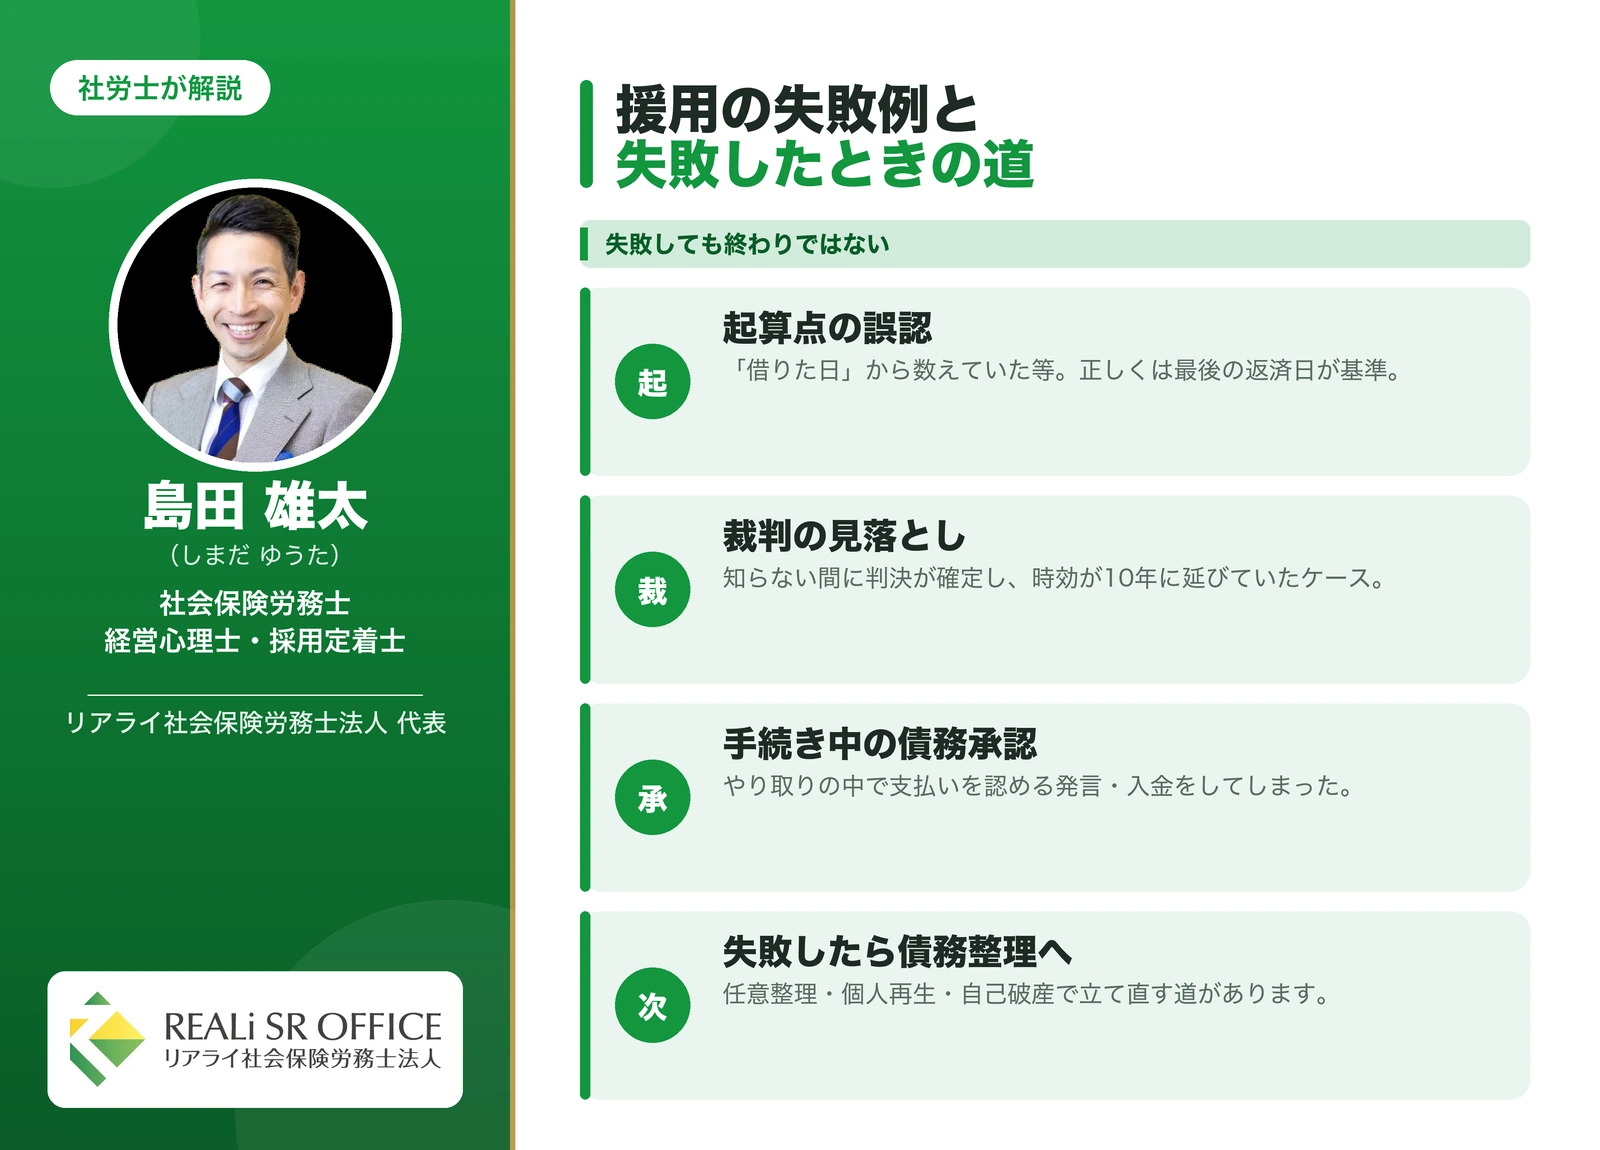
援用そのものに大きなデメリットはありませんが、「時効が完成していなかった」という失敗はあり得ます。パターンと、失敗した後の道筋を知っておきましょう。
失敗例3つ(起算点の誤認・更新の見落とし・手続き中の債務承認)
- 起算点の誤認——「借りた日」から数えていたが、正しくは最後の返済日からで、まだ5年経っていなかった
- 更新の見落とし——知らない間に裁判・支払督促を起こされ、時効が10年に延びていた
- 手続き中の債務承認——債権者とのやり取りの中で支払いを認める発言・入金をしてしまった
失敗しても終わりではない——債務整理という選択肢
時効になっていなかったとしても、打つ手がなくなるわけではありません。任意整理・個人再生・自己破産といった債務整理の手続きで、利息のカットや返済義務の免除など、生活を立て直す道が制度として用意されています。それぞれの手続きで生活がどう変わるかは、債務整理するとどうなる?手続き別の影響・期間・できることで詳しく解説しています。
なお、女性・主婦の方で「家族に知られずに整理したい」という事情がある場合は、債務整理は女性・主婦でも可能?家族に内緒で進める3つの方法も参考にしてください。
信用情報(ブラックリスト)はどうなる
長期延滞のままの借金は、信用情報に延滞の記録が残り続けている状態です。時効の援用が成立した後の扱いは信用情報機関によって異なり、記録が削除される場合もあれば、一定期間残る場合もあります。「援用すると新たにブラックリストに載る」わけではなく、むしろ延滞のまま宙に浮いていた記録を整理するきっかけになると理解しておくとよいでしょう。正確な状態は、援用後に開示請求で確認するのが確実です。
援用の後に「連絡が来ない」「電話が来た」のはなぜ?
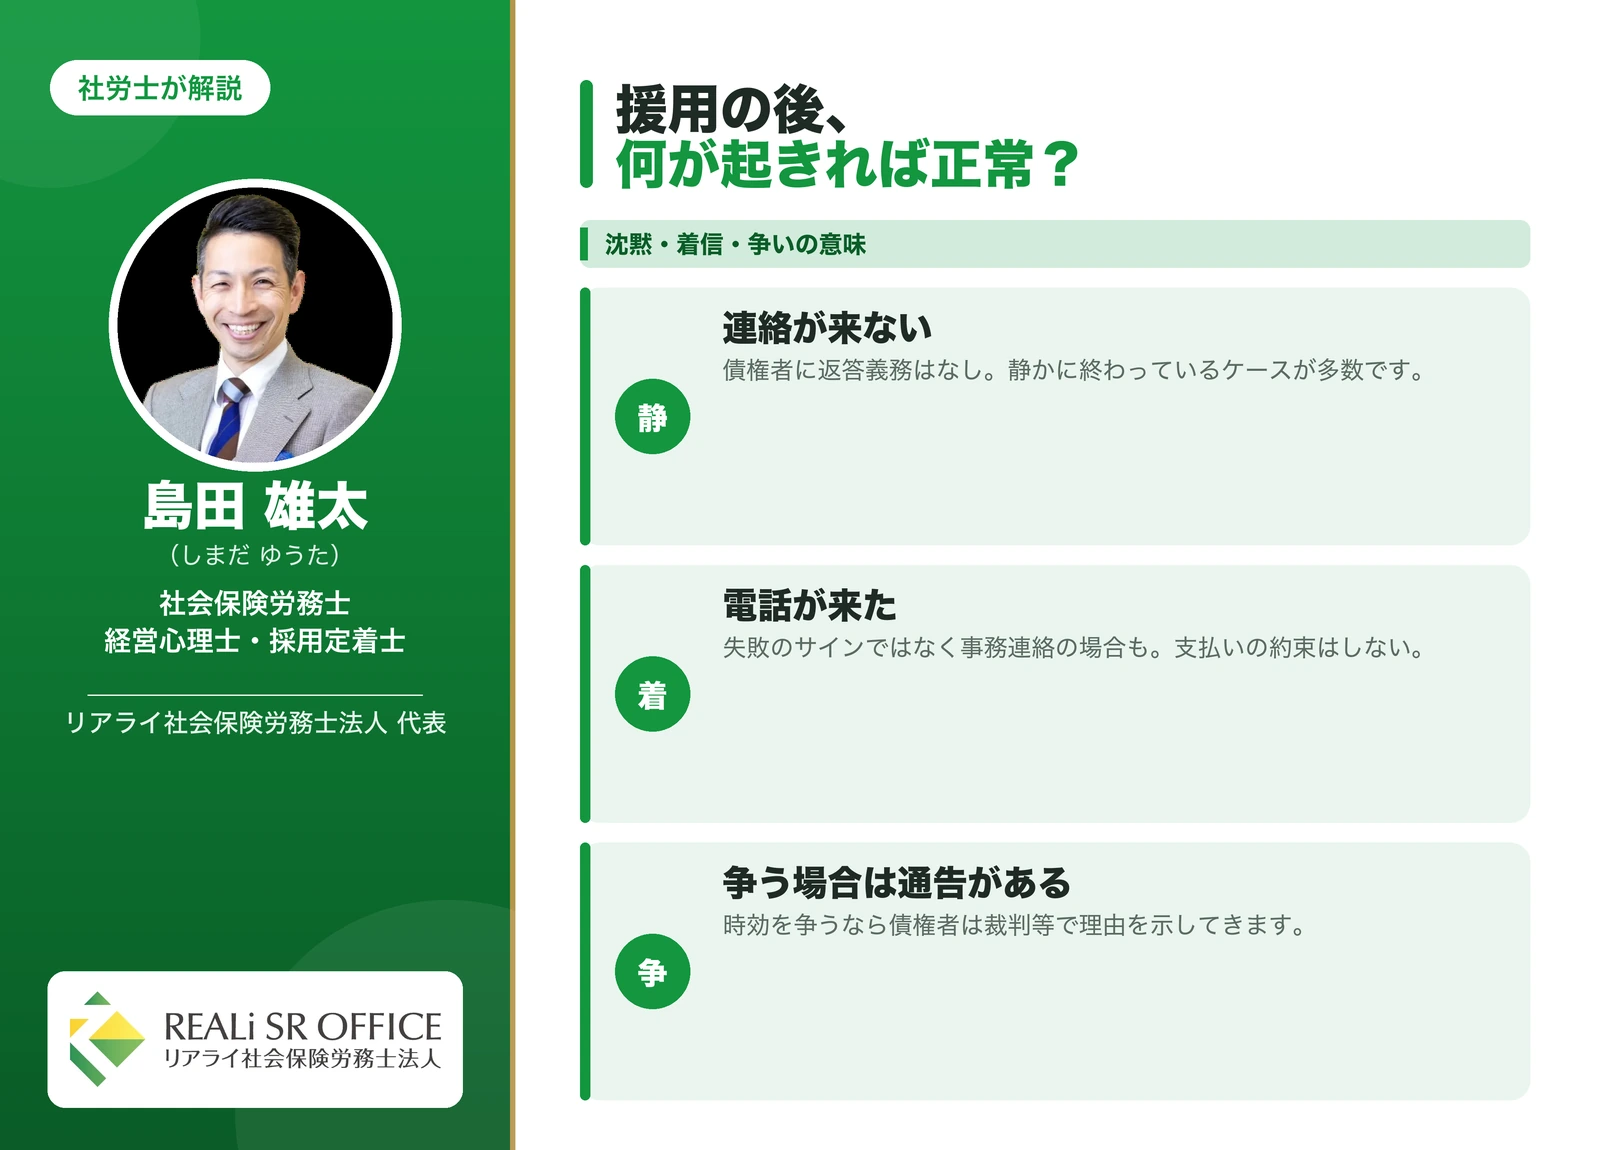
援用通知を送った後、多くの方が経験するのが「何の連絡もない」「逆に電話がかかってきた」という宙吊りの不安です。実際のご相談でも、この時期の不安の声はとても多く聞かれます。
債権者に返答義務はない——沈黙の意味
まず知っておきたいのは、援用通知に対して債権者が返事をする義務はないということです。時効を認める場合、債権者は請求をやめるだけで、わざわざ「時効を認めます」と通知してこないことが多いのです。数週間〜2か月ほど何も起きないまま、静かに終わっているケースは珍しくありません。「連絡がない=失敗」ではないのです。
援用後の電話・着信は失敗のサインではない
逆に、援用後に債権者から電話がかかってくることもありますが、これも失敗を意味するとは限りません。事務的な確認や、処理結果を伝えるための連絡である場合もあります。ただし、電話口で支払いに関する約束をしないこと。専門家に依頼している場合は「手続きは依頼している事務所を通してください」とだけ伝え、窓口を一本化しましょう。
時効成立を確実に確認する方法
もやもやを解消するには、①専門家経由で債権者に処理結果を確認する、②信用情報をあらためて開示請求し、登録内容の変化を確認する——この2つが確実です。時効が争われる場合、債権者は裁判などの形で理由を示してくるため、何も起きない状態が続くこと自体が、良い知らせであることが多いのです。
この宙吊りの期間に一番してはいけないのは、不安に負けてご自身から債権者に電話をかけてしまうことです。せっかくの援用が、電話口の一言で台無しになるリスクがあります。確認したいことは必ず専門家経由・書面で。「待つのも手続きのうち」と構えておきましょう。
借金を返せなかった事情に使える公的支援
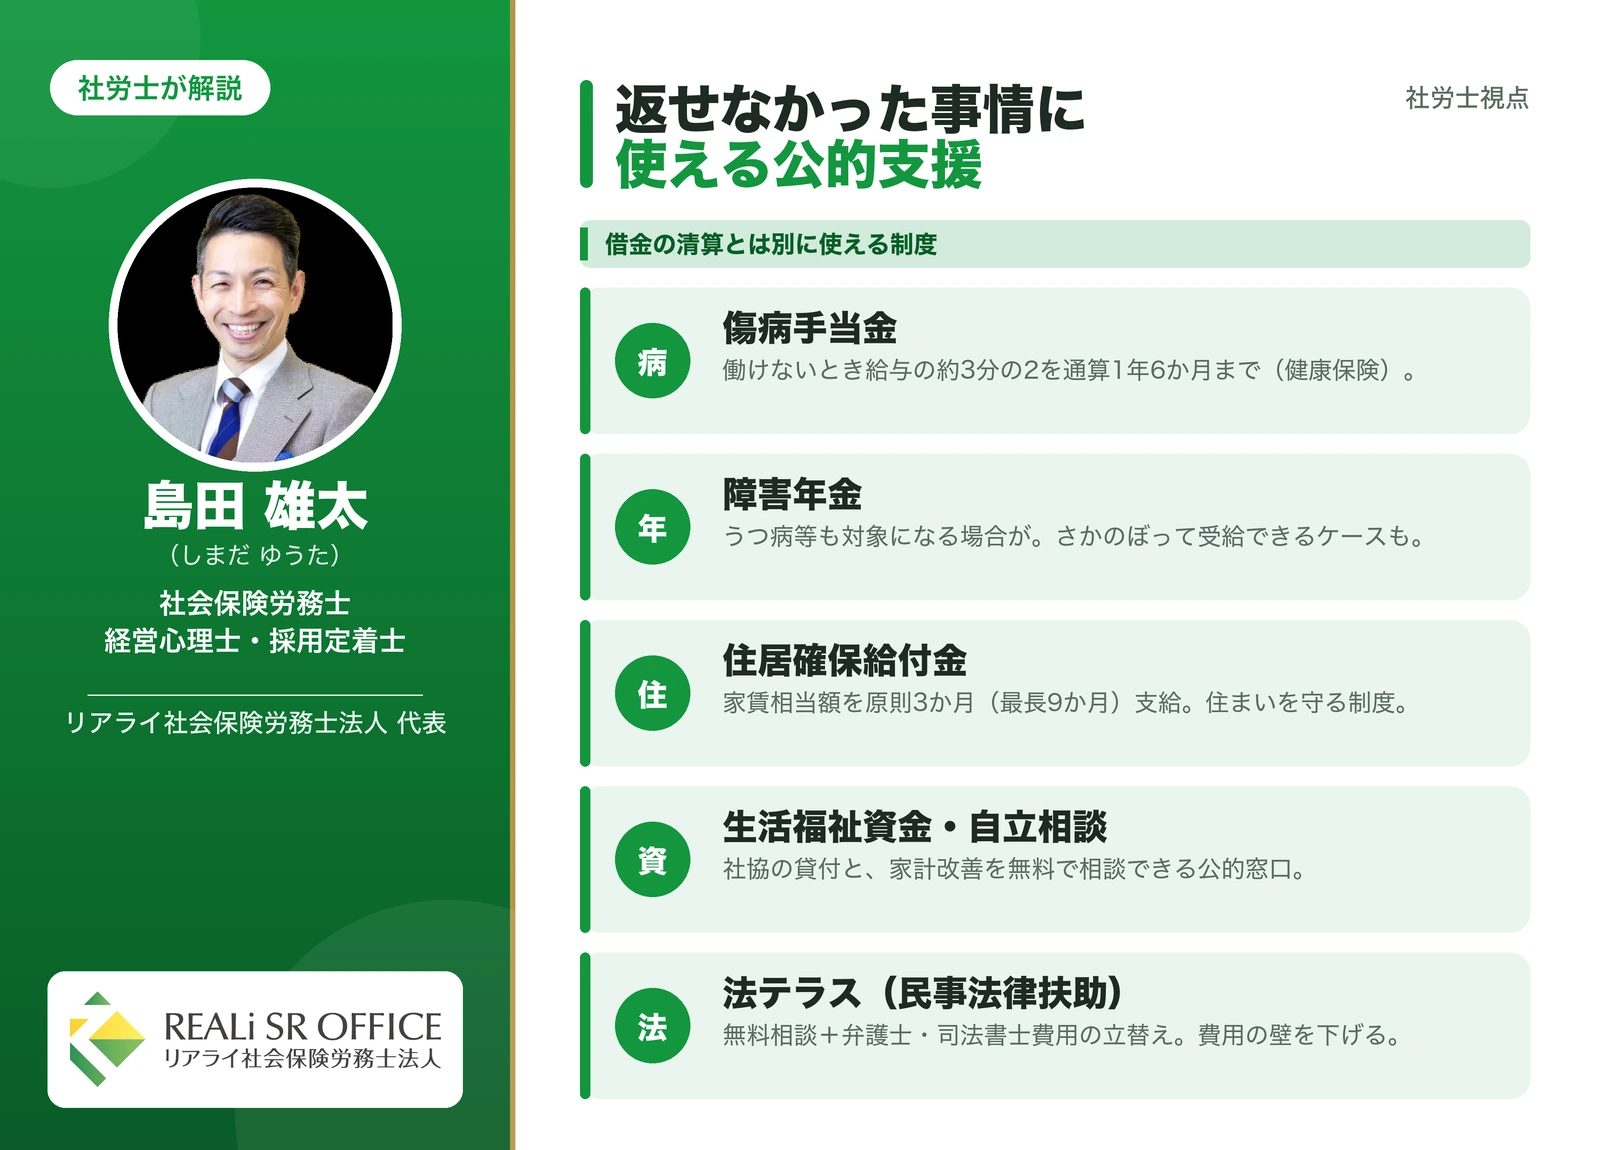
ここからは、社会保険労務士としてぜひお伝えしたい内容です。何年も借金を返せなかった背景には、病気やケガで働けなくなった、収入が途絶えた——そんな事情を抱えている方が少なくありません。時効や債務整理は借金を清算する手段ですが、生活そのものを支える公的な制度は、それとは別に用意されています。
病気やケガで働けなかった・働けない方
- 傷病手当金——勤め先の健康保険に入っている方が病気やケガで働けないとき、給与のおよそ3分の2が通算1年6か月まで支給されます
- 障害年金——うつ病などの精神疾患も対象になる場合があります。「自分は対象外」と思い込んでいる方が非常に多い制度です。条件を満たせば、さかのぼって受給できるケースもあります
- 失業給付——退職後の生活を支える雇用保険の給付です
生活と住まいを支える制度
- 住居確保給付金——離職や収入減少で家賃が払えないとき、原則3か月(最長9か月)、家賃相当額が上限の範囲で支給されます
- 生活福祉資金貸付制度——社会福祉協議会が窓口の、低利または無利子の貸付制度
- 自立相談支援機関——生活の困りごと全般を無料で相談できる公的窓口。家計改善の支援も受けられます
公的な支援制度の全体像は、借金救済制度を使うとどうなる?からくりと注意点でも詳しくまとめています。
法テラス=無料相談と費用立替(民事法律扶助)
「専門家に頼みたいけれど、そのお金がない」という方のための公的な仕組みが、法テラス(日本司法支援センター)の民事法律扶助です。収入などの要件を満たせば、無料の法律相談を受けられ、弁護士・司法書士の費用の立替え制度を利用できます。生活保護を受給中の方は、立替金の返済が免除される場合もあります。費用を理由に相談をあきらめる必要はありません。
社会保険労務士 島田雄太
「逃げ切り」を狙わず生活を立て直すという選択
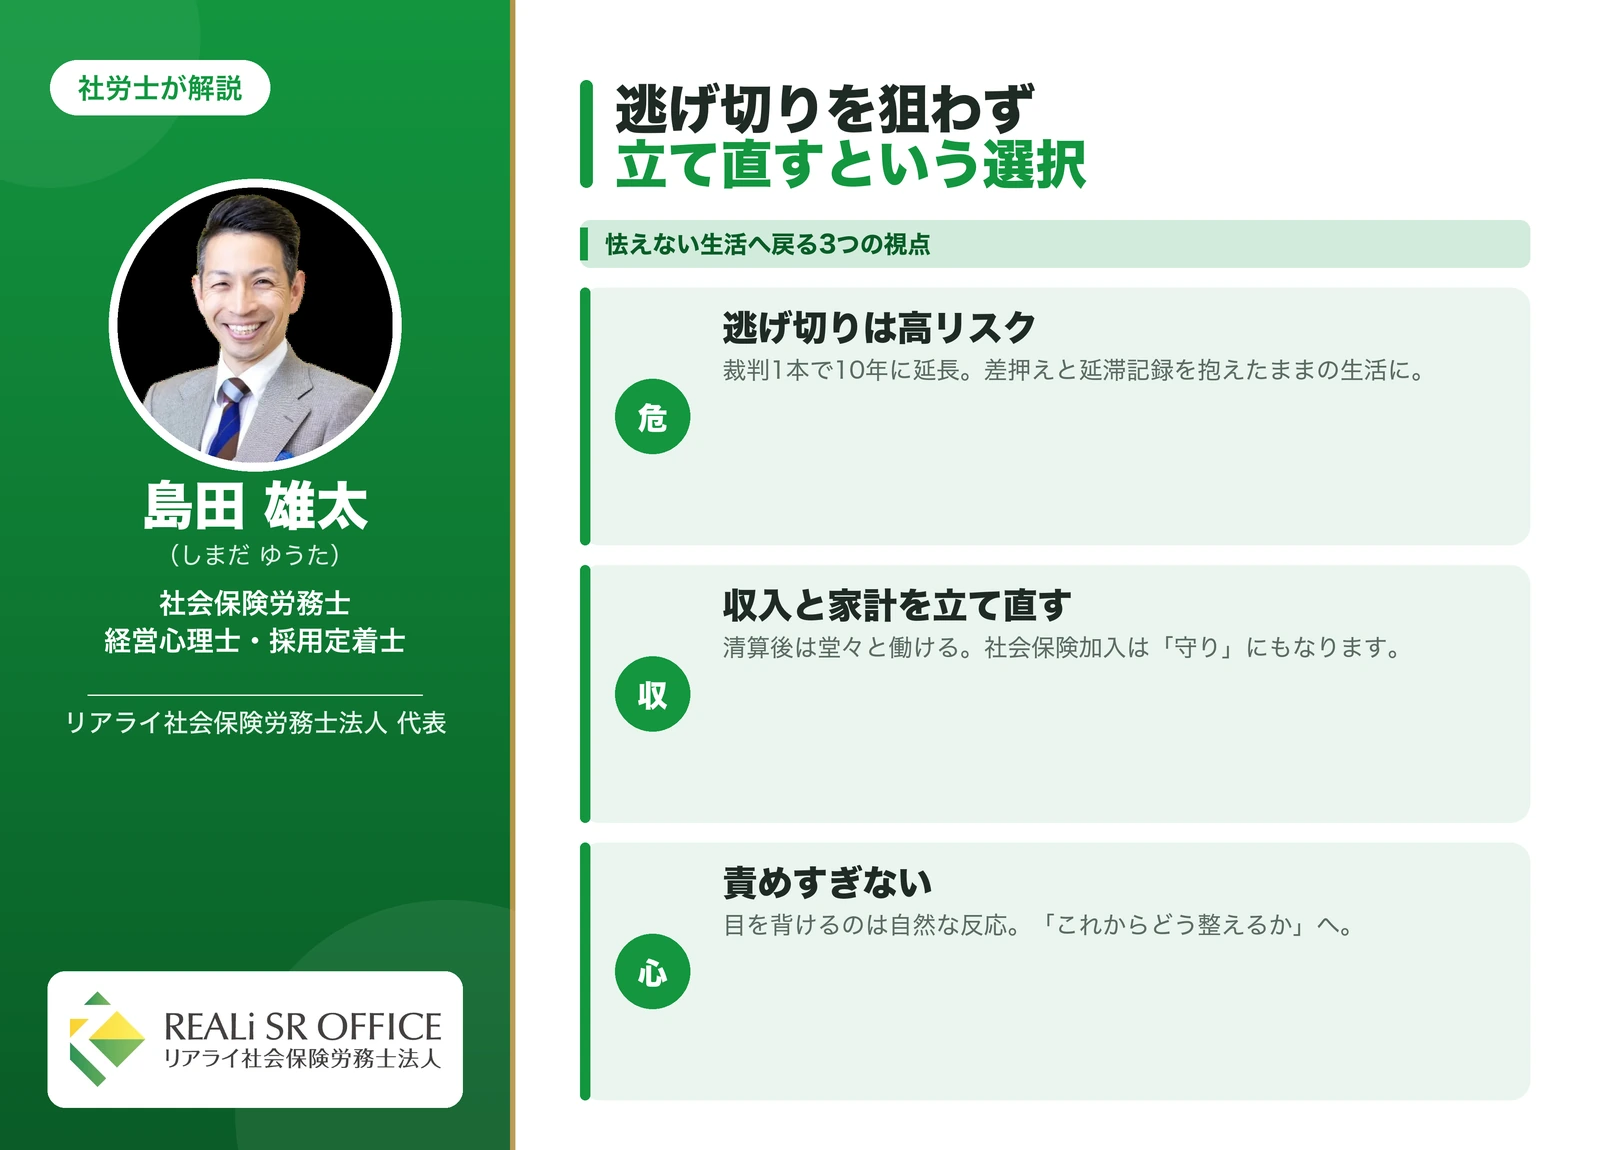
最後に、経営心理士として、「これから時効まで逃げ切ろう」と考えている方にお伝えしたいことがあります。
時効まで逃げるのが現実には高リスクな理由
結論から言うと、狙って逃げ切るのは現実にはかなり難しい方法です。5年の間に債権者が裁判を一本起こせば時効は10年に延び、判決が確定すれば給与や口座の差押えが可能になります。給与の差押えは原則4分の1までとはいえ、裁判所から勤務先に通知が行くため、借金の存在が職場に知られるきっかけにもなります。住民票を動かせば居場所は把握されますし、逃げている間は信用情報が延滞のまま残り続け、ローンも賃貸の審査も通りにくい状態が続きます。
なにより、督促に怯えながら5年、10年を過ごす生活は、心をすり減らします。時効は「結果的に成立していたら使える制度」であって、これから狙って目指すものではない——これが実務的な答えです。
収入と家計を立て直して「怯えない生活」へ
すでに時効期間が満ちていそうな方は援用の確認を、まだの方は債務整理を含めた清算の相談を。どちらのルートでも、その先にあるのは収入と家計の立て直しです。督促への怯えから、住所を知られたくない・正社員の職を避ける、と働き方を狭めてきた方こそ、清算後は堂々と働けるようになります。社会保険に加入すれば、傷病手当金のような「働けなくなったときの守り」も手に入ります。
何年も放置してきた自分を責めすぎない
「10年も見て見ぬふりをしてきた自分が悪い」と責める方は多いのですが、借金の問題から目を背けるのは、恐怖への自然な反応です。責め続けると行動が止まり、行動が止まると状況は悪化する——この循環を断つには、「私が悪い」ではなく「これからどう整えるか」に意識を移すことです。この記事をここまで読んだこと自体が、10年間できなかった「直視」の第一歩です。
社会保険労務士 島田雄太
借金の時効に関するよくある質問
Q. 電話で「時効の援用をします」と伝えるだけで大丈夫ですか?
社会保険労務士 島田雄太
Q. 援用通知を送ったのに債権者から返事がないのは、成立したということですか?
社会保険労務士 島田雄太
Q. 時効のはずなのに督促の電話やハガキが来るのは当たり前ですか?
社会保険労務士 島田雄太
Q. 時効の援用に失敗したら、もう終わりですか?
社会保険労務士 島田雄太
Q. 家族の借金を、代わりに時効援用できますか?
社会保険労務士 島田雄太
Q. 税金や奨学金、携帯料金にも時効はありますか?
社会保険労務士 島田雄太
Q. 時効が成立したら、ブラックリストはどうなりますか?
社会保険労務士 島田雄太
Q. これから時効まで逃げ切るのは、ありですか?
社会保険労務士 島田雄太
島田からのひとこと
社会保険労務士 島田雄太


